Exonération de taxe foncière après des travaux de rénovation énergétique : qui y a droit
Vous venez de rénover un logement pour le rendre moins énergivore et l’avis de taxe foncière vient de tomber ? Bonne nouvelle possible : beaucoup de communes exonèrent, pendant 3 ans, les logements de plus de dix ans qui ont fait de gros travaux d’économie d’énergie. On vous explique qui y a droit, combien ça vaut, et comment le déclarer sans rater la date.
L’idée en deux phrases
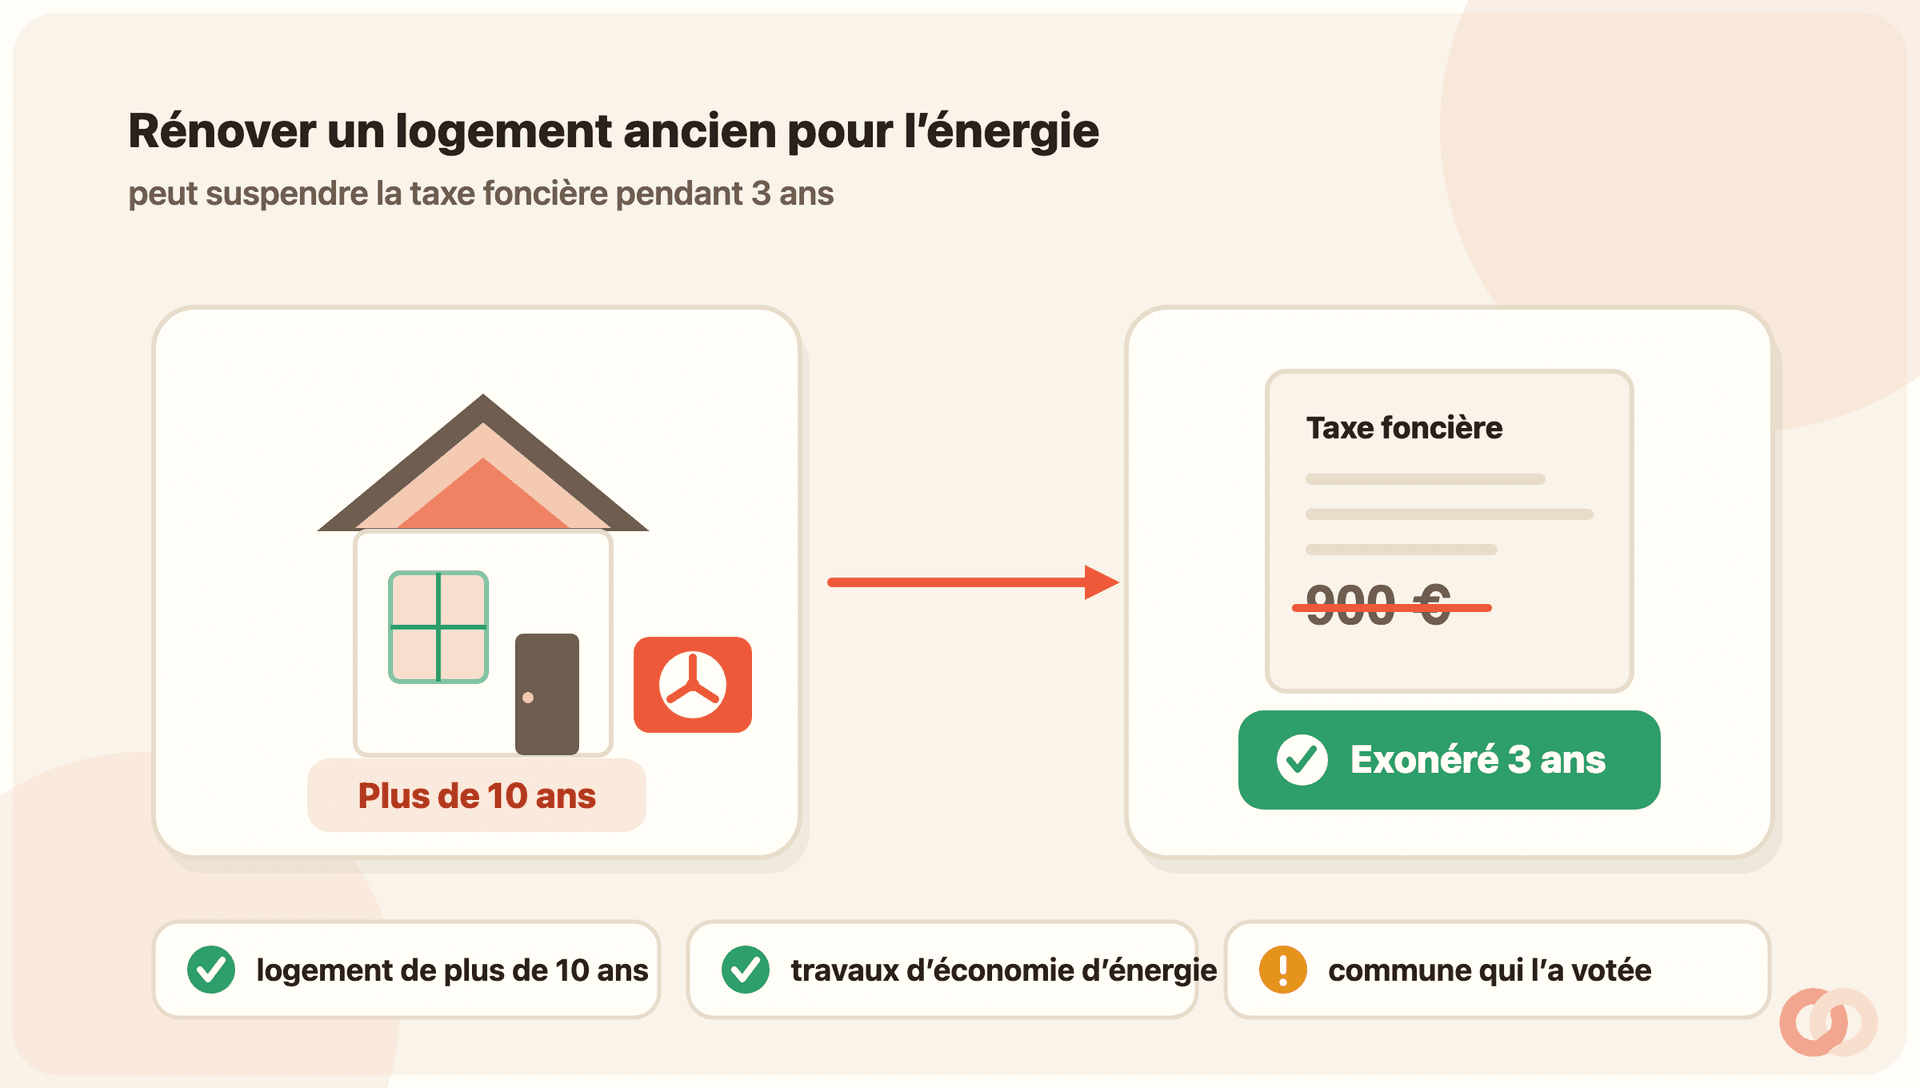
Si vous avez rénové un logement pour le rendre moins énergivore, votre collectivité peut vous dispenser de taxe foncière pendant 3 ans. Ce n’est pas automatique et ça ne vise pas tous les biens : c’est un coup de pouce fiscal prévu par l’article 1383-0 B du Code général des impôts, que chaque commune (et son intercommunalité) choisit, ou non, d’activer.
Autrement dit, deux voisins qui font les mêmes travaux peuvent être traités différemment selon la ville. Le réflexe à avoir : vérifier si votre commune a voté cette exonération, puis la déclarer dans les temps. Voici tout ce qu’il faut savoir, chiffres et dates à l’appui.
Petit repère pour ne pas confondre : ici on parle d’une exonération liée à des travaux. Si votre sujet est plutôt la hausse de votre taxe, sa répartition avec le locataire ou une erreur à contester, on a des guides dédiés qu’on vous indique plus bas.
Qui peut y avoir droit ? Les 3 conditions
Trois conditions se cumulent. Si une seule manque, l’exonération tombe.
- Un logement d’au moins dix ans : il doit avoir été achevé depuis plus de dix ans au 1ᵉʳ janvier de la première année d’exonération. Attention, la règle a changé : jusqu’aux impositions 2024, le texte visait les logements achevés avant le 1ᵉʳ janvier 1989 ; depuis 2025, c’est le critère des dix ans qui s’applique. Certaines pages officielles n’ont pas encore été mises à jour, fiez-vous au critère du moment.
- De vrais travaux d’économie d’énergie : il s’agit d’équipements, matériaux et appareils éligibles, proches de ceux de l’ancien crédit d’impôt transition énergétique (isolation, chaudière performante, pompe à chaleur, menuiseries…). La liste officielle renvoie à l’article 18 bis de l’annexe IV du CGI.
- Un montant minimum de dépenses : le total des dépenses éligibles doit dépasser 10 000 € TTC par logement sur la seule année précédant l’exonération, ou 15 000 € TTC si les dépenses sont étalées sur les trois années précédentes. Ces montants s’entendent toutes taxes comprises, sans déduire les aides perçues. Le détail de ce qui compte (fourniture et pose facturées par l’entreprise, un équipement acheté seul n’étant pas éligible) est technique : vérifiez les règles et le montant exact du moment sur impots.gouv.fr.
Un exemple pour fixer les idées. Claire possède un appartement des années 1970 qu’elle loue. En 2025, elle fait isoler les combles et remplacer les fenêtres pour 12 000 € de travaux éligibles. Logement de plus de dix ans, travaux éligibles, dépenses au-dessus du seuil : les trois cases sont cochées. Reste à savoir si sa commune joue le jeu.
Bon à savoir : l’exonération profite à celui qui est redevable de la taxe foncière, donc au propriétaire bailleur. Les dépenses prises en compte sont celles que vous avez réellement payées.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Combien, et pendant combien de temps ?
L’exonération porte sur la taxe foncière sur les propriétés bâties (la TFPB), pour sa part communale et intercommunale. Deux paramètres sont fixés par votre collectivité, dans une fourchette encadrée par la loi.
- Le taux : entre 50 % et 100 % de la part concernée. Certaines communes exonèrent totalement, d’autres de moitié seulement.
- La durée : 3 ans. L’exonération n’est pas renouvelable dans les dix années qui suivent sa fin, on n’en profite donc pas en boucle.
Reprenons Claire. Sa commune a voté une exonération à 100 %. Si sa taxe foncière est de 900 € par an, elle économise environ 2 700 € sur trois ans. À 50 %, l’économie tomberait autour de 1 350 €. Ce n’est pas neutre face à une facture de travaux.
Le point qui change tout : ça dépend de votre commune
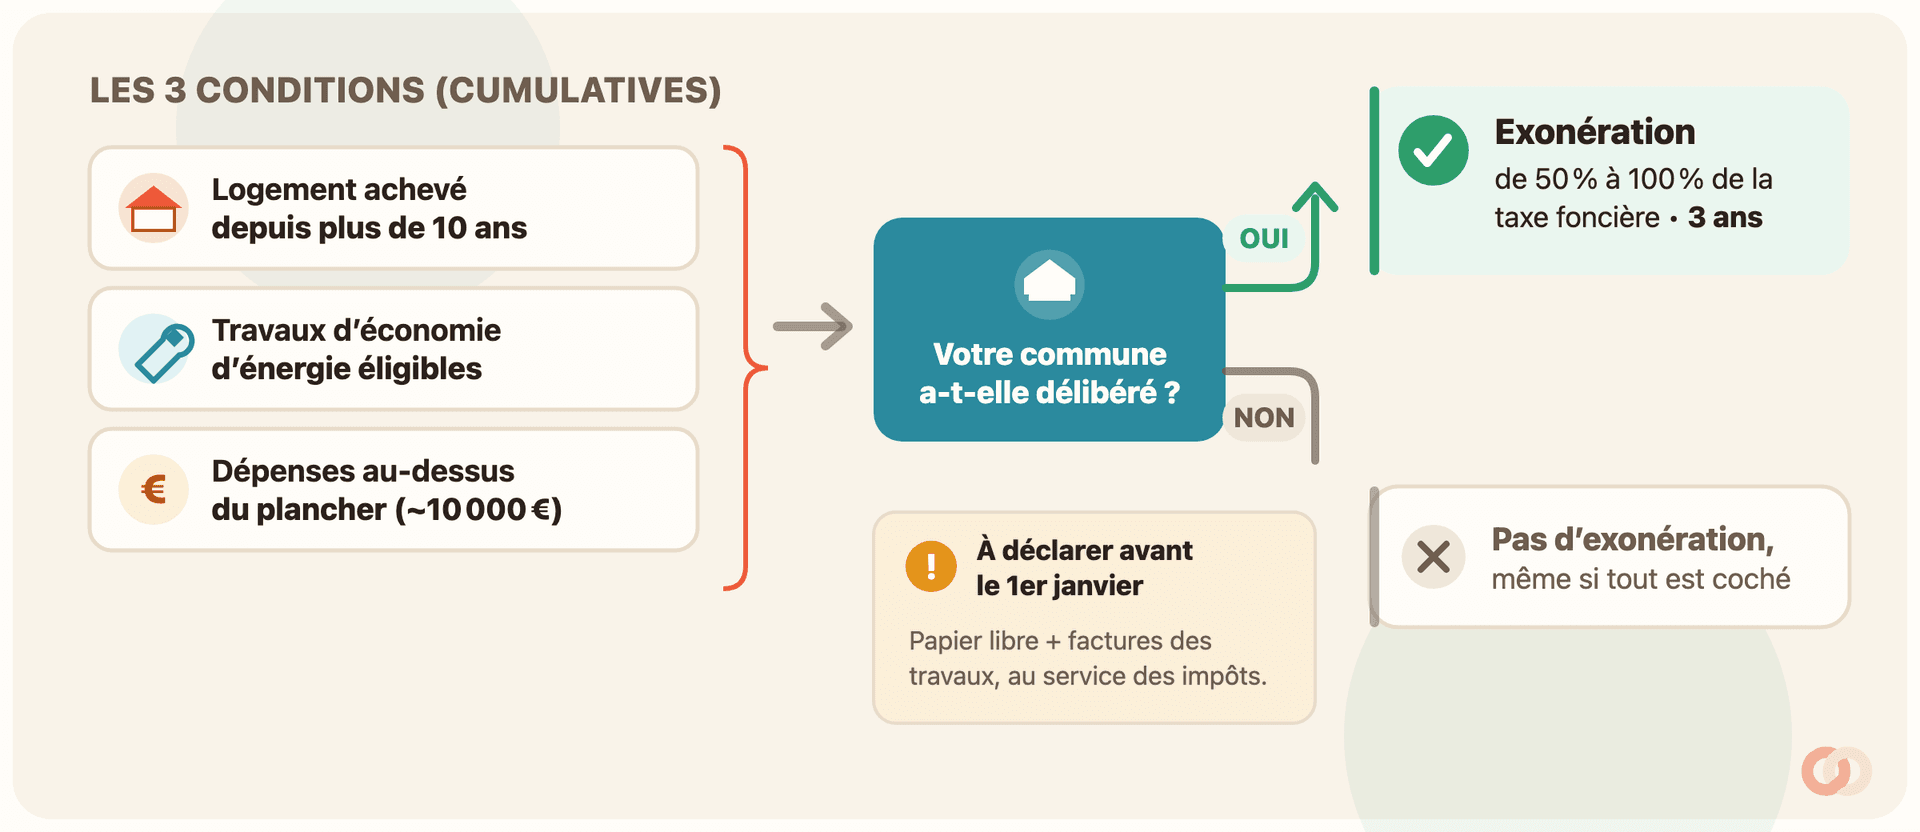
C’est le cœur du sujet. Cette exonération n’existe que si votre commune, ou l’intercommunalité, l’a instaurée par une délibération. Pas de délibération, pas d’exonération, même si votre logement coche toutes les cases.
La délibération doit en principe être prise avant le 1ᵉʳ octobre d’une année pour s’appliquer à partir du 1ᵉʳ janvier suivant. Concrètement, avant de vous lancer, un appel ou un message à votre service des impôts fonciers, ou un tour sur le site de votre mairie, vous dira si le dispositif est actif chez vous.
La démarche pas à pas
L’exonération n’est pas automatique : c’est à vous de la demander, par une déclaration. Rien de compliqué, mais la date limite est stricte.
- Vérifiez l’éligibilité
Logement achevé depuis plus de dix ans au 1ᵉʳ janvier de la première année d’exonération, travaux d’économie d’énergie éligibles, et dépenses au-dessus du seuil. Les trois conditions doivent être réunies.
- Confirmez que votre commune a délibéré
Contactez le service des impôts fonciers de votre secteur ou consultez votre mairie. Sans délibération, inutile d’aller plus loin.
- Rédigez la déclaration
Une déclaration sur papier libre suffit. Indiquez l’adresse et la date d’achèvement du logement, la nature des travaux et leur montant.
- Joignez les justificatifs
Factures détaillées des équipements et matériaux éligibles, avec montants. Gardez-en une copie.
- Envoyez avant le 1ᵉʳ janvier
Adressez le tout au service des impôts du lieu du bien avant le 1ᵉʳ janvier de la première année pour laquelle vous demandez l’exonération. C’est la date couperet.
Un conseil tout bête : classez vos factures de travaux au fur et à mesure. Le jour de la déclaration, et plus tard en cas de contrôle, vous n’aurez pas à les courir après.
Ne pas confondre avec les logements neufs BBC
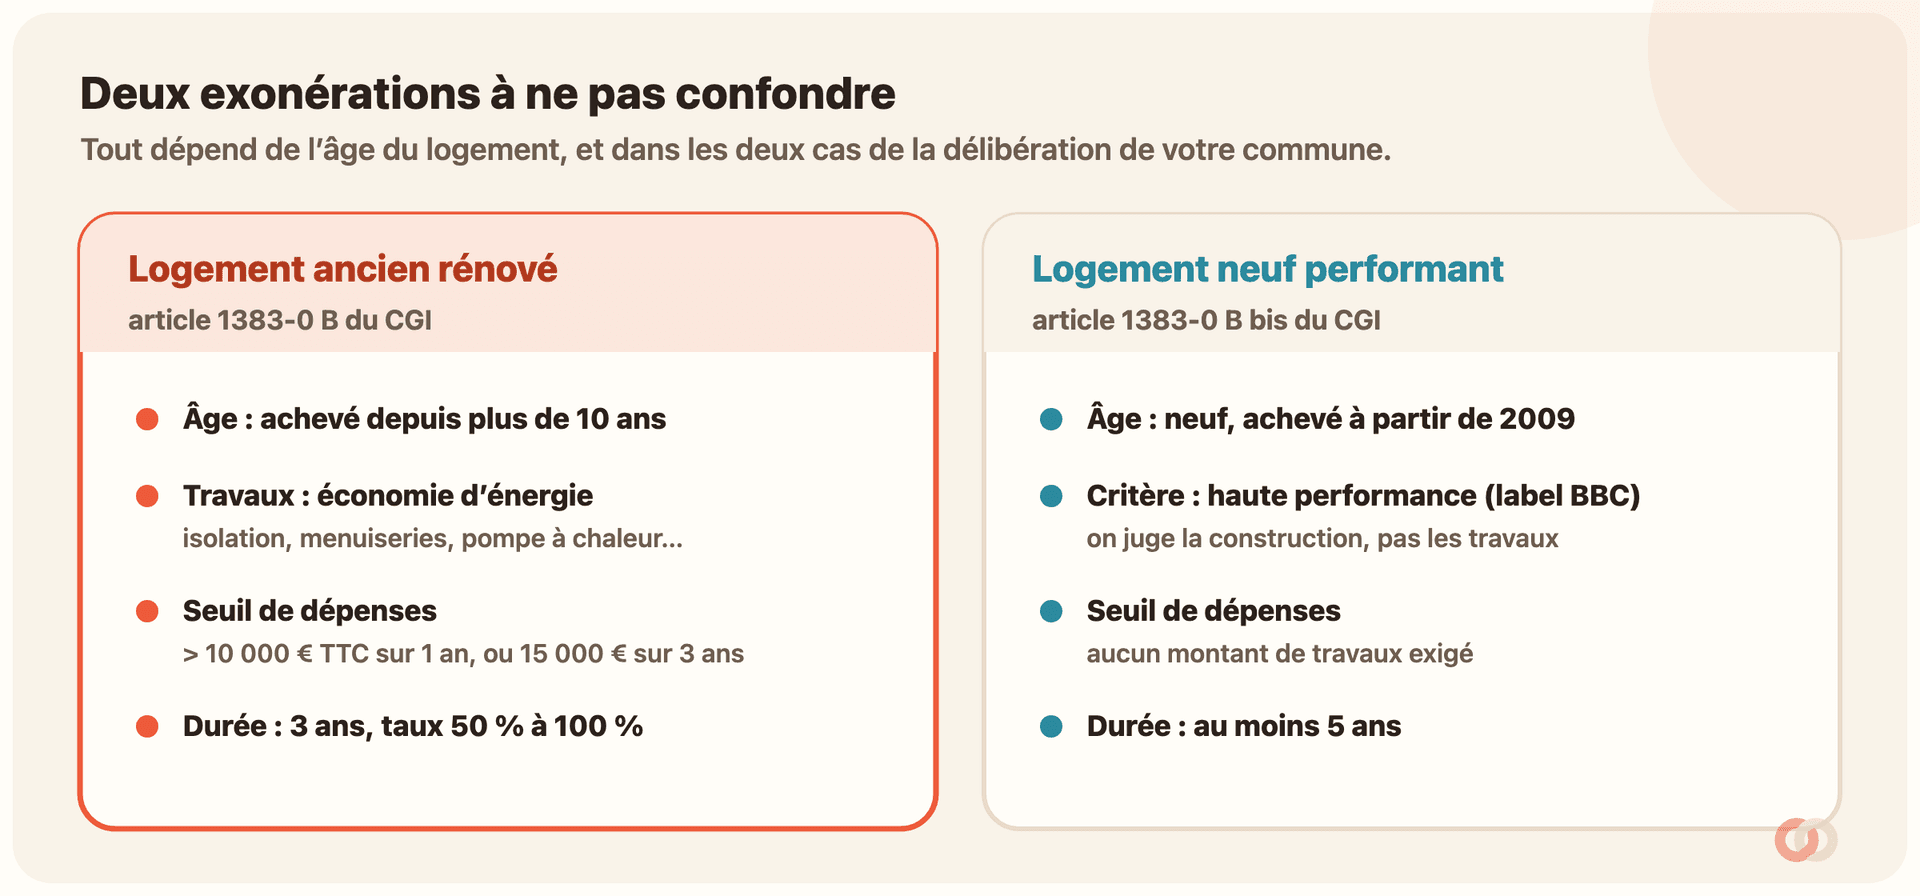
Il existe un dispositif cousin, à ne pas mélanger. L’article 1383-0 B bis du CGI vise les logements neufs, achevés à partir de 2009, atteignant un haut niveau de performance énergétique (type label BBC). Lui aussi passe par une délibération locale, mais la durée est d’au moins 5 ans et il n’y a pas de condition de montant de travaux, puisqu’on juge la performance de la construction.
En résumé : votre logement a plus de dix ans et vous avez fait des travaux ? C’est l’exonération de cet article qui vous concerne. Votre logement est neuf et très performant ? C’est le régime des logements BBC. Dans les deux cas, tout dépend de ce qu’a voté votre collectivité.
Et si votre question est différente, suivez le bon fil : notre guide sur qui paie la taxe foncière détaille la répartition avec le locataire, et nos articles sur la hausse 2026 et la contestation couvrent les autres cas de figure.
Cumul avec MaPrimeRénov’ et le déficit foncier
Bonne nouvelle, cette exonération ne vous ferme pas les autres portes. Elle se raisonne séparément des aides au financement des travaux.
- MaPrimeRénov’ : l’aide finance une partie du chantier. L’exonération, elle, agit sur votre impôt foncier. Les deux logiques sont distinctes, mais pensez à conserver des factures cohérentes entre ce que vous déclarez ici et ce que vous avez déclaré pour l’aide.
- Déficit foncier : les travaux déductibles de vos revenus fonciers réduisent votre impôt sur le revenu. C’est encore un autre mécanisme, qui peut se cumuler avec l’exonération de taxe foncière.
- Attention toutefois : les montants retenus pour atteindre le seuil s’entendent toutes taxes comprises, sans déduire les aides reçues, mais les règles sur ce qui compte sont techniques. En cas de doute, posez la question à votre service des impôts.
Dernier mot d’honnêteté : les montants, les seuils et les dates évoqués ici peuvent bouger d’une année à l’autre, et l’application dépend toujours de votre commune. Avant de vous engager, vérifiez les valeurs du moment sur impots.gouv.fr ou service-public.fr, ou rapprochez-vous de votre centre des impôts fonciers.
Questions fréquentes
Mon logement est récent, puis-je en bénéficier ?
Tout dépend de son âge. Depuis les impositions 2025, le logement doit être achevé depuis plus de dix ans au 1ᵉʳ janvier de la première année d’exonération (l’ancien critère « avant 1989 » ne s’applique plus). Un logement vraiment neuf relève plutôt du régime des logements très performants (BBC), avec ses propres conditions. Vérifiez le critère en vigueur auprès de votre commune.
L’exonération est-elle automatique quand je fais des travaux ?
Non, à deux niveaux. D’abord, votre commune doit l’avoir votée par délibération. Ensuite, vous devez la demander par une déclaration adressée au service des impôts avant le 1ᵉʳ janvier de la première année visée, avec vos justificatifs. Sans démarche, rien ne se déclenche.
Combien vais-je économiser ?
L’exonération porte sur 50 % à 100 % de la part communale et intercommunale de votre taxe foncière, pendant 3 ans, selon ce qu’a voté votre collectivité. Prenez votre taxe annuelle, appliquez le taux voté, multipliez par trois : vous avez une estimation.
Puis-je cumuler avec MaPrimeRénov’ ?
Oui. MaPrimeRénov’ finance les travaux, l’exonération allège votre taxe foncière : ce sont deux mécanismes distincts. Gardez simplement des factures cohérentes, et vérifiez auprès du fisc les règles exactes de prise en compte des dépenses pour atteindre le seuil.
Quelle est la date limite pour déclarer ?
Avant le 1ᵉʳ janvier de la première année pour laquelle vous demandez l’exonération. C’est une date couperet : une déclaration hors délai fait perdre le bénéfice pour l’année concernée. Vérifiez les modalités exactes sur impots.gouv.fr.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .