
Vendre sa SCI ou céder ses parts : fiscalité et démarches
Sortir d’une SCI, ce n’est pas forcément vendre le bien qu’elle détient. Vous pouvez aussi céder vos parts, et la fiscalité comme les démarches n’ont rien à voir. On vous montre les deux voies, qui paie quoi, la nouvelle obligation d’acte depuis juin 2026, et laquelle sert vraiment votre projet.
Deux façons de sortir, à ne pas confondre
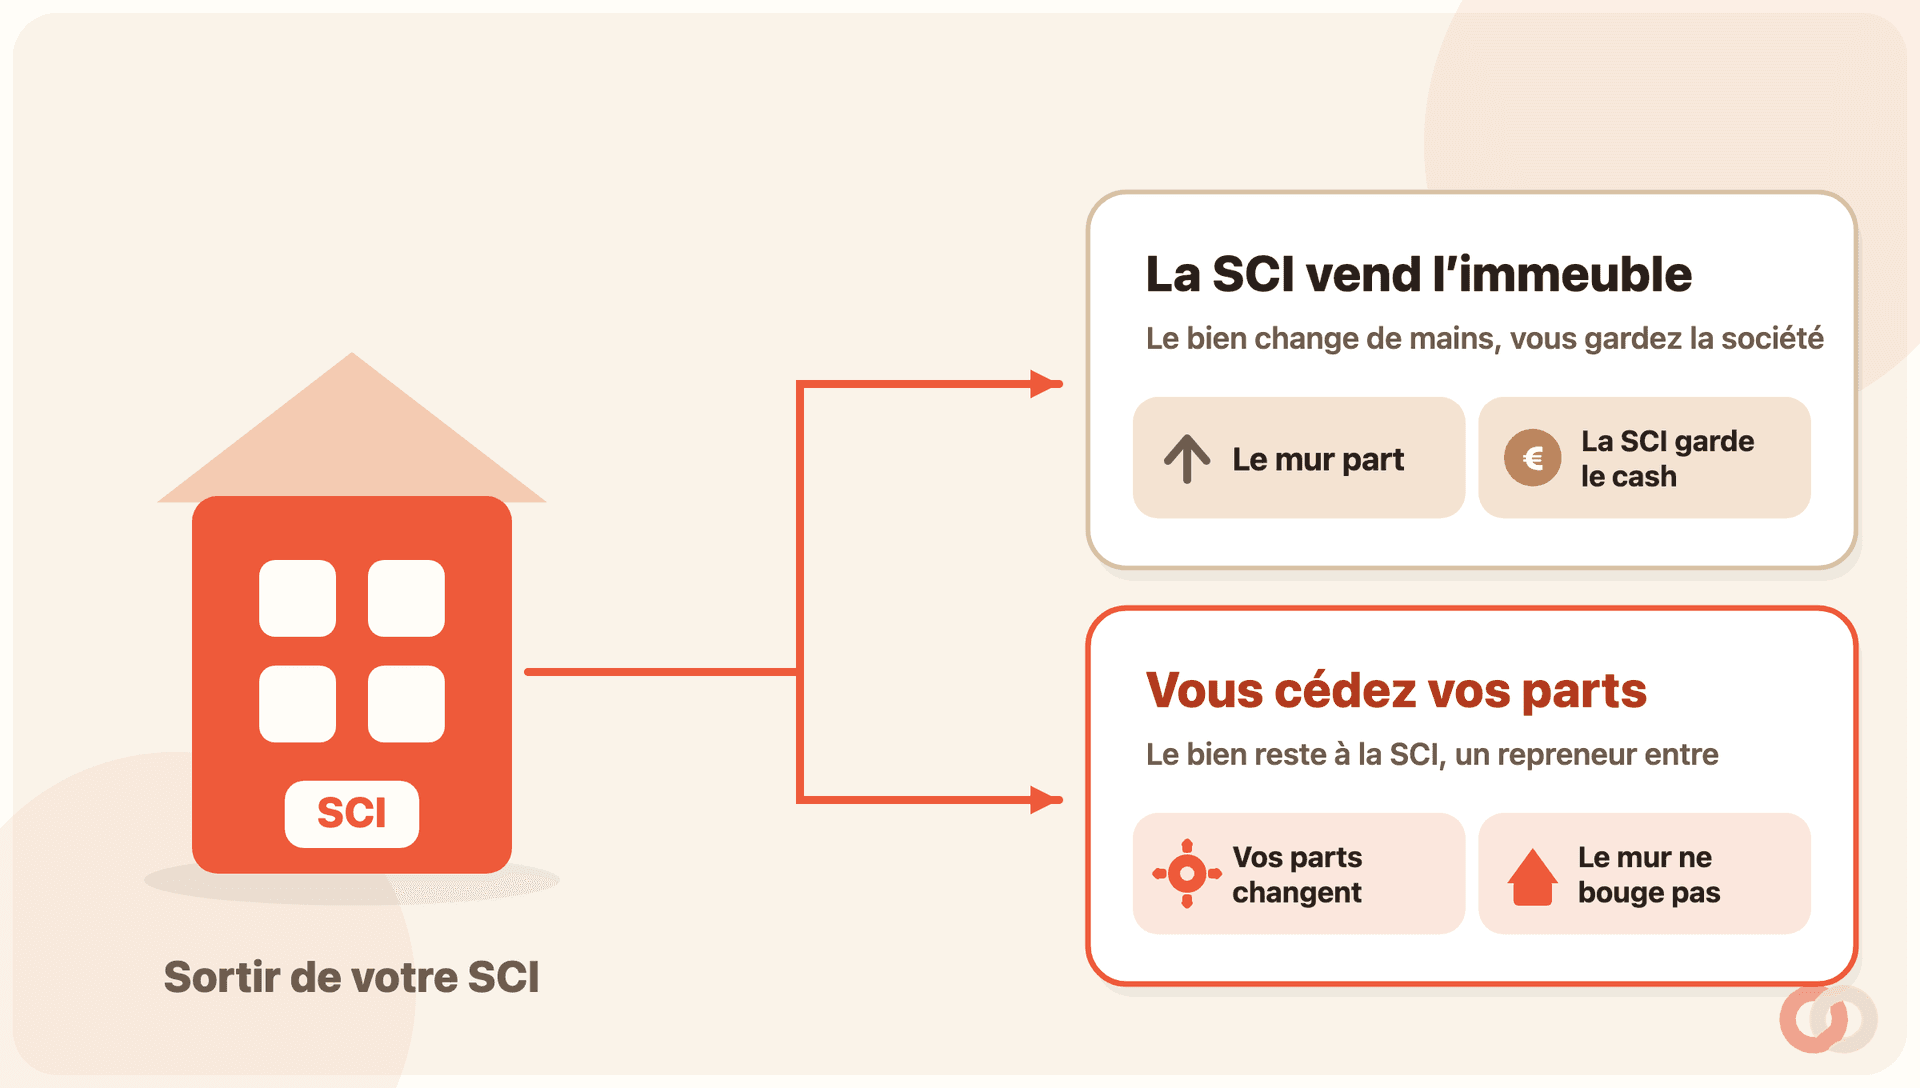
Quand votre bien est logé dans une SCI, il existe deux manières très différentes de « vendre ». Les confondre peut vous coûter cher, car la fiscalité et les formalités ne sont pas les mêmes.
- La SCI vend l’immeuble qu’elle détient. La société encaisse le prix, elle calcule une plus-value, et vous récupérez l’argent ensuite au niveau de la SCI. Vous restez associé d’une société qui n’a plus de bien, juste de la trésorerie.
- Vous cédez vos parts de SCI. Vous vendez vos droits dans la société à un repreneur, qui devient associé à votre place. Le bien, lui, ne bouge pas : il reste la propriété de la SCI.
Dans le premier cas, c’est un bien immobilier qui change de mains. Dans le second, ce sont des parts sociales, c’est-à-dire des droits dans une société. Deux objets juridiques différents, donc deux régimes différents.
Le réflexe utile : avant de parler prix, demandez-vous ce que vous vendez vraiment, le mur ou vos parts. Toute la suite en découle.
Option 1 : la SCI vend l’immeuble
Ici, c’est la société qui vend. La plus-value se calcule au niveau de la SCI, et son régime dépend de l’impôt auquel la société est soumise.
Si votre SCI est à l’impôt sur le revenu (le cas le plus courant pour louer en nu), la plus-value suit le régime des particuliers : 19 % d’impôt plus 17,2 % de prélèvements sociaux, avec les abattements pour durée de détention qui effacent l’impôt au bout de 22 ans et les prélèvements sociaux au bout de 30 ans. Chaque associé est imposé sur sa quote-part. Vérifiez les taux du moment sur impots.gouv.fr, car ils peuvent évoluer.
Si votre SCI est à l’impôt sur les sociétés, le calcul change du tout au tout : la plus-value, c’est le prix de vente moins la valeur nette comptable du bien (le prix d’achat diminué des amortissements déjà déduits). Comme vous avez amorti le bien pendant des années, cette valeur comptable est basse, donc la plus-value taxable peut être énorme, sans aucun abattement pour la durée.
Pour creuser le calcul de la plus-value à l’IR, étape par étape et avec un exemple chiffré, on détaille tout dans un guide dédié (voir plus bas).
Option 2 : vous cédez vos parts de SCI
Vendre ses parts, c’est céder ses droits dans la société. Le bien reste à la SCI, seul l’associé change. Et là, bonne surprise pour beaucoup de bailleurs : la fiscalité de la plus-value est souvent proche de celle d’une vente d’immeuble en direct.
La plus-value de cession de parts de SCI à l’impôt sur le revenu relève du régime des plus-values des particuliers (article 150 UB du Code général des impôts). Concrètement, cela veut dire le même couple de taxes que l’immobilier, 19 % plus 17,2 %, et les mêmes abattements pour durée de détention qui font fondre la note avec le temps.
- La plus-value, c’est votre prix de cession des parts moins leur prix de revient (ce que les parts vous ont coûté, apports compris).
- L’abattement grimpe avec les années de détention, jusqu’à exonérer l’impôt sur le revenu et, plus tard, les prélèvements sociaux.
- Une surtaxe peut s’ajouter sur les plus-values élevées, comme pour un bien.
Attention au cas de la SCI à l’IS : la cession des parts ne relève plus du même régime et les abattements pour durée de l’immobilier ne s’appliquent pas de la même façon. Là encore, le chiffrage se fait au cas par cas.
Les droits d’enregistrement de 5 % (payés par l’acheteur)
La cession de parts déclenche des droits d’enregistrement. Pour une SCI dite « à prépondérance immobilière » (dont l’actif est principalement composé d’immeubles, ce qui est le cas de la plupart des SCI de location, au sens de l’article 726 du CGI), ces droits s’élèvent à 5 % du prix de cession, ou de la valeur réelle des parts si elle est plus élevée.
Bonne nouvelle côté vendeur : ce sont des droits à la charge de l’acquéreur, pas du cédant. C’est l’acheteur qui les règle lors de l’enregistrement de l’acte.
À comparer avec une vente d’immeuble en direct, où l’acheteur paie les droits de mutation classiques (souvent autour de 7 à 8 % tout compris). Selon la situation, le passage par les parts peut alléger la facture d’acquisition, un vrai argument pour trouver preneur.
L’agrément des associés : on ne cède pas comme on veut
Dans une SCI à plusieurs, vous n’êtes pas totalement libre de vendre vos parts à qui vous voulez. Les statuts prévoient presque toujours une clause d’agrément : les autres associés doivent approuver l’entrée du repreneur.
La majorité requise et les cas concernés (vente à un tiers, à un autre associé, à un membre de la famille) dépendent de ce que disent vos statuts. Relisez-les avant toute démarche, c’est le mode d’emploi de votre propre SCI.
Une fois le repreneur trouvé et l’agrément obtenu, la cession suit un parcours balisé :
- Obtenir l’agrément
Vous notifiez votre projet de cession à la SCI et aux associés. Ils se prononcent selon la majorité fixée par les statuts. Sans agrément, la cession ne peut pas aller plus loin.
- Faire établir l’acte de cession
Depuis fin juin 2026, un simple écrit ne suffit plus pour une SCI à prépondérance immobilière : l’acte doit être authentique, contresigné par un avocat ou, dans certains cas prévus par la loi, rédigé par un expert-comptable, sous peine de nullité. Il précise le nombre de parts, le prix et l’identité du repreneur.
- Enregistrer l’acte
L’acte est enregistré auprès du service des impôts, en principe dans le mois. Depuis la réforme de juin 2026, cet enregistrement suppose la présentation d’une copie de l’acte qualifié ci-dessus : sans elle, l’enregistrement est refusé et la cession reste inopposable aux tiers. C’est à cette étape que l’acquéreur acquitte les droits d’enregistrement.
- Mettre à jour les statuts et publier
La répartition des parts est modifiée dans les statuts, et la cession fait l’objet des formalités de publicité et de dépôt au greffe pour être opposable aux tiers.
Ces formalités ont un coût et prennent du temps. Elles restent souvent plus souples qu’une vente immobilière classique, mais depuis juin 2026 la cession de parts d’une SCI à prépondérance immobilière doit elle aussi passer par un acte qualifié : ne la traitez plus comme une simple affaire entre associés sur un bout de papier.
Vendre le bien ou céder les parts : comment trancher
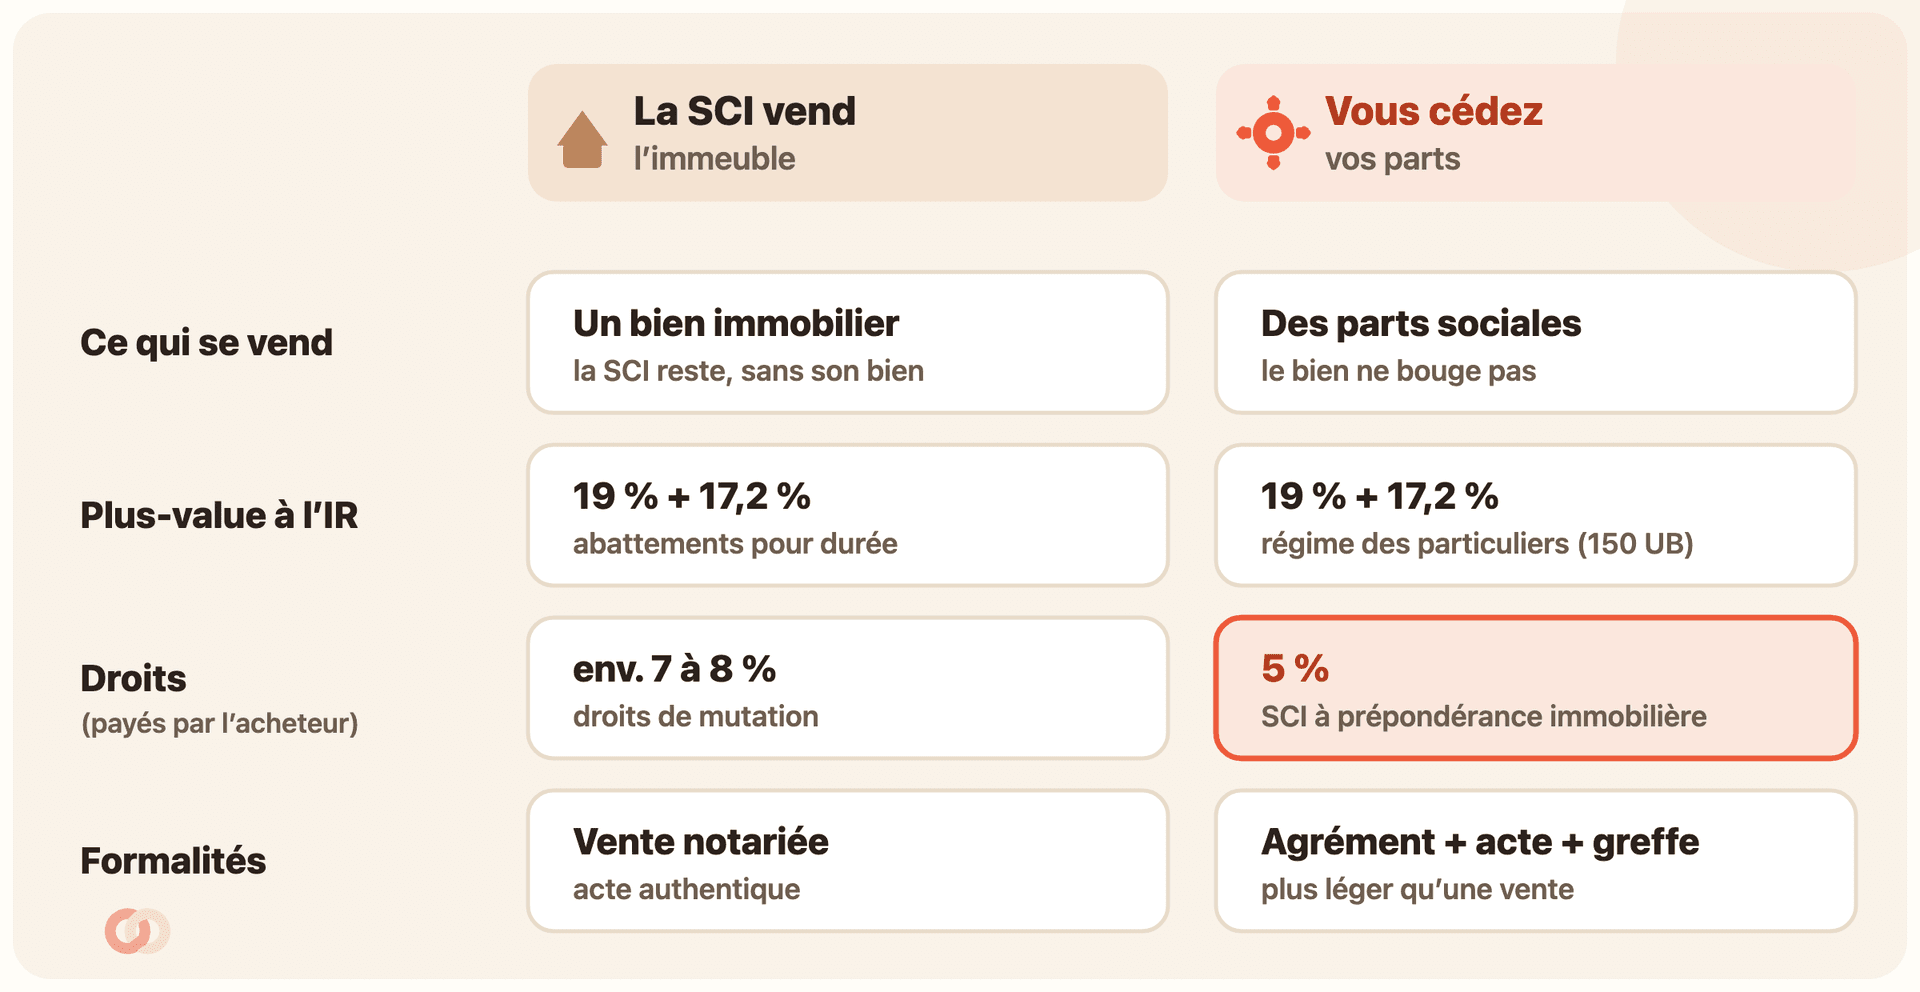
Il n’y a pas de bonne réponse universelle. Le bon choix dépend de votre objectif, de l’impôt de la SCI et du profil de votre repreneur.
Céder ses parts a trois atouts souvent décisifs :
- La souplesse : vous pouvez vendre tout ou partie de vos parts, et étaler les cessions dans le temps, ce qui est impossible avec un immeuble qu’on ne découpe pas en tranches.
- La transmission facilitée : les parts se transmettent plus simplement qu’un bien, et se prêtent bien au démembrement (vous donnez la nue-propriété et gardez les loyers).
- Une possible décote de parts : la valeur des parts peut être minorée par rapport à la valeur du bien, notamment pour tenir compte de l’absence de liquidité, et à l’IS de l’impôt latent sur les plus-values non encore réalisées.
À l’inverse, vendre l’immeuble en direct est parfois plus simple à comprendre pour l’acheteur, qui achète un bien et non des parts d’une société dont il hérite l’histoire et les éventuelles dettes. C’est souvent le choix quand on veut solder complètement l’opération.
Dans tous les cas, faites chiffrer les deux scénarios avant de décider. Entre la plus-value, les droits et le régime fiscal de la SCI, l’écart final peut être important.
Questions fréquentes
Céder mes parts de SCI, est-ce que ça coûte moins cher d’impôt que vendre le bien ?
Pas forcément, mais le régime est souvent proche quand la SCI est à l’impôt sur le revenu : la plus-value de cession de parts suit le régime des particuliers (article 150 UB du CGI), avec les mêmes abattements pour durée de détention que l’immobilier. À l’impôt sur les sociétés, le calcul est très différent. Faites chiffrer votre cas.
Qui paie les droits d’enregistrement sur une cession de parts de SCI ?
C’est l’acquéreur. Pour une SCI à prépondérance immobilière, ces droits sont de 5 % du prix de cession (ou de la valeur réelle des parts si elle est plus élevée). Vérifiez le taux en vigueur sur une source officielle au moment de la vente, car il peut évoluer.
Puis-je vendre mes parts de SCI sans l’accord des autres associés ?
Rarement. La plupart des statuts prévoient une clause d’agrément : les associés doivent approuver l’entrée du repreneur, selon une majorité fixée par vos statuts. Relisez-les avant toute démarche, les règles varient d’une SCI à l’autre.
Pourquoi la valeur de mes parts peut-elle être inférieure à la valeur du bien ?
Parce que des parts de société sont moins liquides qu’un bien, et parce qu’à l’impôt sur les sociétés elles portent un impôt latent sur les plus-values non encore réalisées. Cette décote doit être justifiée par des éléments concrets, sinon l’administration peut la contester.
Faut-il un notaire pour céder des parts de SCI ?
Depuis fin juin 2026, oui dans la quasi-totalité des cas. Pour une SCI à prépondérance immobilière (la plupart des SCI de location), la cession de parts doit être constatée par un acte authentique (notaire), contresigné par un avocat ou, dans certains cas prévus par la loi, rédigé par un expert-comptable, sous peine de nullité (article 1865-1 du Code civil, loi n° 2026-534 du 25 juin 2026). Le simple acte sous seing privé ne suffit plus. Faites sécuriser l’acte, l’agrément et les formalités par un professionnel habilité.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .