
Donner la nue-propriété de ses parts de SCI : transmettre son parc en douceur
Vous aimeriez transmettre votre parc à vos enfants, mais pas question de perdre vos loyers ni la main sur la gestion. Bonne nouvelle : donner la nue-propriété de vos parts de SCI permet exactement ça. On vous explique le mécanisme, le barème fiscal et un exemple chiffré.
Démembrement, usufruit, nue-propriété : trois mots, une idée simple
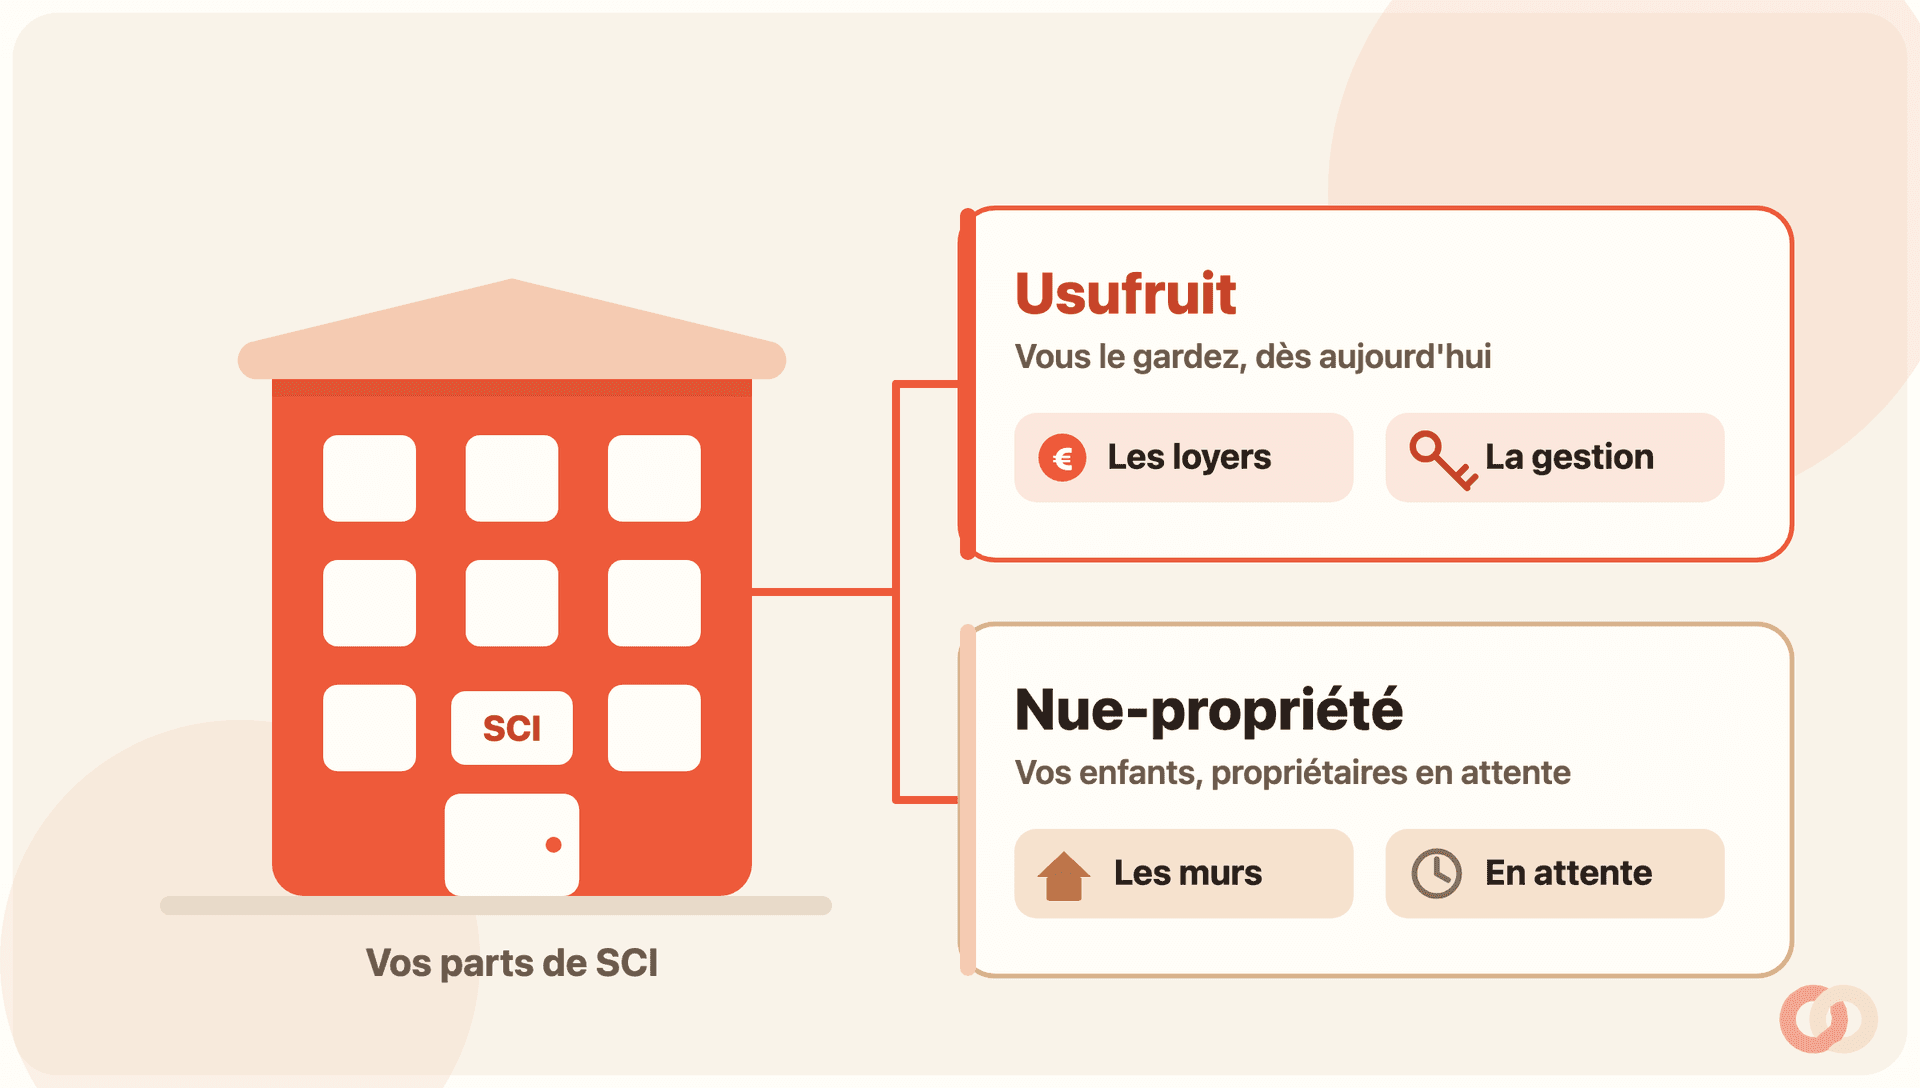
Normalement, quand vous possédez un bien, vous en avez la pleine propriété : vous l’utilisez, vous touchez les loyers, et vous pouvez le vendre. Le démembrement, c’est l’idée de couper cette pleine propriété en deux morceaux que l’on confie à deux personnes différentes.
Les deux morceaux portent un nom :
- L’usufruit : le droit d’utiliser le bien et d’en percevoir les revenus. Pour un bailleur, c’est ce qui compte au quotidien, les loyers tombent chez l’usufruitier.
- La nue-propriété : le droit de « posséder le mur » sans en profiter tout de suite. Le nu-propriétaire ne touche rien et ne décide de rien tant que l’usufruit existe.
L’intérêt pour la transmission tient en une phrase : vous donnez la nue-propriété à vos enfants aujourd’hui, et vous gardez l’usufruit pour vous. Ils deviennent propriétaires « en attente », vous continuez d’encaisser et de gérer comme avant.
Pour garder ce partage en tête : l’usufruitier garde les loyers et la gestion, le nu-propriétaire attend la reconstitution.
Donner la nue-propriété des parts, pas le bien lui-même
Quand votre bien est logé dans une SCI, ce n’est pas le logement que vous détenez directement, mais des parts de la société, et c’est la SCI qui est propriétaire du bien. C’est justement ce qui rend la transmission plus souple.
Vous donnez donc la nue-propriété de vos parts de SCI, pas la nue-propriété du logement. Vous pouvez d’ailleurs ne transmettre qu’une partie de vos parts, et étaler les donations dans le temps, ce qui serait bien plus difficile avec un immeuble qu’on ne découpe pas en tranches.
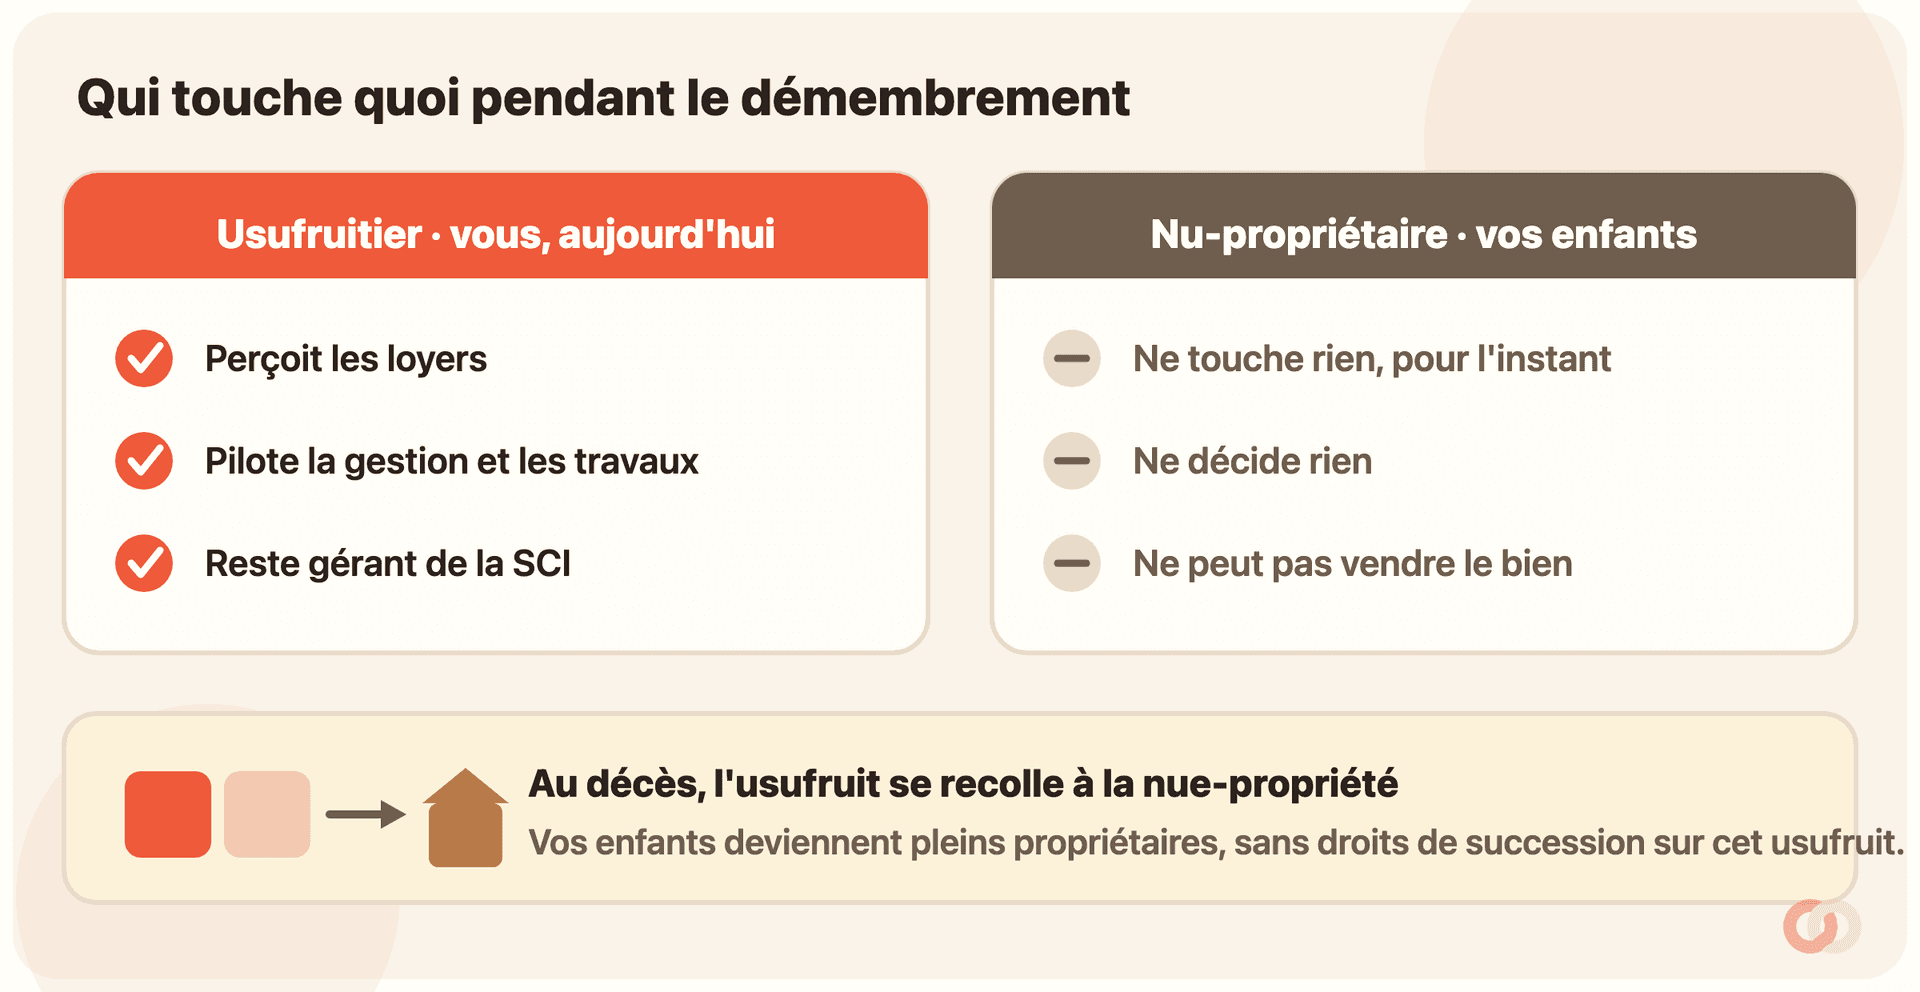
Tant que vous gardez l’usufruit de vos parts, vous restez aux commandes :
- Vous percevez les loyers distribués par la SCI, en tout ou partie selon ce que prévoient les statuts.
- Vous pouvez rester gérant de la SCI et continuer à décider de la location, des travaux, du choix des locataires.
- Vos enfants, nus-propriétaires, ne peuvent pas vendre le bien ni vous évincer de la gestion.
C’est tout l’intérêt par rapport à une donation « sèche » du bien : vous transmettez la valeur sans vous dépouiller de vos revenus ni de votre pouvoir de décision.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Le barème de l’article 669 : plus vous donnez tôt, moins c’est cher
Quand vous donnez la nue-propriété, l’administration ne calcule les droits de donation que sur la valeur de cette nue-propriété, pas sur la valeur totale des parts. Et cette valeur dépend de votre âge au moment de la donation.
La règle est fixée par l’article 669 du Code général des impôts. Plus vous êtes jeune, plus votre usufruit vaut cher (vous allez en profiter longtemps), donc moins la nue-propriété que vous donnez est valorisée. Voici le barème par tranche d’âge de l’usufruitier :
- Moins de 21 ans : usufruit 90 %, nue-propriété 10 %.
- De 21 à 30 ans : usufruit 80 %, nue-propriété 20 %.
- De 31 à 40 ans : usufruit 70 %, nue-propriété 30 %.
- De 41 à 50 ans : usufruit 60 %, nue-propriété 40 %.
- De 51 à 60 ans : usufruit 50 %, nue-propriété 50 %.
- De 61 à 70 ans : usufruit 40 %, nue-propriété 60 %.
- De 71 à 80 ans : usufruit 30 %, nue-propriété 70 %.
- De 81 à 90 ans : usufruit 20 %, nue-propriété 80 %.
- À partir de 91 ans : usufruit 10 %, nue-propriété 90 %.
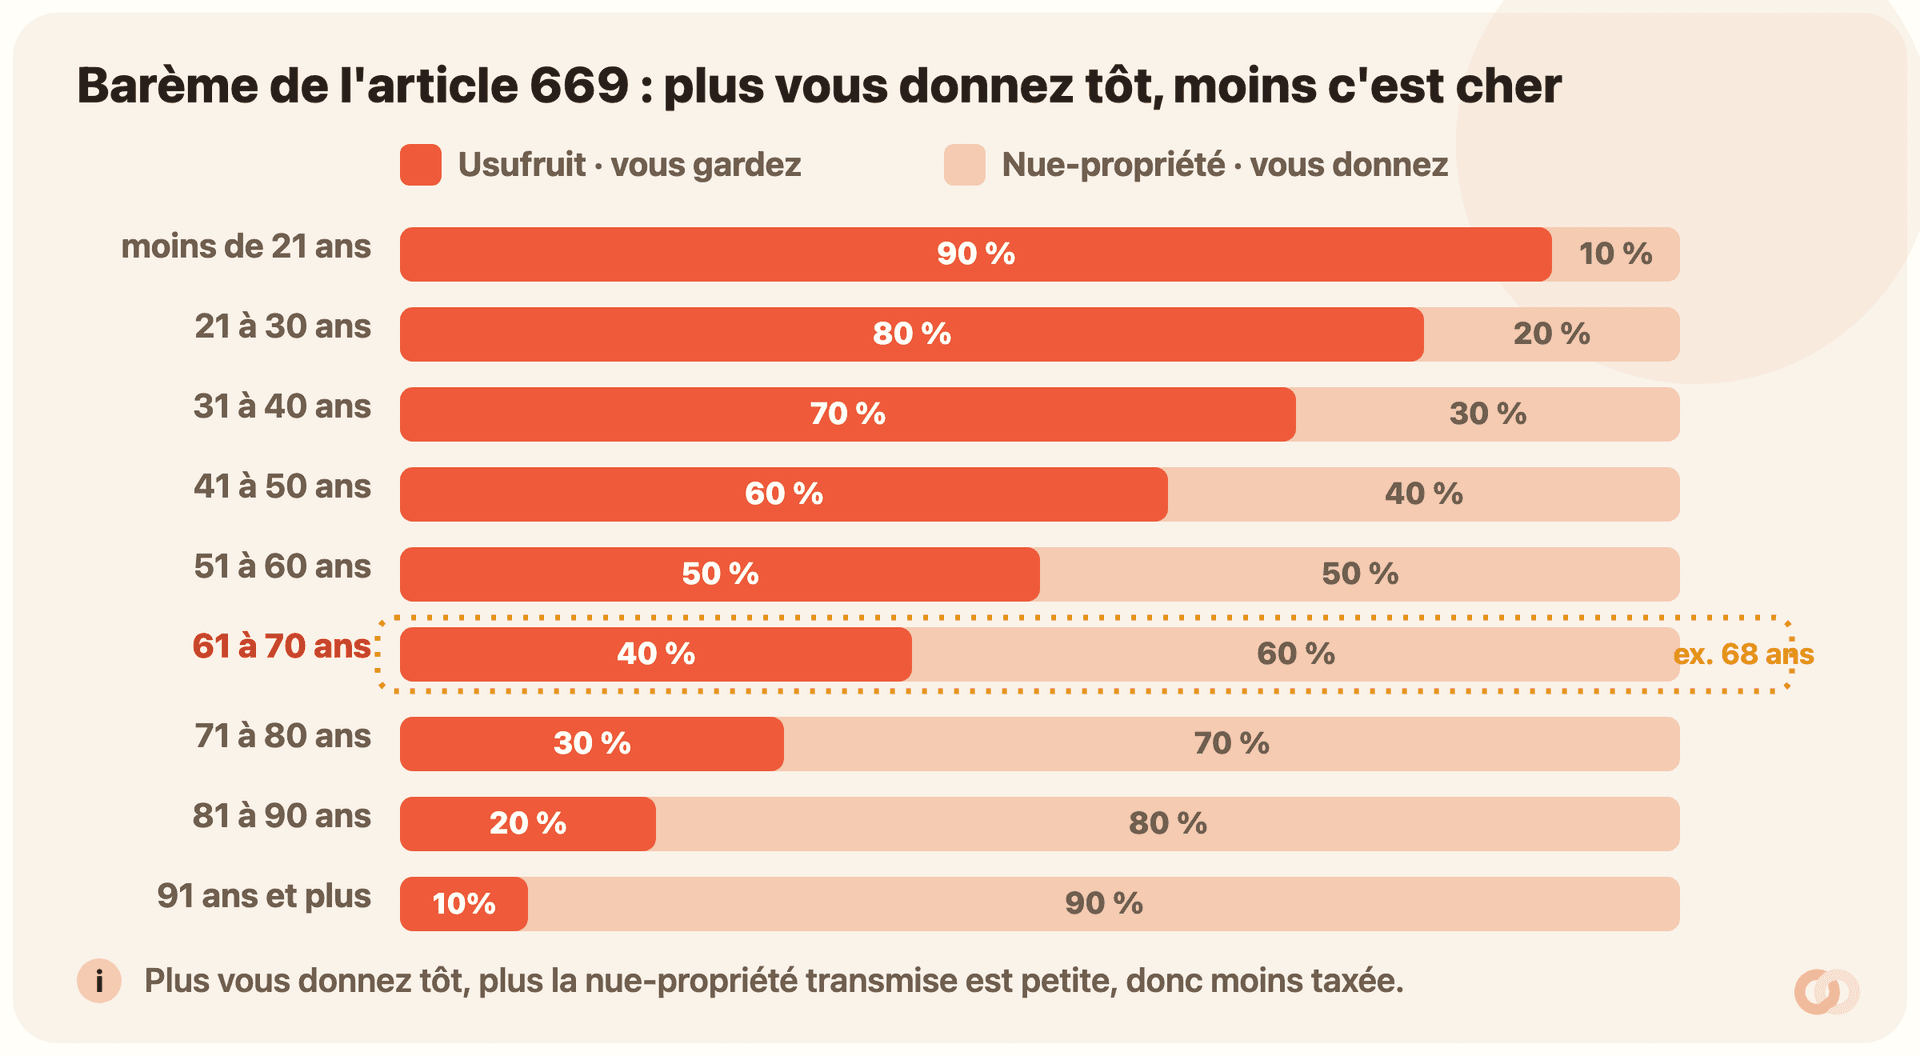
On lit ce tableau par tranche de dix ans. À 65 ans par exemple, vous êtes dans la tranche 61 à 70 ans : votre usufruit vaut 40 % et la nue-propriété que vous donnez vaut 60 % de la valeur des parts.
L’abattement de 100 000 € renouvelable tous les 15 ans
Une fois la valeur de la nue-propriété connue, on applique les abattements de donation. En ligne directe, chaque parent peut donner jusqu’à 100 000 € à chacun de ses enfants sans aucun droit à payer (article 779 du CGI). Au-delà, un barème progressif s’applique.
Deux précisions qui changent tout pour un bailleur :
- L’abattement se compte par parent et par enfant. Un couple peut donc transmettre jusqu’à 200 000 € à chaque enfant en franchise de droits, 100 000 € de chaque parent.
- Comme vous ne donnez que la nue-propriété (une fraction de la valeur), l’abattement « couvre » une valeur de parts bien plus élevée que 100 000 €.
Un exemple chiffré, pas à pas
Prenons un cas démonstratif, volontairement simple. Hélène a 68 ans. Ses parts de SCI, qui détient un immeuble locatif, valent 400 000 €. Elle a deux enfants et veut leur transmettre tout en gardant ses loyers.
- On repère la tranche d’âge au barème
Hélène a 68 ans, donc la tranche 61 à 70 ans : son usufruit vaut 40 %, la nue-propriété qu’elle donne vaut 60 % (article 669 du CGI).
- On chiffre la nue-propriété donnée
60 % de 400 000 €, soit 240 000 € de nue-propriété. Répartie entre ses deux enfants, cela fait 120 000 € de nue-propriété pour chacun.
- On applique l’abattement de 100 000 €
Pour chaque enfant : 120 000 € moins 100 000 € d’abattement, il reste 20 000 € soumis au barème des droits de donation. Si le second parent co-donne aussi, l’abattement grimpe et peut effacer la base taxable.
- Hélène garde l’essentiel
Elle conserve l’usufruit : les loyers continuent de lui revenir et elle peut rester gérante de la SCI. Elle a transmis 240 000 € de valeur en n’exposant que 2 fois 20 000 € aux droits.
Cet exemple est une démonstration du mécanisme, pas une promesse chiffrée. Les montants réels dépendent de la valeur exacte de vos parts, de votre âge à la signature, des donations passées et de votre situation familiale. Chaque chiffre doit être recalculé avec votre notaire.
Au décès : la pleine propriété se reconstitue sans droits
C’est le cœur de l’avantage, et souvent ce qui surprend le plus. À votre décès, l’usufruit s’éteint tout seul et vient se « recoller » à la nue-propriété que vos enfants détiennent déjà.
Vos enfants deviennent alors pleins propriétaires des parts, et ils n’ont aucun droit de succession à payer sur la valeur de cet usufruit qui disparaît (article 1133 du CGI). La transmission de cette part de valeur se fait en franchise.
Avant de signer : le passage par le notaire est obligatoire
Une donation de parts de SCI se fait obligatoirement par acte notarié. Ce n’est pas une formalité à prendre à la légère, et c’est aussi là que se joue la finesse du montage.
Quelques points que votre notaire va regarder de près :
- Les statuts de la SCI : qui perçoit quoi entre usufruitier et nu-propriétaire, qui vote quelles décisions, qui reste gérant.
- La clause de répartition du résultat, pour sécuriser le fait que les loyers vous reviennent bien pendant l’usufruit.
- Le sort d’un éventuel crédit en cours dans la SCI et son incidence sur la valeur des parts.
- Votre situation familiale (conjoint, nombre d’enfants, donations déjà faites) pour optimiser les abattements.
Le démembrement de parts est un outil puissant, mais c’est du sur-mesure. Les valeurs de ce guide servent à comprendre le mécanisme ; votre chiffrage définitif et la rédaction des actes relèvent du notaire, voire d’un avocat fiscaliste pour les patrimoines complexes.
Questions fréquentes
Est-ce que je continue à toucher les loyers si je donne la nue-propriété ?
Oui. En gardant l’usufruit de vos parts, vous conservez le droit aux revenus. Les loyers distribués par la SCI vous reviennent, selon ce que prévoient les statuts, tant que l’usufruit existe.
Puis-je rester gérant de la SCI après la donation ?
Oui, rien ne l’interdit. Vous pouvez rester gérant et continuer à piloter la location, les travaux et le choix des locataires. Les statuts précisent les pouvoirs respectifs de l’usufruitier et des nus-propriétaires.
Pourquoi la nue-propriété vaut-elle moins que les parts entières ?
Parce que le nu-propriétaire ne profite de rien tant que l’usufruit existe. L’article 669 du CGI fixe sa valeur selon votre âge : à 68 ans par exemple, la nue-propriété vaut 60 % de la valeur des parts, l’usufruit 40 %.
Mes enfants paieront-ils des droits de succession à mon décès ?
Pas sur l’usufruit qui s’éteint. À votre décès, l’usufruit se recolle à la nue-propriété sans droits de succession sur cette part (article 1133 du CGI). Vos enfants deviennent pleins propriétaires.
Tous les combien puis-je refaire une donation en franchise de droits ?
L’abattement de 100 000 € par parent et par enfant se reconstitue tous les 15 ans. Donner tôt permet de le « recharger » plusieurs fois au fil de la vie. Vérifiez le montant du moment sur service-public.fr.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .