
SCI à l’IS : l’outil pour développer son parc (ou pas)
On vous a peut-être dit que la SCI à l’IS « fait payer moins d’impôt ». C’est à la fois vrai et trompeur. En réalité, c’est un véhicule de capitalisation : génial pour développer un parc, piégeux si vous voulez juste encaisser vos loyers. Voici le vrai arbitrage, le coût que personne ne chiffre, et pour qui elle vaut le coup.
D’abord une question : développer ou sortir le cash ?
Avant même de parler de statuts et de taux d’impôt, une seule question tranche le débat : qu’allez-vous faire de vos loyers ?
Si vous voulez les encaisser pour compléter vos revenus, les mettre dans votre poche chaque mois, la SCI à l’impôt sur les sociétés (IS) n’est pas votre amie. Si vous voulez les laisser travailler pour acheter d’autres biens et bâtir un parc, elle devient un outil redoutable.
C’est tout l’angle de ce guide. La SCI à l’IS n’est pas une astuce magique pour payer moins d’impôt : c’est un véhicule de capitalisation. On vous explique ce qu’elle permet vraiment, ce qu’elle coûte, et comment savoir si elle colle à votre projet.
IR ou IS : le vrai arbitrage
Une SCI peut être imposée de deux façons. Ce choix pèse plus que tout le reste et mérite d’être mûrement réfléchi : l’option pour l’IS reste révocable pendant les cinq premiers exercices, puis elle devient définitive. Passé ce délai, le retour à l’IR est fermé, et y renoncer entre-temps a lui aussi un coût fiscal (on y revient plus bas).
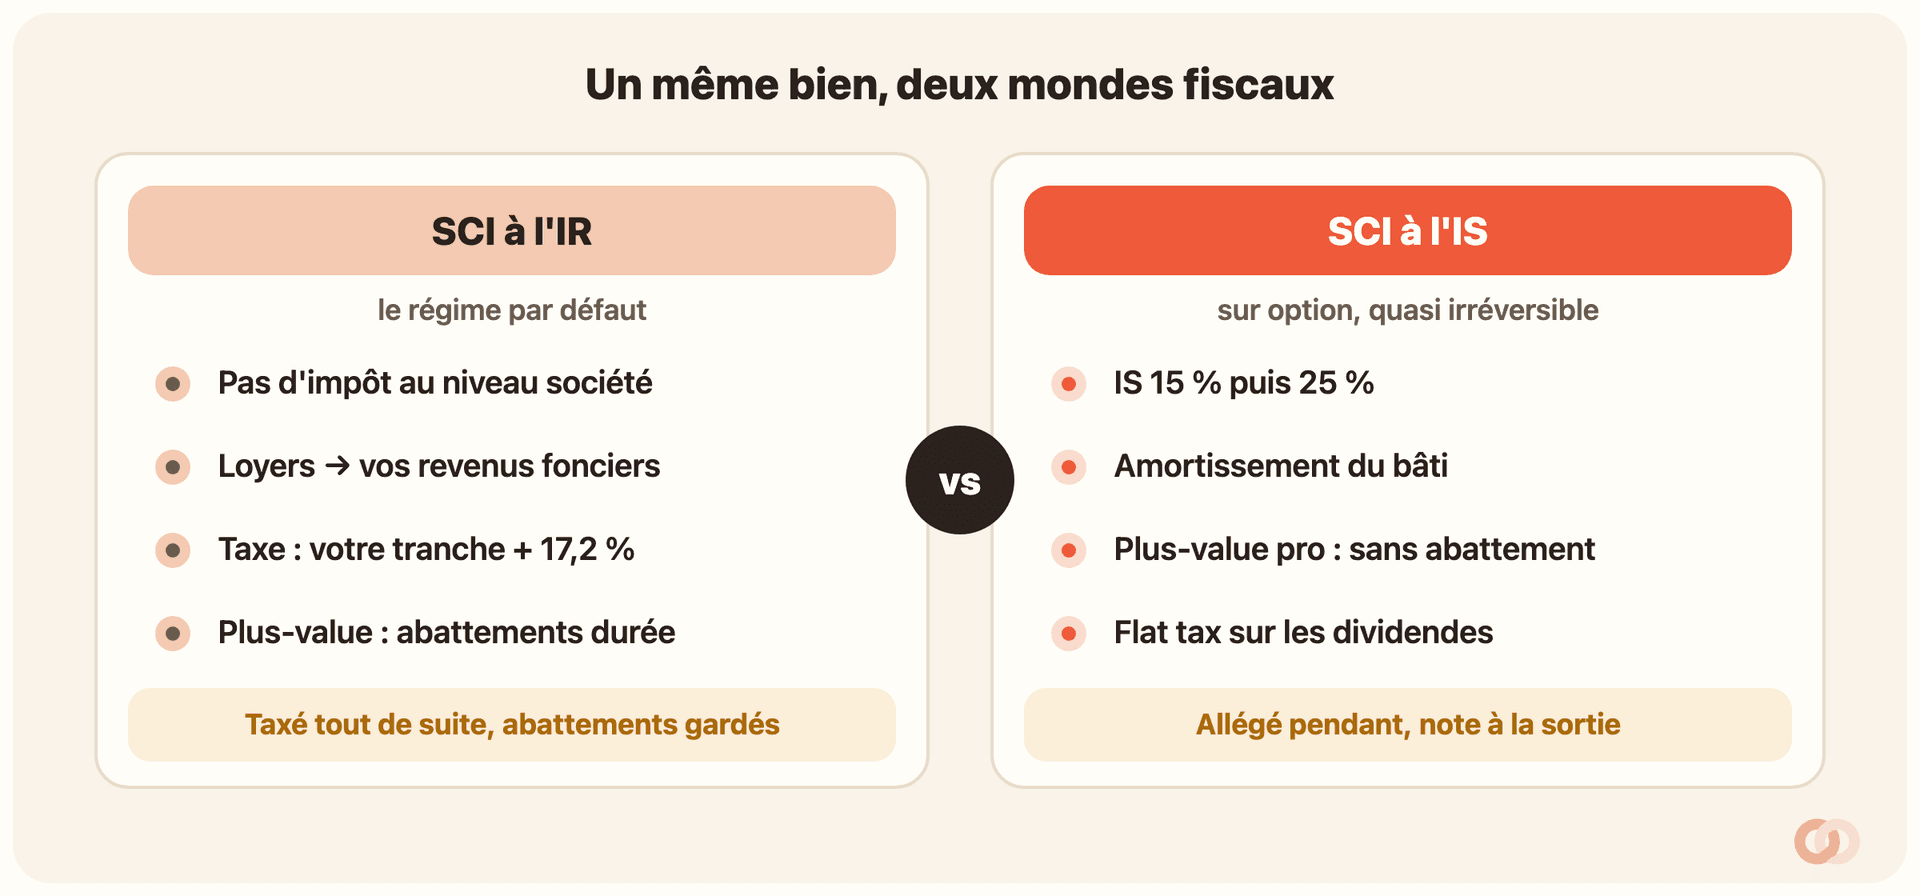
SCI à l’IR, le régime par défaut : la société ne paie pas d’impôt elle-même. Chaque associé déclare sa part des loyers dans ses revenus fonciers, taxés à votre tranche marginale plus 17,2 % de prélèvements sociaux. À 30 % de tranche, vos loyers sont donc amputés d’environ 47 %. Difficile de réinvestir dans ces conditions.
SCI à l’IS : c’est la société qui paie l’impôt sur son bénéfice, à 15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà (barème 2026, à confirmer sur impots.gouv.fr, un relèvement du seuil ayant été discuté au budget). Tant que l’argent reste dans la société, c’est tout ce qu’il paie.
L’écart saute aux yeux : près de 47 % d’un côté, 15 % de l’autre sur les premiers bénéfices. C’est précisément cette différence qui alimente la machine à capitaliser.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Ce que l’IS permet, concrètement
Derrière ce taux, trois leviers que le nom propre et la SCI à l’IR n’offrent pas :
- Amortir le bien : déduire chaque année une part de sa valeur, ce qui écrase le bénéfice imposable pendant des années.
- Réinvestir des loyers faiblement taxés : garder bien plus de cash dans la société pour l’apport ou les travaux suivants.
- Capitaliser dans la durée : accumuler des réserves pour acheter d’autres biens, sans que l’argent soit rogné par votre tranche personnelle à chaque étape.
Amortir le bien : le moteur caché
L’amortissement est la grande arme de l’IS. Chaque année, vous déduisez de votre bénéfice une fraction de la valeur du bâti (pas du terrain, qui lui ne se déprécie pas), comme s’il vieillissait, alors que vous ne sortez pas un euro de plus cette année-là.
Un exemple. Un immeuble acheté 300 000 €, dont environ 240 000 € de bâti amorti sur une trentaine d’années, vous donne de l’ordre de 8 000 € de charge déductible par an, sans aucune dépense réelle. Votre bénéfice imposable fond, et votre impôt sur les loyers devient souvent minime pendant longtemps.
Réinvestir des loyers peu taxés : l’effet boule de neige
Reprenons avec des chiffres. Votre SCI encaisse 20 000 € de loyers sur l’année. Après charges et amortissement, il reste, disons, 5 000 € de bénéfice. À l’IS au taux réduit, vous payez 15 %, soit 750 €. Il reste 4 250 € dans la société, prêts à être réinvestis.
En nom propre ou en SCI à l’IR, à 30 % de tranche, ces mêmes 5 000 € auraient été taxés à environ 47 %, soit près de 2 360 €. Vous auriez gardé moins de 2 650 €, et encore, dans votre poche personnelle, pas dans une structure prête à racheter.
Multipliez cet écart sur plusieurs biens et plusieurs années : la SCI à l’IS conserve beaucoup plus de cash disponible pour un apport, des travaux ou l’acquisition suivante. C’est l’effet boule de neige qui séduit les bailleurs en phase de développement.
Le coût caché : ce qu’on vous vend rarement
L’IS a un prix, et il se paie souvent plus tard. Trois postes à regarder en face avant de signer quoi que ce soit.
La plus-value des sociétés, sans pitié à la revente
C’est le piège numéro un. À l’IR, la plus-value suit le régime des particuliers : des abattements pour durée de détention, avec une exonération d’impôt sur le revenu au bout de 22 ans et de prélèvements sociaux au bout de 30 ans.
À l’IS, rien de tout ça. La plus-value est professionnelle : elle se calcule sur la valeur nette comptable (le prix d’achat moins tous les amortissements déjà déduits), sans aucun abattement pour durée de détention.
Concrètement. Un immeuble acheté 300 000 €, amorti à hauteur de 80 000 €, a une valeur comptable de 220 000 €. Revendu 350 000 €, il dégage 130 000 € de plus-value imposable à l’IS, et non 50 000 €. Tout ce que vous avez amorti pour payer moins d’impôt pendant la détention vous rattrape à la sortie.
La double imposition des dividendes
Deuxième coût. Tant que les bénéfices dorment dans la société, ils ne supportent que l’IS. Mais le jour où vous voulez récupérer cet argent personnellement, vous vous versez des dividendes, taxés une seconde fois.
La société a déjà payé l’IS sur son bénéfice. Puis, sur le dividende que vous vous versez, s’applique le prélèvement forfaitaire unique, la « flat tax » : 12,8 % d’impôt plus les prélèvements sociaux, ces derniers relevés à 18,6 % par la loi de financement de la Sécurité sociale pour 2026, soit 31,4 % au total (vérifiez le taux en vigueur sur impots.gouv.fr avant de chiffrer). Au bout du compte, le même euro est taxé deux fois.
Autrement dit : l’IS est imbattable tant que l’argent travaille dans la société, mais sortir le cash coûte cher. C’est exactement pour ça qu’il ne convient pas à celui qui veut vivre de ses loyers dès maintenant.
Un vrai formalisme comptable
Troisième coût, moins spectaculaire mais récurrent : la comptabilité. Une SCI à l’IS tient une vraie comptabilité d’entreprise, avec bilan, compte de résultat, liasse fiscale et registre des amortissements.
En pratique, un expert-comptable devient quasi incontournable, avec des honoraires annuels à budgéter (ils sont déductibles, maigre consolation). Ajoutez l’assemblée annuelle et les procès-verbaux. Rien d’insurmontable, mais c’est de la rigueur et un budget à prévoir chaque année.
Pour qui c’est pertinent (et pour qui non)
Résumons sans langue de bois. La SCI à l’IS a du sens si vous cochez ces cases :
- Vous êtes en phase de développement et voulez réinvestir vos loyers plutôt que les consommer.
- Vous visez plusieurs biens et un horizon long : conserver, pas revendre vite.
- Votre tranche marginale est élevée (30 % et plus), l’écart avec l’IS devient alors très parlant.
- Vous acceptez une comptabilité d’entreprise et un expert-comptable chaque année.
- Clarifiez votre intention
Réinvestir vos loyers pour acheter d’autres biens, ou les encaisser pour vivre ? Cette réponse à elle seule élimine souvent l’IS.
- Chiffrez les deux scénarios
Faites simuler l’IR et l’IS sur 10 à 15 ans : impôt annuel pendant la détention, mais aussi plus-value et dividendes à la sortie. Ne comparez jamais que l’impôt annuel.
- Regardez votre horizon
Conserver longtemps rend l’IS défendable. Une revente à moyen terme fait presque toujours pencher vers l’IR et ses abattements.
- Validez avec un pro
L’option pour l’IS ne se révoque que pendant les cinq premiers exercices, puis devient définitive : un expert-comptable ou un notaire doit calibrer le montage sur vos vrais chiffres avant de trancher.
Développer, c’est d’abord savoir où vous en êtes
Capitaliser suppose une chose simple : savoir, à tout moment, ce que rapporte vraiment chaque bien et chaque structure. Un parc qui grossit sans suivi, c’est un parc qu’on pilote au doigt mouillé, et c’est comme ça qu’on rate la bonne décision d’achat.
Sur Locara, chaque bien est rattaché à une identité bailleur : vous en nom propre, ou votre SCI. Le suivi de rentabilité et le rapport comptable se répartissent automatiquement par identité et par bien. Vous voyez d’un coup d’œil ce que dégage chaque société, sans jongler avec plusieurs tableurs.
De quoi décider, chiffres en main, si votre prochaine acquisition passe par la SCI à l’IS ou pas. Locara ne remplace pas votre expert-comptable, mais vous donne la vision claire qui nourrit la bonne décision.
Questions fréquentes
SCI à l’IR ou à l’IS pour développer son parc ?
L’IS si vous voulez réinvestir vos loyers, capitaliser et conserver vos biens longtemps : vous ne payez que 15 % sur les premiers bénéfices, de quoi racheter plus vite. L’IR si vous voulez encaisser vos loyers ou revendre à moyen terme, car il conserve les abattements sur la plus-value. L’option pour l’IS n’est révocable que durant les cinq premiers exercices, ensuite elle est définitive : faites-la valider par un expert-comptable.
Peut-on vraiment payer moins d’impôt avec une SCI à l’IS ?
Pendant la détention, oui : l’amortissement écrase le bénéfice et le taux est de 15 % jusqu’à 42 500 € contre votre tranche plus 17,2 % de prélèvements sociaux à l’IR. Mais c’est surtout un report : la plus-value à la revente et la flat tax sur les dividendes rattrapent une bonne part de l’économie. L’IS n’est gagnant que si l’argent reste et travaille dans la société.
Quel est le taux de l’IS en 2026 ?
Le taux réduit est de 15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà. Le taux réduit suppose un chiffre d’affaires inférieur à 10 M€, un capital entièrement libéré et détenu à au moins 75 % par des personnes physiques. Un relèvement du seuil a été discuté au budget 2026 : vérifiez le barème en vigueur sur impots.gouv.fr avant de l’appliquer.
Pourquoi la plus-value est-elle plus lourde en SCI à l’IS ?
Parce que c’est une plus-value professionnelle, calculée sur la valeur nette comptable (prix d’achat moins les amortissements déjà déduits), sans aucun abattement pour durée de détention. Exemple : un bien acheté 300 000 €, amorti de 80 000 €, revendu 350 000 €, génère 130 000 € imposables, et non 50 000 €. Plus vous avez amorti, plus la note est salée.
Comment sortir l’argent d’une SCI à l’IS ?
Principalement par des dividendes, taxés au prélèvement forfaitaire unique (12,8 % d’impôt plus 18,6 % de prélèvements sociaux depuis la LFSS 2026, soit 31,4 %, ou au barème sur option), ou par une rémunération de gérant. Comme la société a déjà payé l’IS, l’argent est imposé deux fois. C’est la raison pour laquelle l’IS convient pour réinvestir, pas pour vivre de ses loyers au quotidien. Vérifiez le taux en vigueur avant de chiffrer.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .