
Vendre un bien en LMNP : la réintégration des amortissements change la plus-value
Pendant des années, le LMNP au réel offrait un avantage rare : amortir son bien pour effacer l’impôt sur les loyers, sans jamais payer la facture à la revente. La loi de finances pour 2025 a fermé cette porte. Voici ce qui change exactement, qui échappe à la réforme, et un exemple chiffré avant/après pour mesurer l’impact sur votre future vente.
Ce qui a changé en 2025, en une phrase
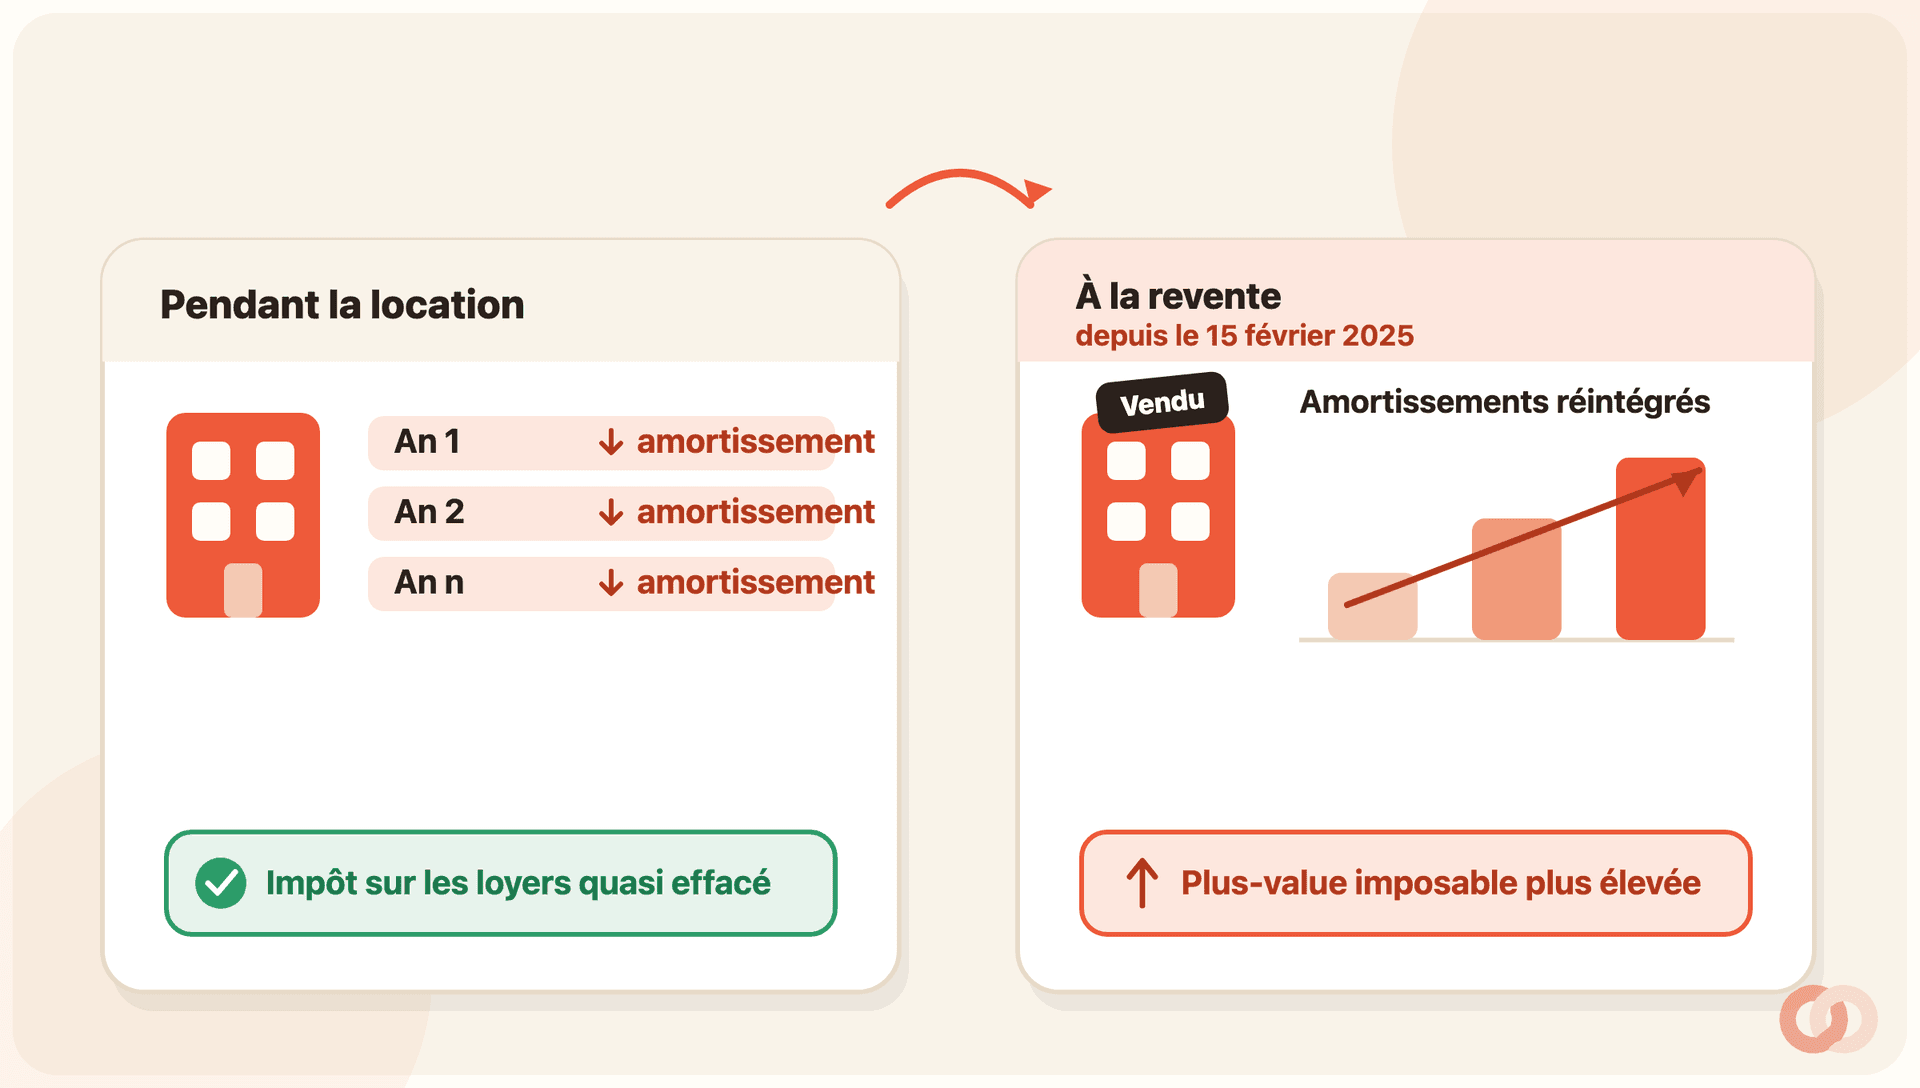
Jusqu’en février 2025, le statut LMNP au réel cumulait deux avantages. Chaque année, vous déduisiez l’amortissement du bien de vos loyers, ce qui réduisait, voire annulait, votre impôt sur les recettes locatives. Et le jour de la revente, ces amortissements déduits n’étaient pas repris dans le calcul de la plus-value. Double gain.
La loi de finances pour 2025 (article 84) a mis fin à cet angle mort. Pour les ventes réalisées à compter du 15 février 2025, les amortissements admis en déduction viennent minorer le prix d’acquisition retenu pour la plus-value. Mécaniquement, la plus-value imposable augmente, donc l’impôt à la revente aussi.
Bonne nouvelle malgré tout : la vente reste soumise au régime des plus-values des particuliers, avec ses abattements pour durée de détention. Et certaines résidences services échappent à la réforme. On détaille tout, avec un exemple chiffré.
L’amortissement en LMNP, pourquoi c’était si avantageux
Petit rappel pour ceux qui découvrent le mécanisme. Au régime réel, le LMNP permet d’amortir le bien : on considère qu’il se déprécie chaque année, et on déduit cette dépréciation (hors valeur du terrain) de vos loyers imposables.
Sur un appartement amorti par exemple sur une trentaine d’années, cela représente plusieurs milliers d’euros de charge déductible par an, sans sortir un centime. C’est ce qui permet à beaucoup de loueurs meublés de ne payer quasiment aucun impôt sur leurs loyers pendant des années.
L’anomalie, c’est qu’avant 2025, cet amortissement déduit disparaissait complètement au moment de la revente. Vous aviez baissé votre impôt année après année, et la plus-value se calculait comme si vous n’aviez jamais rien amorti. C’est précisément cet écart que la réforme vient corriger, pour aligner le LMNP sur le traitement des loueurs professionnels.
Ce que change exactement la loi de finances 2025
Le principe tient en une ligne : le prix d’acquisition servant au calcul de la plus-value est désormais diminué des amortissements déduits pendant la location au réel.
Un prix d’acquisition plus bas, c’est un écart plus grand avec le prix de vente, donc une plus-value imposable plus élevée. L’article 84 crée pour cela le III de l’article 150 VB du Code général des impôts.
Point important et parfois mal compris : la réintégration ne vise pas seulement les amortissements pratiqués depuis 2025. Une réponse ministérielle (question écrite n° 10097, publiée au Journal officiel le 24 mars 2026) a confirmé qu’elle porte sur l’ensemble des amortissements déduits, y compris ceux des années antérieures, dès lors que la vente intervient à compter du 15 février 2025.
Exemple chiffré : avant / après la réforme
Prenons un studio meublé acheté 200 000 € et revendu 280 000 €, loué au réel. Pendant la location, le propriétaire a déduit 60 000 € d’amortissements (chiffre d’exemple). On laisse de côté frais et abattements pour isoler l’effet de la réforme.
Avant le 15 février 2025 :
- Prix de vente : 280 000 €.
- Prix d’acquisition retenu : 200 000 €.
- Plus-value brute : 280 000 − 200 000 = 80 000 €.
Depuis le 15 février 2025 :
- Amortissements déduits pendant la location : 60 000 €.
- Prix d’acquisition retenu, désormais minoré : 200 000 − 60 000 = 140 000 €.
- Plus-value brute : 280 000 − 140 000 = 140 000 €.
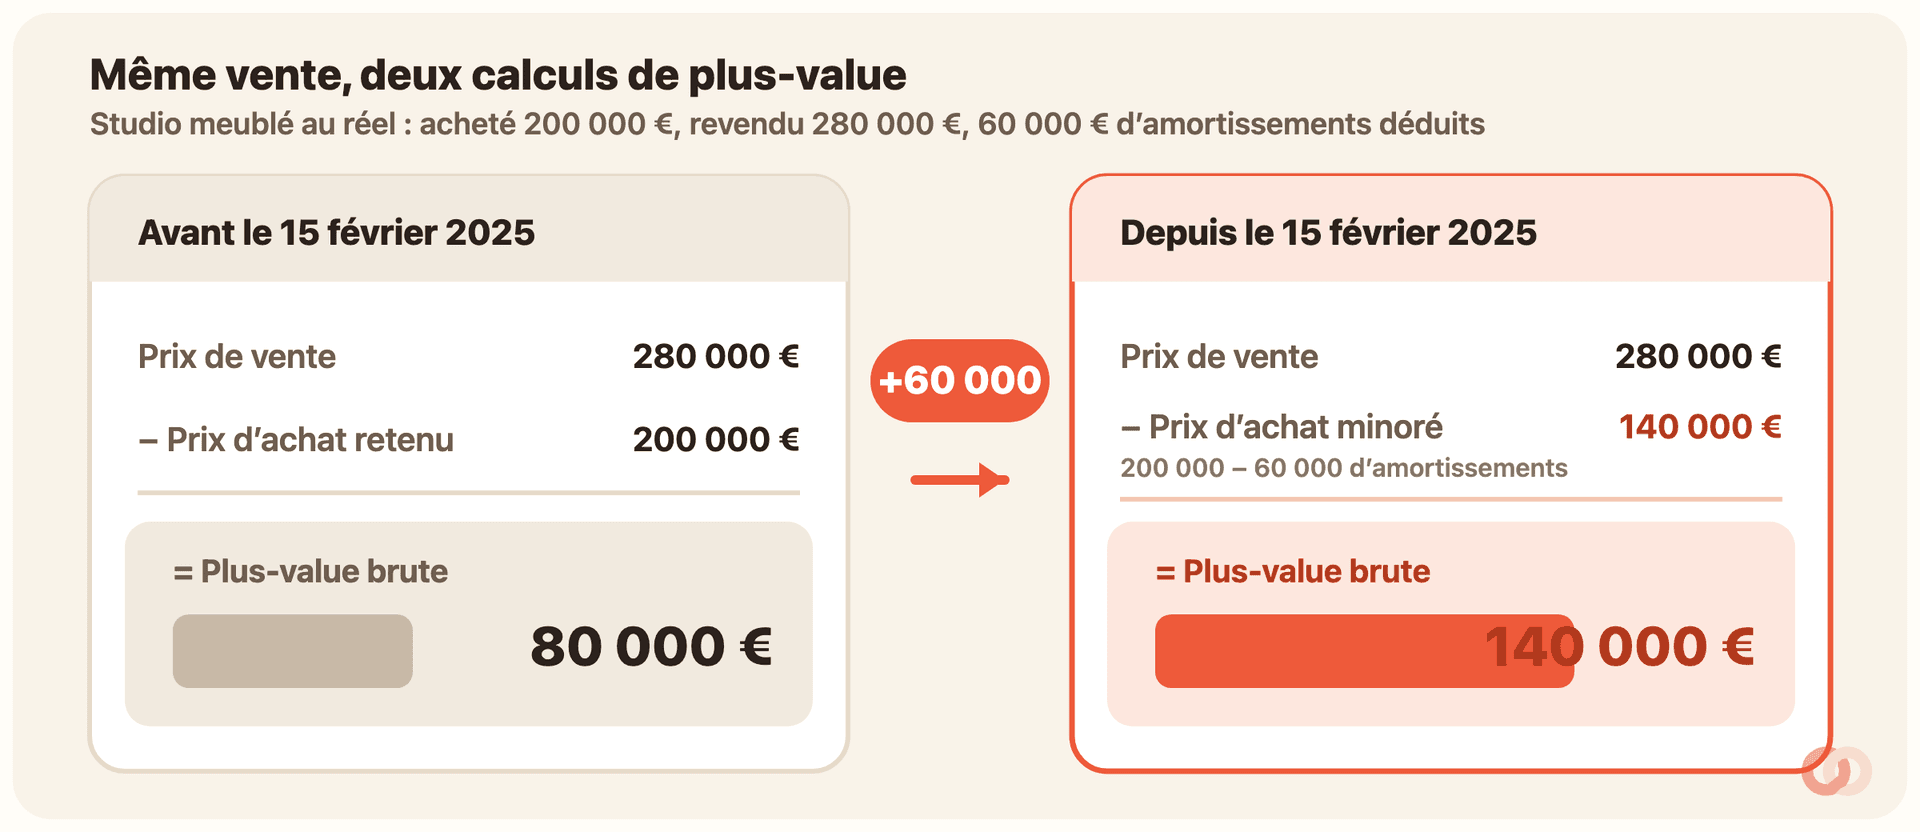
L’assiette de départ grimpe de 60 000 €, soit le montant exact des amortissements. Avant tout abattement, au taux global de 36,2 % (19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux), ce surplus représente jusqu’à environ 21 700 € d’impôt supplémentaire. Les abattements pour durée de détention réduisent ensuite la note dans les deux scénarios.
Ces montants sont une illustration. Votre amortissement réel dépend de la ventilation du bien (bâti, mobilier, terrain non amortissable) et des années déduites. Votre comptable ou votre notaire calculera le chiffre exact.
Les exceptions : les résidences services
La réforme ne touche pas tout le monde. Le texte prévoit que la réintégration ne s’applique pas à certaines résidences avec services, qui conservent donc le calcul de plus-value d’avant.
Sont notamment visés par l’exclusion, sous réserve de vérification de votre situation précise :
- les résidences étudiantes et les logements pour jeunes en formation ;
- les résidences seniors, pour personnes âgées ou handicapées ;
- certains établissements sociaux et médico-sociaux, de type EHPAD.
À noter aussi : les amortissements qui correspondent à des dépenses déjà prises en compte par ailleurs dans le calcul de la plus-value, comme certains travaux de construction, reconstruction, agrandissement ou amélioration, ne sont pas réintégrés une seconde fois.
Les abattements pour durée de détention n’ont pas bougé
La réforme change l’assiette, pas le barème. Vendre en LMNP relève toujours des plus-values des particuliers, avec leur abattement qui grossit chaque année de détention.
Concrètement, il efface l’impôt sur le revenu au bout de 22 ans de détention, et les prélèvements sociaux au bout de 30 ans. Plus vous gardez le bien longtemps, plus la réintégration des amortissements pèse peu.
Le calcul détaillé de ces abattements, avec un exemple complet, est expliqué dans notre guide dédié à la plus-value immobilière.
LMNP ou LMP ? Le régime n’est pas le même
Tout ce qui précède concerne le loueur meublé non professionnel (LMNP). Si vous êtes loueur meublé professionnel (LMP), la vente ne relève pas des plus-values des particuliers mais des plus-values professionnelles, avec une logique différente (court terme / long terme) et ses propres règles.
La bascule du LMNP vers le LMP se joue sur des seuils de recettes et de part dans vos revenus. Si vous approchez de ces seuils, c’est un point à surveiller avant de vendre, car il peut changer tout le calcul. Notre guide sur la bascule LMNP vers LMP détaille les conséquences.
Comment anticiper avant de vendre
Rien ne remplace l’avis d’un professionnel, mais vous pouvez préparer le terrain en quelques étapes.
- Retrouvez le total de vos amortissements
Rassemblez vos liasses fiscales ou demandez à votre comptable le cumul des amortissements déduits depuis le début. C’est le chiffre qui viendra minorer votre prix d’acquisition.
- Reconstituez votre prix d’acquisition majoré
Ajoutez au prix d’achat les frais d’acquisition (réels ou forfait de 7,5 %) et les travaux éligibles (réels ou forfait de 15 % après 5 ans de détention).
- Simulez la plus-value nouvelle version
Appliquez la formule : prix de vente − (prix d’acquisition majoré − amortissements), puis l’abattement selon votre durée de détention.
- Vérifiez si une exception vous concerne
Résidence étudiante, seniors ou médico-sociale : si c’est votre cas, l’ancien calcul peut s’appliquer. À confirmer avec votre conseil.
- Faites valider le chiffre final
Votre notaire liquide et paie la plus-value le jour de la vente. Confrontez-lui votre estimation en amont pour éviter la surprise à la signature.
Questions fréquentes
La réintégration des amortissements s’applique-t-elle à toutes les ventes depuis 2025 ?
Elle vise les cessions réalisées à compter du 15 février 2025, quelle que soit la date de mise en location du bien. Une réponse ministérielle (question écrite n° 10097, publiée au Journal officiel le 24 mars 2026) a confirmé qu’elle porte sur l’ensemble des amortissements déduits, y compris ceux des années antérieures. Le projet de loi initial visait le 1er janvier 2025, mais c’est la date du 15 février qui a été retenue : si votre vente s’est jouée tout près de cette date, faites trancher par votre notaire.
Les amortissements augmentent-ils vraiment mon impôt à la revente ?
Oui. En minorant le prix d’acquisition retenu, ils augmentent la plus-value imposable d’un montant égal aux amortissements déduits. Avant abattement, cela peut représenter jusqu’à 36,2 % de ce montant en impôt supplémentaire. Les abattements pour durée de détention atténuent ensuite l’effet.
Quelles résidences échappent à la réforme ?
Le texte exclut notamment certaines résidences avec services : résidences étudiantes, résidences seniors et pour personnes handicapées, et certains établissements médico-sociaux de type EHPAD. Le périmètre précis renvoie à plusieurs articles de loi et doit être vérifié au cas par cas avec un professionnel.
Les abattements pour durée de détention existent-ils toujours ?
Oui, ils sont inchangés. L’impôt sur le revenu est totalement effacé après 22 ans de détention et les prélèvements sociaux après 30 ans. Plus vous détenez le bien longtemps, moins la réintégration des amortissements pèse sur votre note finale.
Et si je suis loueur meublé professionnel (LMP) ?
Le LMP ne relève pas des plus-values des particuliers mais des plus-values professionnelles, avec des règles distinctes. Si vous approchez des seuils de bascule LMNP vers LMP, c’est un paramètre à vérifier avant de vendre, car il modifie tout le calcul.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .