
Tenir la comptabilité d’un LMNP au réel : ce qu’il faut suivre toute l’année
Le régime réel efface souvent l’impôt sur vos loyers meublés, mais il se mérite : il faut tenir de vrais comptes. Voici ce que vous enregistrez, comment fonctionne l’amortissement, quelle liasse déposer, et le piège de la revente à ne pas oublier.
Au réel, tenir ses comptes n’est pas optionnel
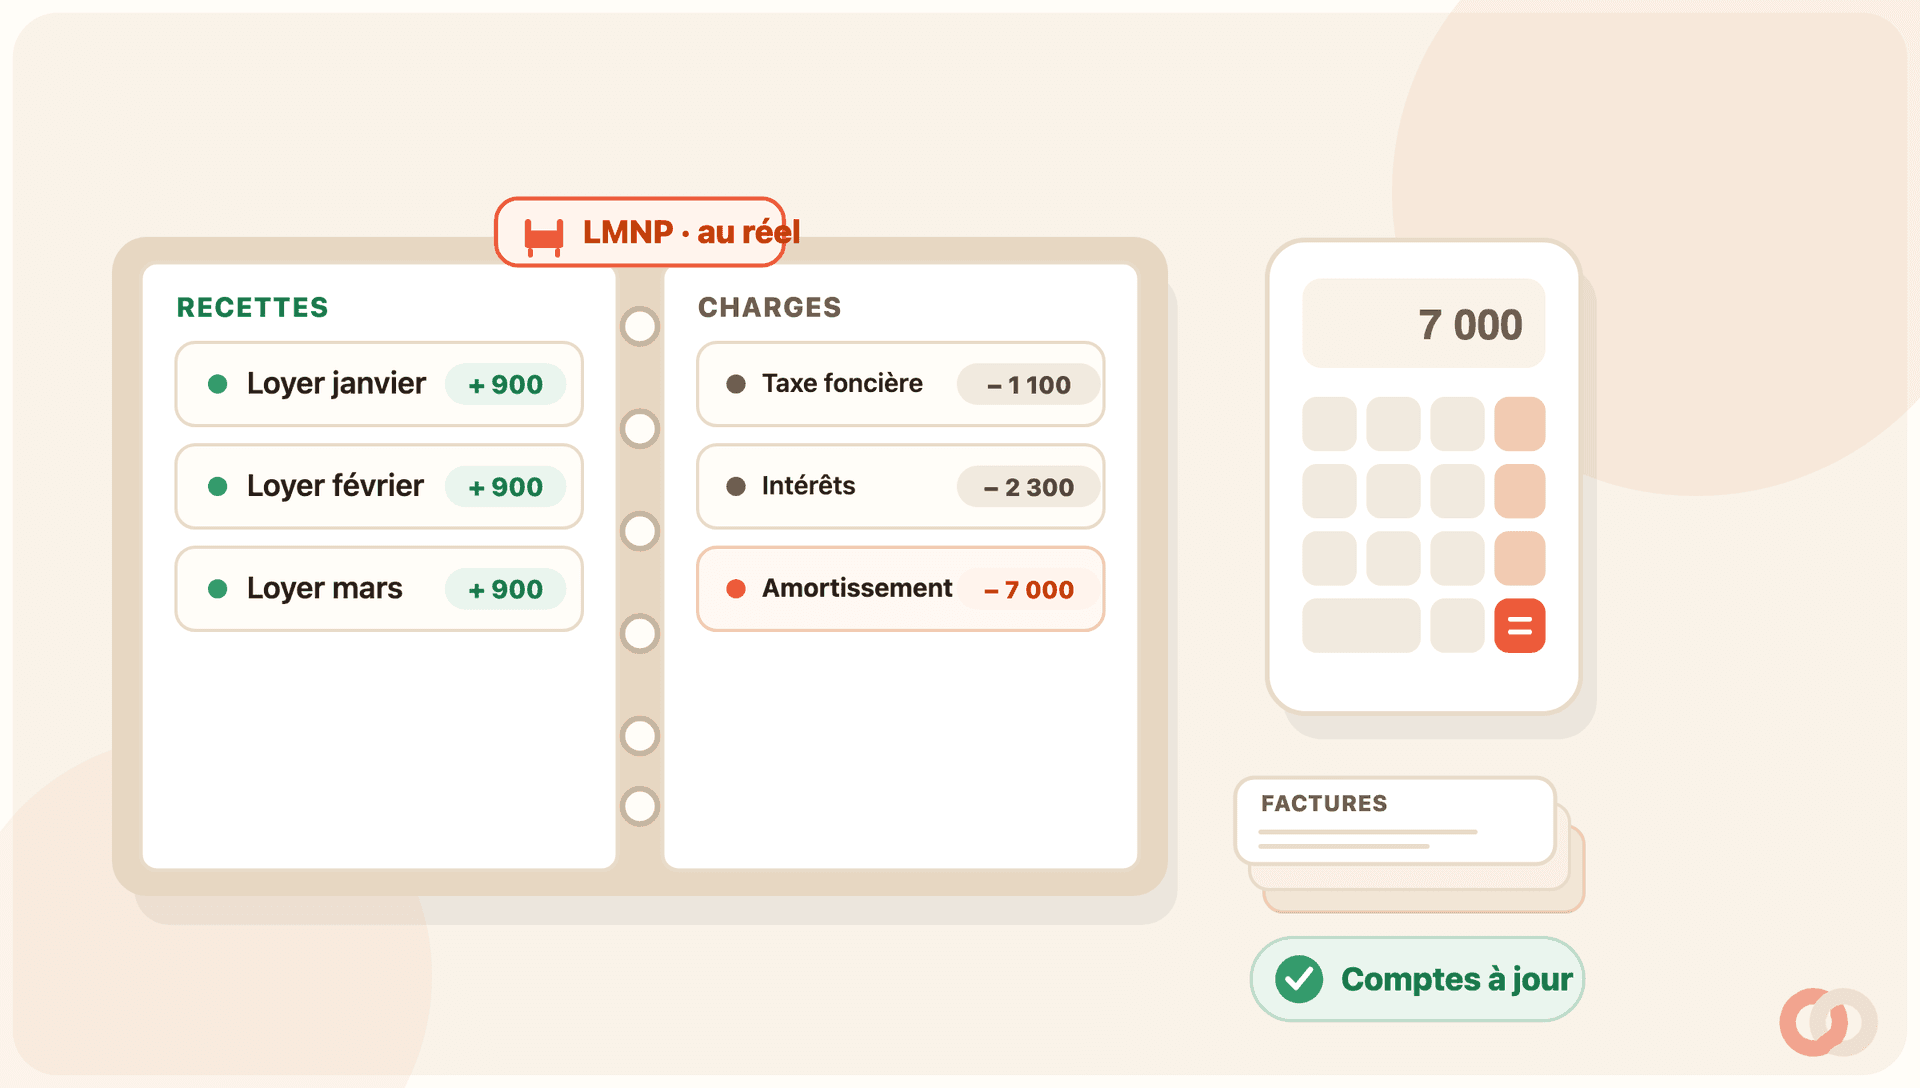
Vous avez choisi le régime réel pour votre location meublée. Bon réflexe : c’est souvent lui qui fait fondre l’impôt sur vos loyers. Mais le réel a une contrepartie, tenir une vraie comptabilité, pas un carnet de loyers griffonné.
Concrètement, vous devez suivre vos recettes et vos charges à l’euro près, inscrire vos biens et votre mobilier à l’actif, calculer leurs amortissements chaque année, et déposer une liasse fiscale. Rien d’insurmontable, mais rien d’improvisé non plus.
Ce guide ne porte pas sur le choix du régime (micro-BIC ou réel) ni sur la déclaration de vos revenus en général. Il porte sur la tenue des comptes année après année, une fois que vous êtes au réel. Pour le reste, on vous renvoie vers les guides dédiés en fin d’article.
Ce que vous enregistrez chaque année
La base, c’est un journal des recettes et des dépenses. D’un côté les loyers encaissés, de l’autre toutes les charges que vous payez pour le bien. Au réel, chaque charge justifiée vient en déduction de vos loyers.
Les charges déductibles les plus courantes d’un meublé :
- les intérêts d’emprunt et les frais liés au crédit (assurance emprunteur, frais de dossier, garantie) ;
- la taxe foncière et la cotisation foncière des entreprises (CFE) ;
- l’assurance propriétaire non occupant et, le cas échéant, l’assurance loyers impayés ;
- les charges de copropriété non récupérables et les frais de gestion (agence, logiciel, comptable) ;
- les petits travaux d’entretien et de réparation ;
- les menues fournitures et le petit équipement de faible valeur.
Deux dépenses ne se déduisent pas directement : l’achat du bien et le gros mobilier, ainsi que les travaux lourds. Ceux-là, on ne les passe pas en charge d’un coup, on les étale dans le temps par l’amortissement. C’est le cœur du réel, on y vient tout de suite.
L’amortissement, le vrai moteur du réel
L’amortissement, c’est l’idée qu’un bien « s’use » comptablement avec le temps. Chaque année, vous déduisez une fraction de sa valeur, comme si vous constatiez cette usure, alors même que vous ne dépensez rien de plus cette année-là. C’est ce qui permet au réel d’effacer une grande partie de l’impôt.
On n’amortit pas « le bien » d’un bloc, mais par composants
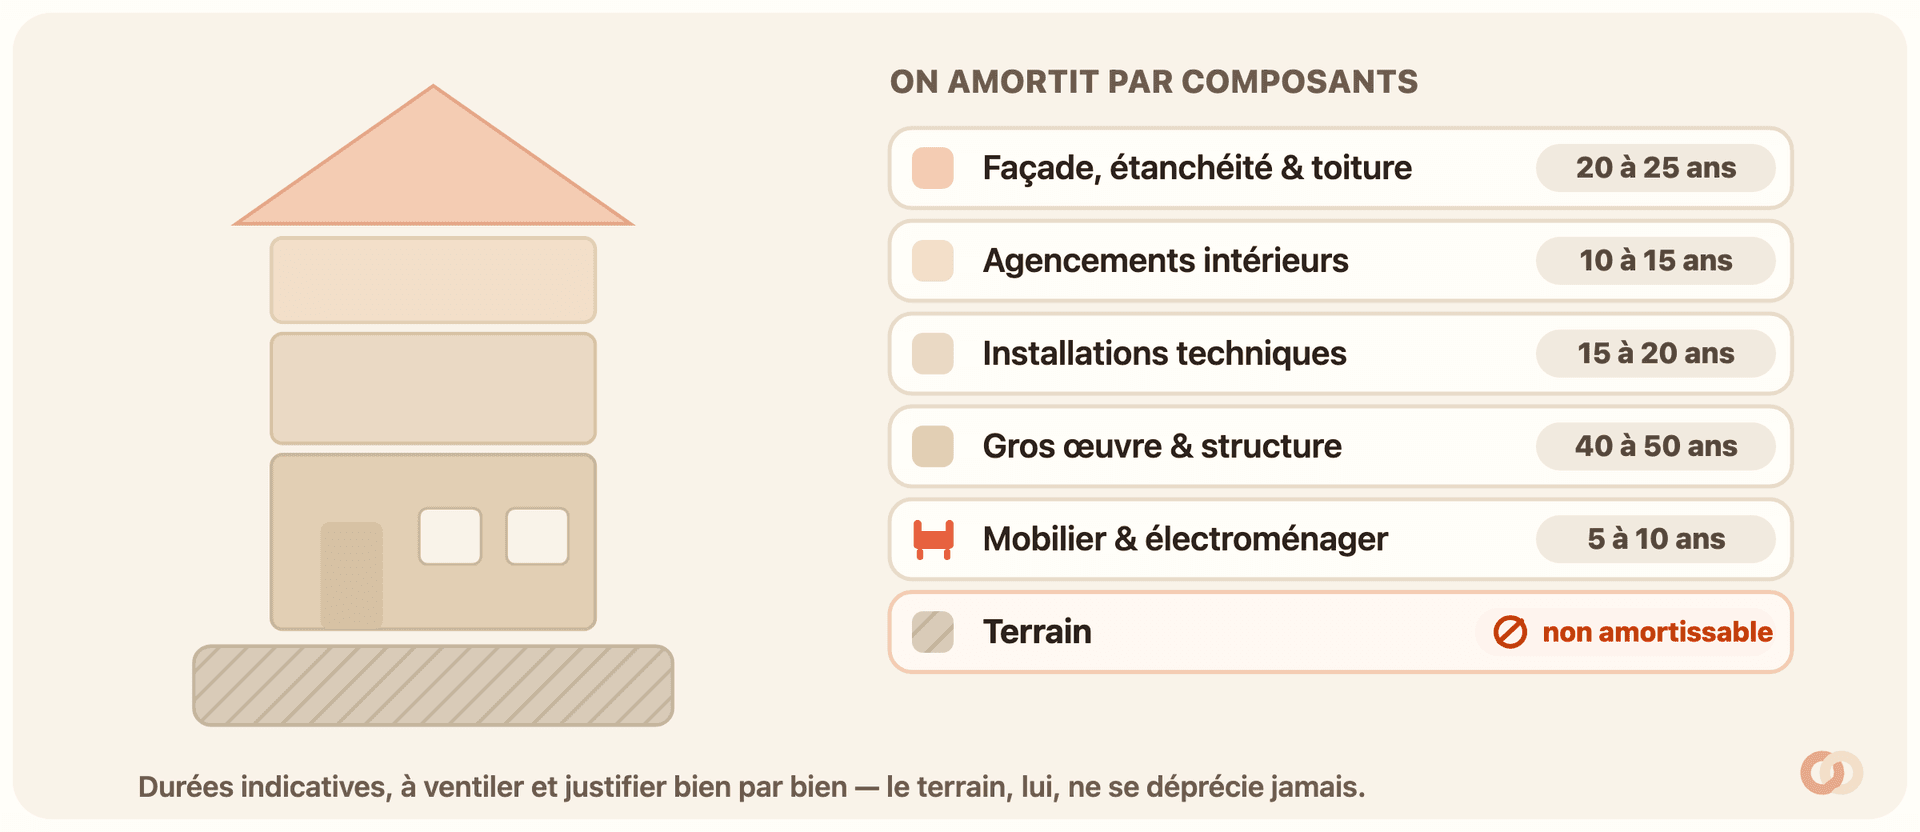
Première règle à connaître : le terrain ne s’amortit pas (il ne s’use pas). On le sort donc de la valeur amortissable, souvent de l’ordre de 10 à 20 % du prix total selon les cas.
Ensuite, le bâti ne s’amortit pas en une seule durée. On le découpe en composants, chacun avec sa propre durée, car une toiture et une chaudière ne vieillissent pas au même rythme. Voici des durées usuelles, à titre indicatif :
- gros œuvre et structure : de l’ordre de 40 à 50 ans ;
- façade, étanchéité et toiture : de l’ordre de 20 à 25 ans ;
- installations techniques (chauffage, électricité, plomberie) : de l’ordre de 15 à 20 ans ;
- agencements et aménagements intérieurs : de l’ordre de 10 à 15 ans ;
- mobilier et électroménager : de l’ordre de 5 à 10 ans.
Ces durées et la ventilation du prix entre composants ne sont pas des chiffres gravés : elles n’ont aucune valeur réglementaire figée, dépendent du bien et doivent pouvoir être justifiées. C’est précisément un des points où l’expert-comptable gagne son prix. Faites-les valider avant de les porter dans une déclaration.
Un exemple chiffré pour voir l’effet
Prenons un appartement meublé acheté 200 000 € frais inclus, loué 900 € par mois, soit 10 800 € de loyers par an. On retire 40 000 € de terrain (20 %), non amortissable. Reste 160 000 € de bâti à ventiler, plus 8 000 € de mobilier.
En répartissant le bâti par composants selon les durées ci-dessus, on obtient un amortissement annuel d’environ 5 800 € pour le bâti, auquel s’ajoute le mobilier (8 000 € sur 7 ans, soit environ 1 150 € par an). Total : près de 7 000 € d’amortissement déductible chaque année.
Ajoutons maintenant les charges réelles : disons 3 500 € d’intérêts, taxe foncière, assurance et frais divers. Le calcul donne :
- loyers encaissés : 10 800 € ;
- moins charges déductibles : 3 500 € ;
- moins amortissement : 7 000 € ;
- résultat imposable : 10 800 − 3 500 − 7 000 = 300 €.
Dans cet exemple, vous n’êtes imposé que sur 300 €, contre 5 400 € au micro-BIC (abattement de 50 % applicable à un meublé de longue durée). L’écart est énorme, et il dure plusieurs années. Ces chiffres sont une illustration, pas une promesse : votre cas dépend de votre prix d’achat, de votre crédit et de vos charges.
La liasse fiscale : 2031 et ses annexes 2033
Au réel, vous ne vous contentez pas de reporter un chiffre sur votre déclaration de revenus. Vous déposez une liasse fiscale, c’est-à-dire la déclaration de résultat de votre activité de loueur, avec ses tableaux comptables.
Pour un bailleur particulier au régime réel simplifié, cela se résume le plus souvent à ces éléments :
- La déclaration de résultat 2031-SD
C’est le formulaire principal, qui récapitule votre résultat BIC (bénéfice ou déficit) de l’année.
- Les annexes 2033
Les tableaux 2033-A à 2033-G détaillent le bilan simplifié, le compte de résultat, vos immobilisations et surtout vos amortissements. C’est là que vit le registre de vos amortissements, année après année. Certaines annexes ne concernent pas la location meublée : votre comptable renseigne celles qui s’appliquent.
- Le report sur la 2042-C-PRO
Enfin, le résultat calculé dans la liasse est reporté sur votre déclaration de revenus complémentaire (2042-C-PRO), qui l’intègre au revenu de votre foyer.
La liasse se télétransmet (procédure EDI), vous ne l’envoyez pas en papier. Son dépôt a une échéance propre, au printemps, distincte de celle de votre déclaration de revenus. Notez-la, un dépôt tardif expose à des pénalités.
Faut-il un expert-comptable ?
Rien ne vous oblige légalement à prendre un expert-comptable. En pratique, au réel, l’immense majorité des bailleurs le font. La ventilation par composants, le registre des amortissements et la liasse demandent un vrai savoir-faire, et une erreur coûte souvent plus cher que les honoraires.
Bonne nouvelle : ces honoraires sont eux-mêmes une charge déductible de vos loyers, au même titre que vos frais de gestion ou votre logiciel. Ils viennent donc en diminution de votre résultat imposable, année après année, que vous adhériez ou non à un organisme de gestion agréé.
Au final, le comptable a un coût, mais une partie vous revient par la déduction, et une erreur sur votre liasse coûte souvent bien plus cher que ses honoraires. De quoi relativiser la dépense quand on hésite à franchir le pas du réel.
Le piège à anticiper : l’amortissement et la plus-value à la revente
Longtemps, l’amortissement était un avantage « gratuit » : il réduisait votre impôt chaque année sans jamais vous rattraper à la revente. Ce n’est plus vrai.
La loi de finances pour 2025 a changé la règle : les amortissements que vous avez déduits viennent désormais réduire le prix d’acquisition retenu pour calculer la plus-value à la revente. Résultat, la plus-value imposable augmente d’autant. L’avantage annuel reste bien réel, mais une partie peut vous être « reprise » le jour où vous vendez.
Ce que ça change pour vous, concrètement : l’amortissement ne doit plus se raisonner à l’année seule, mais sur la durée de détention, revente incluse. Avant d’acheter ou de choisir le réel, faites chiffrer les deux scénarios (gain annuel d’un côté, coût à la sortie de l’autre). C’est souvent toujours gagnant, mais plus autant qu’avant.
Garder ses comptes à jour toute l’année, pas la veille
La difficulté du réel n’est pas la théorie, c’est la régularité. Une charge oubliée, c’est de l’impôt payé en trop. Un justificatif égaré, c’est une déduction perdue. Et tout chercher en avril, c’est l’assurance d’une liasse bâclée.
Le bon réflexe : consigner chaque loyer encaissé et chaque dépense au moment où ils tombent, pièce à l’appui. Le jour de la déclaration, vous ne reconstituez plus rien, vous transmettez.
C’est exactement ce que Locara vous fait gagner. Vous marquez un bien « meublé », vous saisissez loyers et charges au fil de l’eau, et vous exportez à tout moment un récapitulatif propre, par bien et par année, prêt à passer à votre expert-comptable pour sa liasse.
Questions fréquentes
Dois-je tenir une comptabilité si je suis au micro-BIC ?
Non. Au micro-BIC, vous déclarez simplement vos recettes et l’administration applique un abattement forfaitaire, sans justificatif ni liasse. La comptabilité complète (charges réelles, amortissements, liasse 2031-2033) ne concerne que le régime réel.
Peut-on amortir le terrain d’un bien LMNP ?
Non, le terrain ne s’amortit pas car il ne se déprécie pas. On le sort de la valeur amortissable, souvent de l’ordre de 10 à 20 % du prix total. Seuls le bâti (par composants) et le mobilier s’amortissent.
Quels formulaires déposer pour un LMNP au réel ?
Au régime réel simplifié, vous télétransmettez la déclaration de résultat 2031-SD et ses annexes 2033 (bilan, compte de résultat, amortissements), puis vous reportez le résultat sur votre 2042-C-PRO. La liste exacte des annexes évolue : vérifiez-la sur impots.gouv.fr.
Les honoraires d’expert-comptable sont-ils déductibles ?
Oui, ils restent déductibles de vos loyers comme toute charge de gestion, année après année. En revanche, la réduction d’impôt qui existait pour les frais de comptabilité et d’adhésion des adhérents d’un organisme de gestion agréé (ancien article 199 quater B du CGI) a été supprimée par la loi de finances pour 2025, à compter de l’imposition des revenus 2025 (déclaration 2026) : ne la comptez plus dans vos calculs.
Les amortissements augmentent-ils l’impôt à la revente depuis 2025 ?
Oui. La loi de finances pour 2025 réintègre les amortissements déduits dans le calcul de la plus-value, ce qui augmente la plus-value imposable à la revente. Certaines résidences gérées (étudiantes, seniors, personnes en situation de handicap) sont exclues et le mobilier n’entre pas dans ce calcul ; le détail est à vérifier au BOFiP. L’avantage annuel reste réel, mais il faut l’anticiper sur toute la durée de détention.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .