
Usufruit et nue-propriété : qui déclare les loyers d’un bien loué ?
Un bien est détenu en usufruit d’un côté, en nue-propriété de l’autre, et il est loué. Première question : qui touche les loyers, et surtout qui les déclare aux impôts ? Voici la règle simple, la répartition des charges et des travaux, et ce que ça change pour l’IFI.
Usufruit, nue-propriété : le partage en une phrase
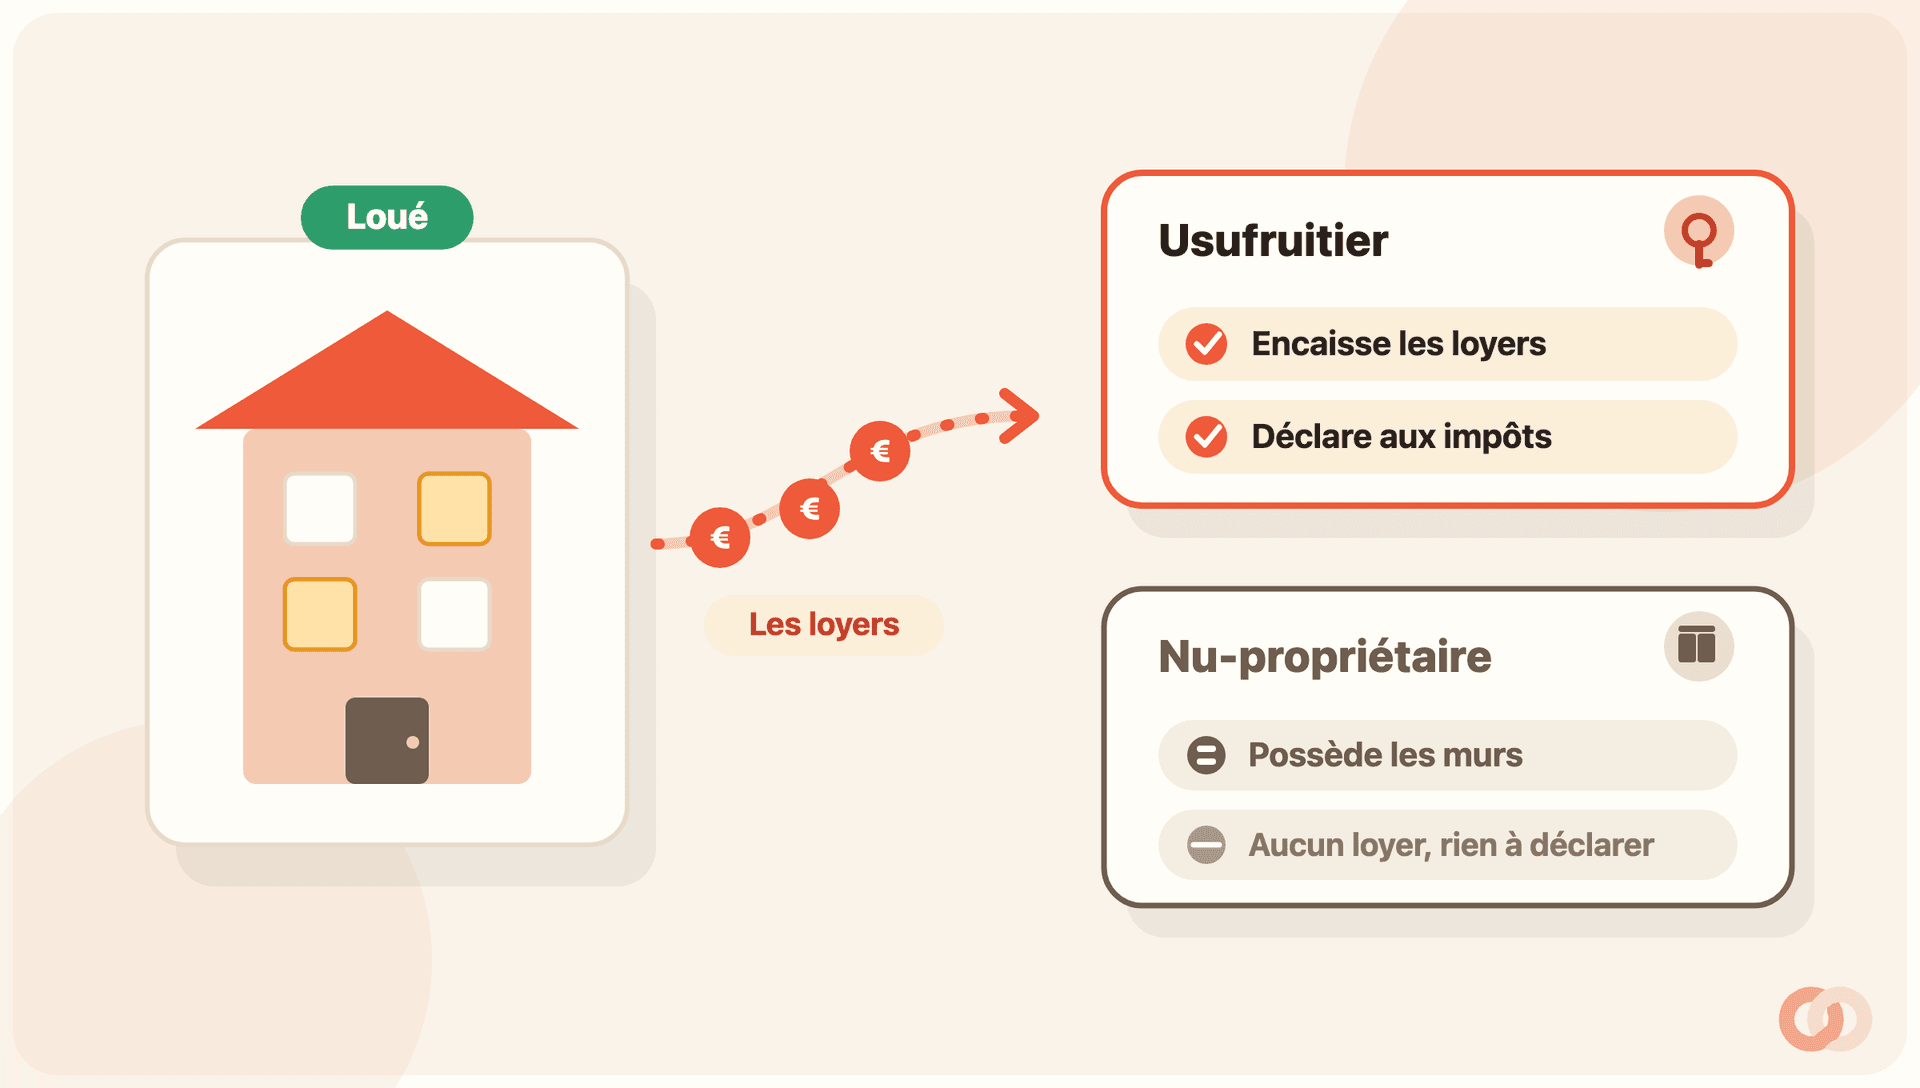
Quand on parle de « démembrement » d’un bien, on sépare la pleine propriété en deux droits, confiés à deux personnes différentes. Pas de panique, l’idée est simple.
L’usufruit, c’est le droit d’utiliser le bien et d’en percevoir les revenus. Pour un bien loué, cela veut dire une chose concrète : les loyers tombent chez l’usufruitier. La nue-propriété, c’est le droit de « posséder le mur » sans en profiter tout de suite : le nu-propriétaire ne touche rien tant que l’usufruit existe.
Qui fait quoi au quotidien :
- L’usufruitier perçoit les loyers, signe le bail, choisit le locataire et gère la location comme un propriétaire ordinaire.
- Le nu-propriétaire attend. Il ne perçoit aucun loyer et ne gère pas la location, mais il reste propriétaire des murs et récupère la pleine propriété à l’extinction de l’usufruit.
Retenez cette boussole pour tout le reste de l’article : l’usufruitier est celui qui utilise et qui encaisse, le nu-propriétaire est le propriétaire « en attente ».
Les loyers : l’usufruitier encaisse et déclare
C’est la question qui revient le plus souvent, et la réponse est nette. Comme l’usufruitier est seul à percevoir les fruits du bien, c’est lui, et lui seul, qui est imposé sur les loyers.
Dans quelle case déclarer ? Cela dépend du type de location, exactement comme pour un propriétaire classique :
- Location vide : l’usufruitier déclare des revenus fonciers (micro-foncier ou régime réel selon son cas).
- Location meublée : l’usufruitier déclare des bénéfices industriels et commerciaux, les fameux BIC (micro-BIC ou réel).
Le nu-propriétaire, lui, ne porte en principe rien sur sa déclaration au titre de ces loyers, puisqu’il n’en perçoit pas tant que le bien est démembré.
Dernière nuance utile : si le nu-propriétaire finance de sa poche certains travaux sur ce bien loué, il peut, sous conditions, déduire une partie de ces dépenses. C’est technique et ça dépend de votre situation, donc à valider avec votre centre des impôts ou votre conseil.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Charges et travaux : qui paie quoi (articles 605 et 606 du Code civil)
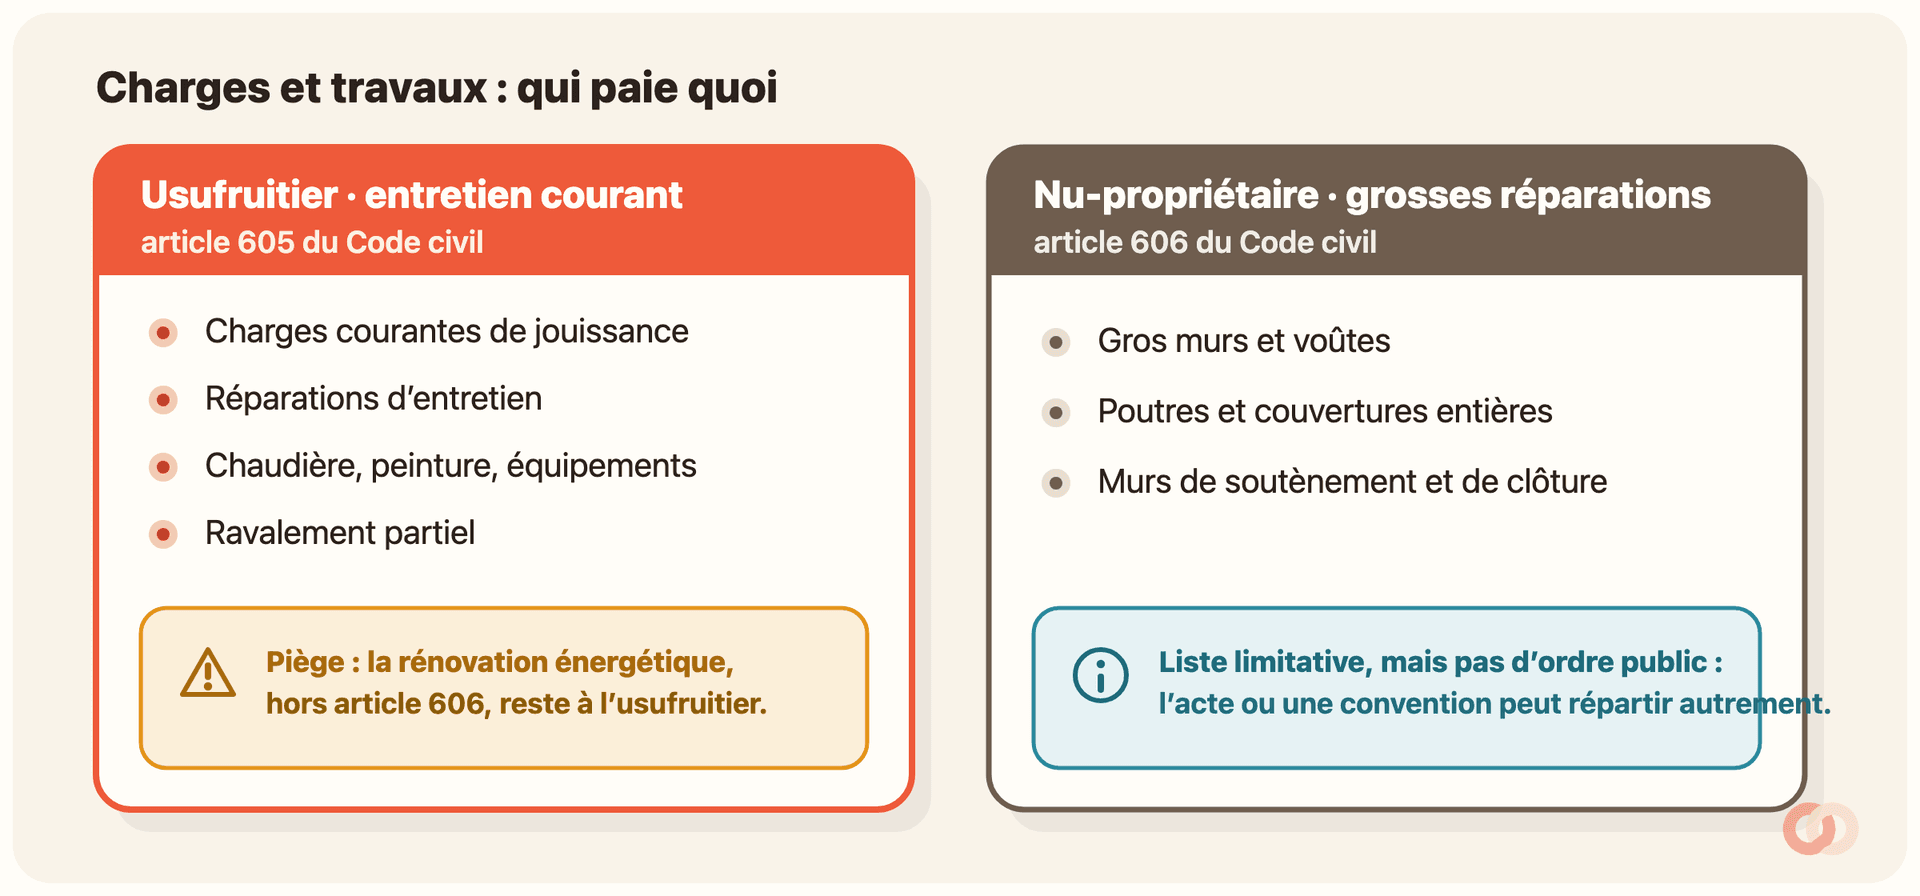
C’est l’autre grand sujet, et là encore le Code civil donne la ligne. Le principe : l’usufruitier assume le courant, le nu-propriétaire assume le lourd.
- À l’usufruitier : les réparations d’entretien et les charges courantes liées à la jouissance du bien (article 605 du Code civil).
- Au nu-propriétaire : les « grosses réparations », c’est-à-dire les gros travaux de structure (article 606).
L’article 606 énumère les grosses réparations, et la jurisprudence retient traditionnellement cette liste comme limitative. Elle vise :
- Les gros murs et les voûtes.
- Le rétablissement des poutres et des couvertures entières.
- Les digues, les murs de soutènement et les murs de clôture en entier.
Tout le reste, par défaut, est considéré comme de l’entretien et revient donc à l’usufruitier. Un ravalement partiel, une chaudière, une peinture, le remplacement d’un équipement : à la charge de l’usufruitier.
D’où vient le démembrement : trois situations courantes
Vous ne vous retrouvez pas usufruitier ou nu-propriétaire par hasard. Dans la quasi-totalité des cas, l’une de ces trois situations est à l’origine du démembrement.
La donation avec réserve d’usufruit
C’est le montage de transmission le plus répandu. Des parents donnent la nue-propriété du bien à leurs enfants, mais gardent l’usufruit.
Concrètement : les parents continuent de toucher les loyers et de gérer la location de leur vivant, les enfants deviennent propriétaires « en attente ». Au décès des parents, les enfants récupèrent la pleine propriété automatiquement, sans droits de succession sur cet usufruit qui s’éteint.
La succession et le conjoint survivant
Au décès d’un parent, le conjoint survivant hérite souvent de l’usufruit de certains biens, pendant que les enfants reçoivent la nue-propriété.
Résultat typique : le conjoint survivant, usufruitier, perçoit et déclare les loyers du bien loué, les enfants nus-propriétaires ne déclarent rien. On est exactement dans le schéma de cet article, sans l’avoir choisi.
Le démembrement temporaire
Ici, l’usufruit est cédé pour une durée fixe (par exemple dix ans) à une autre personne ou à une société, souvent dans une logique patrimoniale ou de défiscalisation.
Pendant cette période, l’usufruitier temporaire encaisse et déclare les loyers. À l’échéance, la pleine propriété se reconstitue sur la tête du nu-propriétaire. Ce type de montage se calibre avec un professionnel, les effets fiscaux étant précis.
IFI : en principe, l’usufruitier paie sur toute la valeur
Si votre patrimoine immobilier vous rend redevable de l’impôt sur la fortune immobilière, le démembrement a une conséquence qui surprend souvent.
Le principe (article 968 du CGI) : le bien démembré est déclaré à l’IFI par l’usufruitier, pour sa valeur en pleine propriété. Autrement dit, l’usufruitier paie sur 100 % de la valeur du bien, et le nu-propriétaire n’a en principe rien à déclarer.
Qui signe le bail et gère la location ?
Puisque c’est l’usufruitier qui jouit du bien, c’est lui qui tient les manettes de la location au quotidien :
- Il choisit le locataire et signe le bail.
- Il encaisse les loyers et délivre les quittances.
- Il gère les relations courantes, les relances et l’entretien.
Deux limites importantes, tout de même. Pour les baux d’habitation de longue durée, mieux vaut associer le nu-propriétaire à la mise en location, car certaines décisions engageant durablement le bien supposent son accord. Et surtout, l’usufruitier ne peut pas vendre le bien seul : la vente de la pleine propriété exige l’accord de l’usufruitier et du nu-propriétaire.
En clair, l’usufruitier gère, mais les décisions qui touchent au destin du bien se prennent à deux. Un point à cadrer dès le départ pour éviter les blocages.
Questions fréquentes
Qui déclare les loyers d’un bien en usufruit ?
L’usufruitier, car il est seul à percevoir les loyers. Il les déclare en revenus fonciers si le bien est loué vide, ou en BIC s’il est loué meublé. Tant qu’il perçoit effectivement les loyers, le nu-propriétaire ne déclare rien à ce titre.
Le nu-propriétaire doit-il payer des impôts sur les loyers ?
En principe non, car il ne perçoit aucun loyer tant que le bien est démembré. Attention toutefois : si l’usufruitier lui abandonne les loyers sans acte de renonciation à son usufruit, l’administration peut requalifier ces sommes en bénéfices non commerciaux (BNC) chez le nu-propriétaire. À valider avec le fisc ou un notaire.
Qui paie les gros travaux, l’usufruitier ou le nu-propriétaire ?
Les grosses réparations de structure listées à l’article 606 du Code civil (gros murs, voûtes, poutres, couvertures entières, murs de soutènement et de clôture en entier) incombent au nu-propriétaire. Tout le reste, dont l’entretien courant, est à la charge de l’usufruitier. Ces règles ne sont pas d’ordre public : l’acte de donation peut prévoir un autre partage.
Qui paie l’IFI sur un bien démembré ?
En principe l’usufruitier, pour la valeur en pleine propriété du bien (article 968 du CGI). Exception notable : quand le démembrement résulte d’un usufruit légal du conjoint survivant, l’imposition est partagée entre usufruitier et nu-propriétaire selon le barème de l’article 669 du CGI.
L’usufruitier peut-il vendre le bien seul ?
Non. Vendre la pleine propriété du bien suppose l’accord de l’usufruitier et du nu-propriétaire. L’usufruitier peut gérer la location seul, mais pas décider seul de céder le bien.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .