
Passer de LMNP à LMP : les seuils et ce que ça change
Le statut de loueur meublé professionnel ne se demande pas : il se déclenche tout seul dès que deux seuils sont franchis. Et les conséquences, cotisations sociales en tête, ne sont pas neutres. Voici qui bascule, quand, et ce que ça change vraiment pour votre fiscalité.
LMP ou LMNP : ce n’est pas vous qui choisissez
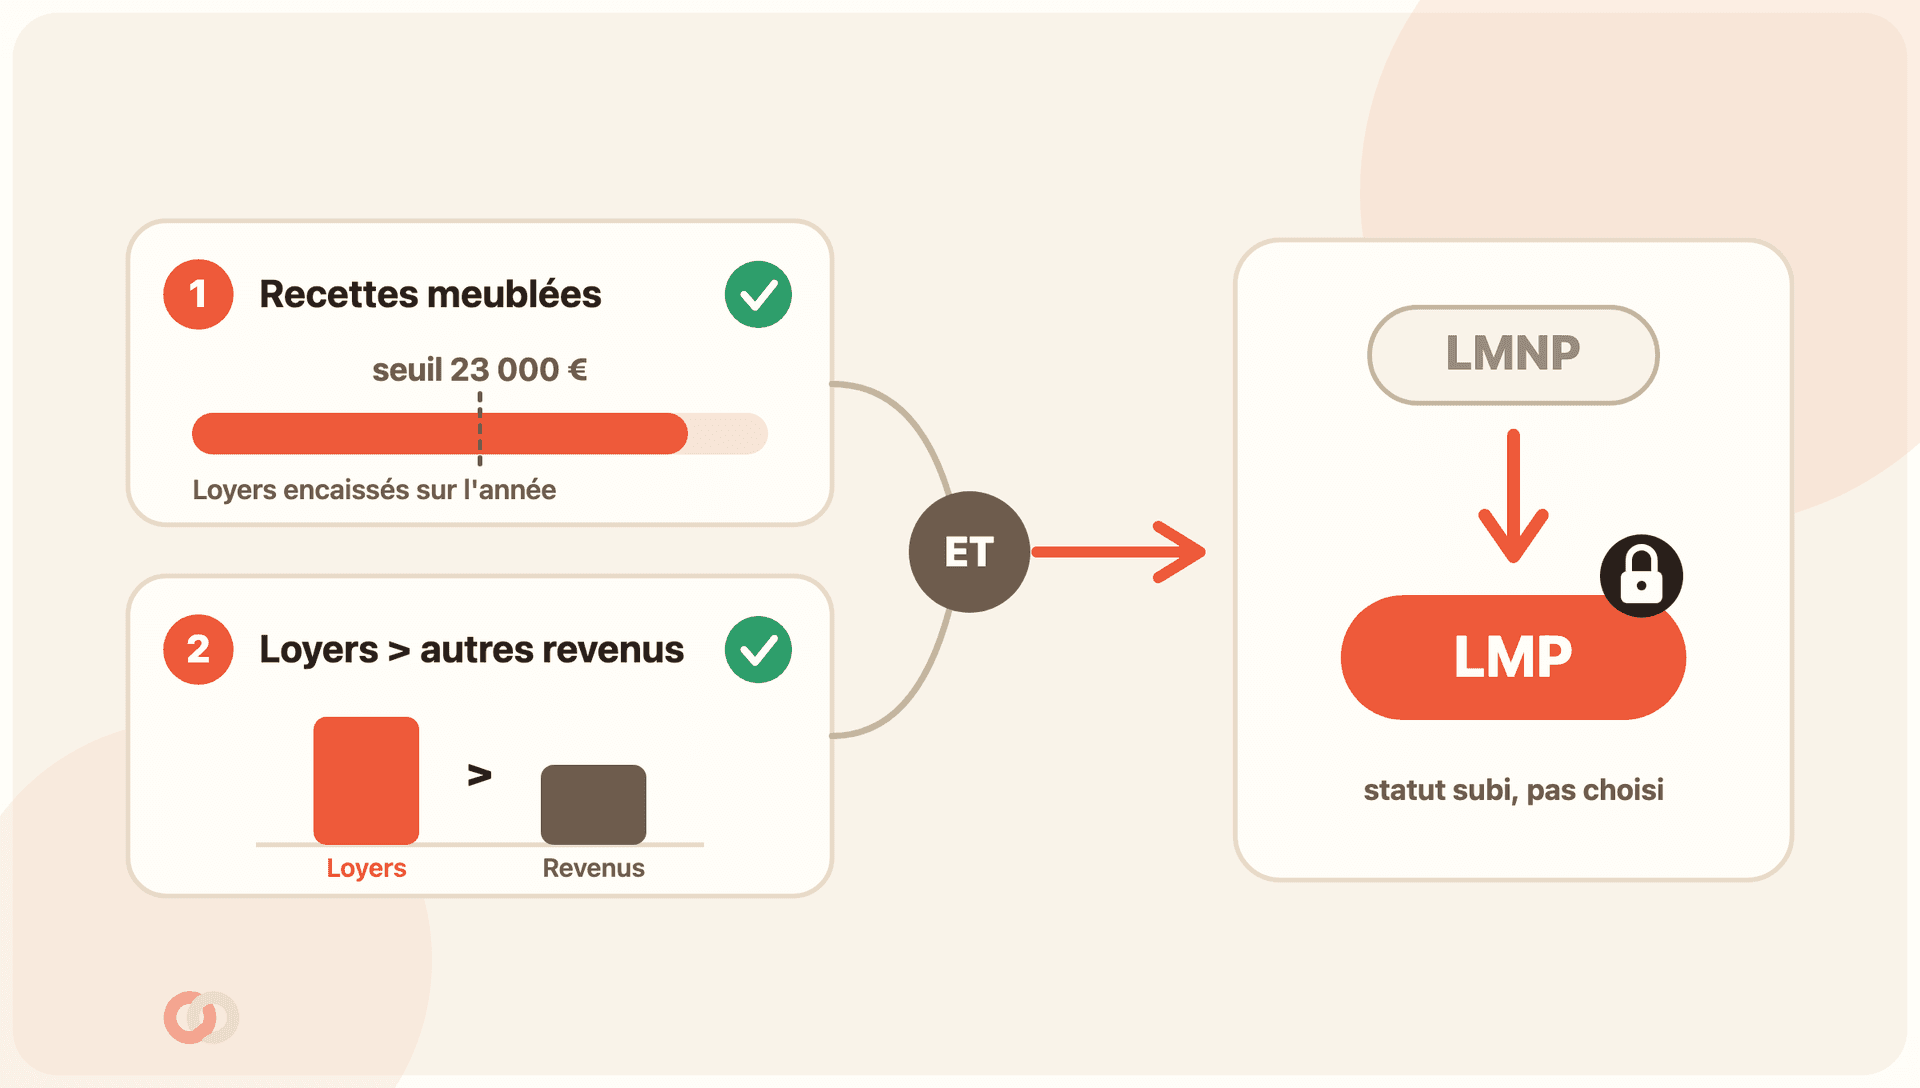
Beaucoup de bailleurs croient que le statut de loueur meublé professionnel (LMP) est une option à cocher, réservée à ceux qui en font leur métier. C’est faux. C’est un statut automatique : dès que votre situation franchit deux seuils, vous êtes LMP, que vous le vouliez ou non.
À l’inverse, tant que ces seuils ne sont pas tous les deux atteints, vous restez loueur meublé non professionnel (LMNP), le cas de l’immense majorité des bailleurs particuliers. Vous ne pouvez pas davantage « choisir » le LMP que vous ne pouvez le refuser.
L’enjeu est réel : le passage en LMP change votre couverture sociale, le traitement de vos déficits et le régime de la plus-value à la revente. Autant comprendre où passe la frontière avant de la franchir par surprise.
Les deux seuils qui font basculer en LMP
Vous devenez loueur meublé professionnel uniquement si les deux conditions suivantes sont remplies en même temps, au niveau de votre foyer fiscal :
- vos recettes annuelles de location meublée dépassent 23 000 € (les loyers charges comprises encaissés sur l’année civile, pour l’ensemble du foyer) ;
- et ces recettes sont supérieures aux autres revenus d’activité du foyer (salaires, pensions de retraite, autres BIC, bénéfices non commerciaux…).
La règle d’or : il faut les deux. Si une seule des conditions manque, vous restez LMNP. Un seuil franchi tout seul ne suffit jamais à vous faire basculer.
Ces montants et leurs modalités de calcul sont fixés par la loi et revérifiés régulièrement. Avant de trancher votre cas, confirmez les seuils en vigueur sur service-public.fr ou impots.gouv.fr, et faites valider par un expert-comptable : ce guide ne remplace pas un conseil individuel.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Un exemple pour visualiser la bascule
Rien ne vaut deux cas concrets pour sentir où passe la ligne.
- Marc est salarié et gagne 42 000 € par an. Il loue deux studios meublés qui lui rapportent 26 000 € de loyers. Le premier seuil est franchi (plus de 23 000 €), mais pas le second : ses loyers restent inférieurs à son salaire. Marc reste LMNP.
- Sophie est à la retraite avec 18 000 € de pension. Elle loue trois meublés pour 30 000 € de loyers. Les deux seuils sont franchis : plus de 23 000 € ET plus que ses autres revenus. Sophie bascule en LMP.
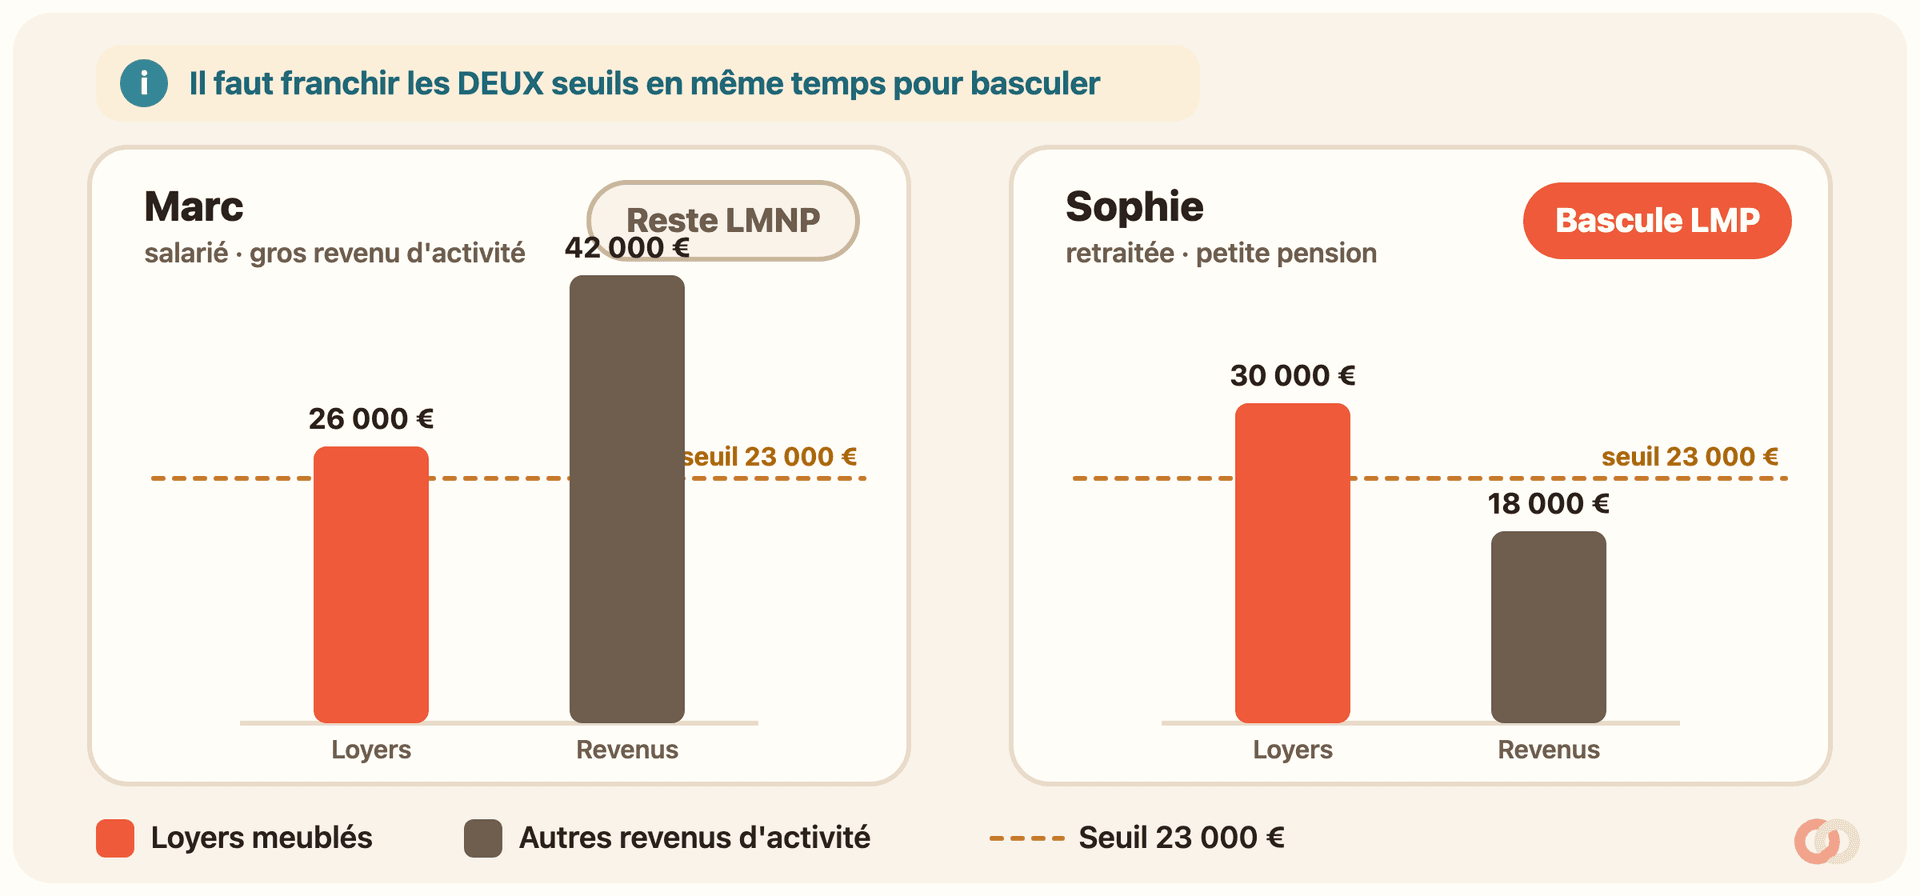
On le voit : à recettes identiques, c’est souvent le niveau des autres revenus du foyer qui fait toute la différence. Les profils les plus exposés sont ceux qui ont peu ou pas de revenus d’activité à côté (retraités, rentiers, foyers mono-revenu avec un gros parc meublé).
Dernier point de méthode : le calcul se fait au niveau du foyer fiscal, pas par personne ni par bien. On additionne tous les loyers meublés du couple et on les compare à tous les revenus d’activité du couple.
Ce qui change concrètement quand vous passez LMP
Le LMP n’est ni « mieux » ni « pire » que le LMNP dans l’absolu : c’est un régime différent, avec des coûts en plus et des avantages en face. Voici les quatre changements à connaître.
Cotisations sociales : le changement de coût le plus lourd
C’est la conséquence qui pèse le plus. En LMNP, vos bénéfices supportent les prélèvements sociaux, prélevés en même temps que l’impôt. Ce taux, longtemps fixé à 17,2 %, a été relevé par la loi de financement de la Sécurité sociale pour 2026 (qui a augmenté la CSG) : pour une partie des revenus de location meublée, il s’établit désormais autour de 18,6 %.
Attention toutefois : la date d’entrée en vigueur et surtout le périmètre exact de cette hausse (location de longue durée, de courte durée, LMP) varient selon les sources. Confirmez le taux applicable à votre année de déclaration et à votre type de location sur service-public.fr ou auprès de votre expert-comptable avant de faire vos calculs.
En LMP, vous changez carrément de logique : vous relevez de la Sécurité sociale des indépendants (SSI) et payez des cotisations sociales, en pratique nettement plus élevées que ces prélèvements. Elles ouvrent des droits (retraite, maladie), mais elles représentent une part conséquente du bénéfice, souvent de l’ordre de 30 à 40 % selon les situations. Autre point à anticiper : un montant minimum de cotisations peut rester dû même une année où votre résultat est faible, voire déficitaire.
Les taux et assiettes des cotisations SSI évoluent chaque année. Pour chiffrer votre cas, appuyez-vous sur l’URSSAF et un expert-comptable plutôt que sur un ordre de grandeur : l’écart avec le LMNP peut être très important.
Déficits : imputables sur tout votre revenu
Là, le LMP joue en votre faveur. En LMNP, un déficit de location meublée ne s’impute que sur des bénéfices de même nature (vos autres revenus de meublé), et reste reportable pendant dix ans. Il ne touche pas le reste de vos impôts.
En LMP, les déficits (hors part correspondant aux amortissements) sont imputables sur votre revenu global : salaires, pensions, autres revenus du foyer. Un gros déficit de démarrage, par exemple sur une acquisition récente avec travaux, peut ainsi réduire votre impôt sur l’ensemble de vos revenus.
C’est l’un des rares points où la bascule en LMP peut être avantageuse, en particulier en phase d’investissement. Encore faut-il que le gain d’impôt compense le surcoût de cotisations sociales : seul un calcul complet le dira.
Plus-value : le régime professionnel et son exonération
À la revente, le LMNP relève de la plus-value des particuliers (celle de l’immobilier classique), avec des abattements pour durée de détention. Depuis la loi de finances pour 2025, les amortissements déduits au réel y sont par ailleurs réintégrés pour les cessions réalisées à partir de 2025, ce qui gonfle la plus-value imposable.
Le LMP, lui, relève des plus-values professionnelles. C’est plus technique, mais cela ouvre une porte intéressante : l’exonération prévue par l’article 151 septies du Code général des impôts.
Cette exonération suppose d’exercer l’activité de location meublée depuis au moins cinq ans et de rester sous un plafond de recettes. En schéma simplifié : exonération totale si vos recettes annuelles ne dépassent pas 90 000 €, partielle entre 90 000 € et 126 000 €, puis plus d’exonération à ce titre au-delà.
Ces seuils de l’article 151 septies n’ont pas été revalorisés depuis des années et la mécanique reste technique : avant de bâtir une stratégie de revente, confirmez les montants et conditions applicables l’année de la cession auprès d’un expert-comptable.
IFI : une exonération possible, rarement acquise
Les biens loués en meublé sont en principe inclus dans l’assiette de l’impôt sur la fortune immobilière (IFI), si votre patrimoine immobilier dépasse le seuil d’imposition. Le LMNP ne vous exonère pas.
Le LMP peut en théorie faire sortir vos meublés de l’assiette IFI, au titre des biens professionnels. Mais les conditions sont strictes et plus exigeantes que celles du simple statut LMP : l’activité doit notamment constituer votre activité principale et procurer l’essentiel de vos revenus.
Dans les faits, peu de bailleurs particuliers remplissent ces conditions. Ne considérez donc jamais la sortie d’IFI comme automatique : c’est un cas à faire expertiser, pas une règle générale.
Qui est vraiment concerné (et qui ne l’est pas)
Rassurons d’abord la majorité : un bailleur qui travaille, gagne un salaire normal et possède un ou deux meublés reste presque toujours LMNP. Ses loyers ont peu de chances de dépasser à la fois 23 000 € et ses revenus d’activité.
Les profils réellement exposés à la bascule sont plus précis :
- les foyers avec un parc meublé important (plusieurs biens, ou de la courte durée bien remplie) ;
- les retraités ou les foyers à faibles revenus d’activité, dont les loyers finissent par dépasser les pensions ou salaires ;
- ceux qui ont réduit ou cessé leur activité professionnelle, ce qui fait mécaniquement passer les loyers « devant ».
Le piège classique, c’est la bascule involontaire : une année où vos recettes grimpent (nouveau bien, loyers revalorisés) pendant que vos revenus d’activité baissent (passage à la retraite, temps partiel). Vous pouvez devenir LMP sans avoir rien changé volontairement.
Et si vous faites de la courte durée, gardez en tête le cas évoqué plus haut : au-delà de 23 000 € de recettes, les cotisations sociales peuvent déjà vous concerner, avant même la question du statut LMP.
Anticiper la bascule : suivez vos recettes toute l’année
La bonne nouvelle, c’est qu’une bascule en LMP ne tombe jamais vraiment du ciel : elle se voit venir si vous suivez vos chiffres. Voici le réflexe à prendre, chaque année.
- Additionnez vos recettes meublées du foyer
Faites le total des loyers charges comprises encaissés sur l’année civile, pour tous les meublés du couple. C’est ce chiffre qui se compare au seuil de 23 000 €.
- Comparez-le à vos autres revenus d’activité
Salaires, pensions de retraite, autres BIC et BNC du foyer. Si vos loyers meublés dépassent à la fois 23 000 € et ce total, la bascule en LMP se profile.
- Projetez l’année suivante
Un nouveau bien, une revalorisation de loyer, un départ à la retraite ou un temps partiel peuvent déplacer la ligne. Anticipez l’effet sur les deux seuils avant que l’année ne soit écoulée.
- Faites chiffrer l’impact avant de décider d’un achat
Si vous êtes proche de la frontière, un expert-comptable peut comparer le coût réel LMNP contre LMP (cotisations, déficits, plus-value à terme) avant que vous n’investissiez dans un bien de plus.
C’est exactement ce genre de suivi que Locara vous fait gagner : vos loyers encaissés s’additionnent automatiquement, bien par bien et année par année. Vous gardez l’œil sur le seuil de 23 000 € sans ressortir vos relevés, et vous abordez la question du statut en connaissance de cause, pas dans la panique de la déclaration.
Questions fréquentes
Peut-on choisir d’être LMP ou LMNP ?
Non. Le statut est automatique. Vous êtes loueur meublé professionnel dès que vos recettes meublées dépassent 23 000 € par an ET deviennent supérieures aux autres revenus d’activité de votre foyer. Si une seule de ces conditions manque, vous restez LMNP. Il n’y a aucune case à cocher ni demande à faire.
Le seuil de 23 000 € se calcule sur les loyers ou sur le bénéfice ?
Sur les recettes, c’est-à-dire les loyers charges comprises encaissés sur l’année civile, pour l’ensemble du foyer. Peu importe que votre bénéfice soit faible ou nul grâce aux amortissements : ce sont bien les loyers bruts qui comptent pour ce seuil.
Le passage en LMP coûte-t-il plus cher ?
Souvent oui, à cause des cotisations sociales. En LMNP vous payez des prélèvements sociaux sur le bénéfice (autour de 18,6 % pour une partie des revenus meublés depuis la hausse de CSG de la loi de financement de la Sécurité sociale pour 2026, contre 17,2 % auparavant, périmètre et date à confirmer selon votre type de location et votre année de déclaration) ; en LMP vous relevez de la Sécurité sociale des indépendants, avec des cotisations nettement plus élevées (et un minimum possible même en déficit). En face, le LMP permet d’imputer les déficits sur le revenu global. Un calcul complet est indispensable.
Le LMP exonère-t-il la plus-value à la revente ?
Pas automatiquement. Le LMP relève des plus-values professionnelles, avec une possible exonération (article 151 septies du CGI) sous conditions : au moins cinq ans d’activité et recettes sous plafond (exonération totale jusqu’à 90 000 € de recettes annuelles, partielle entre 90 000 € et 126 000 €). Cette exonération vise l’impôt sur le revenu ; la part liée aux amortissements peut rester soumise aux cotisations sociales. À faire vérifier.
Peut-on devenir LMP sans l’avoir voulu ?
Oui, c’est le piège classique. Une année où vos loyers augmentent (nouveau bien, loyers revalorisés) pendant que vos revenus d’activité baissent (retraite, temps partiel), vous pouvez franchir les deux seuils sans avoir rien décidé. D’où l’intérêt de suivre vos recettes en cours d’année.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .