
SCI familiale pour louer : ce que ça change vraiment (et pour qui)
On vous a sûrement conseillé de « monter une SCI pour la famille ». Mais une SCI familiale ne sert pas à payer moins d’impôt par magie : elle sert à transmettre un patrimoine et à le gérer à plusieurs sans se déchirer. Voici à quoi elle sert vraiment, pour qui, et quand elle n’a aucun intérêt.
La SCI familiale, c’est quoi au juste ?
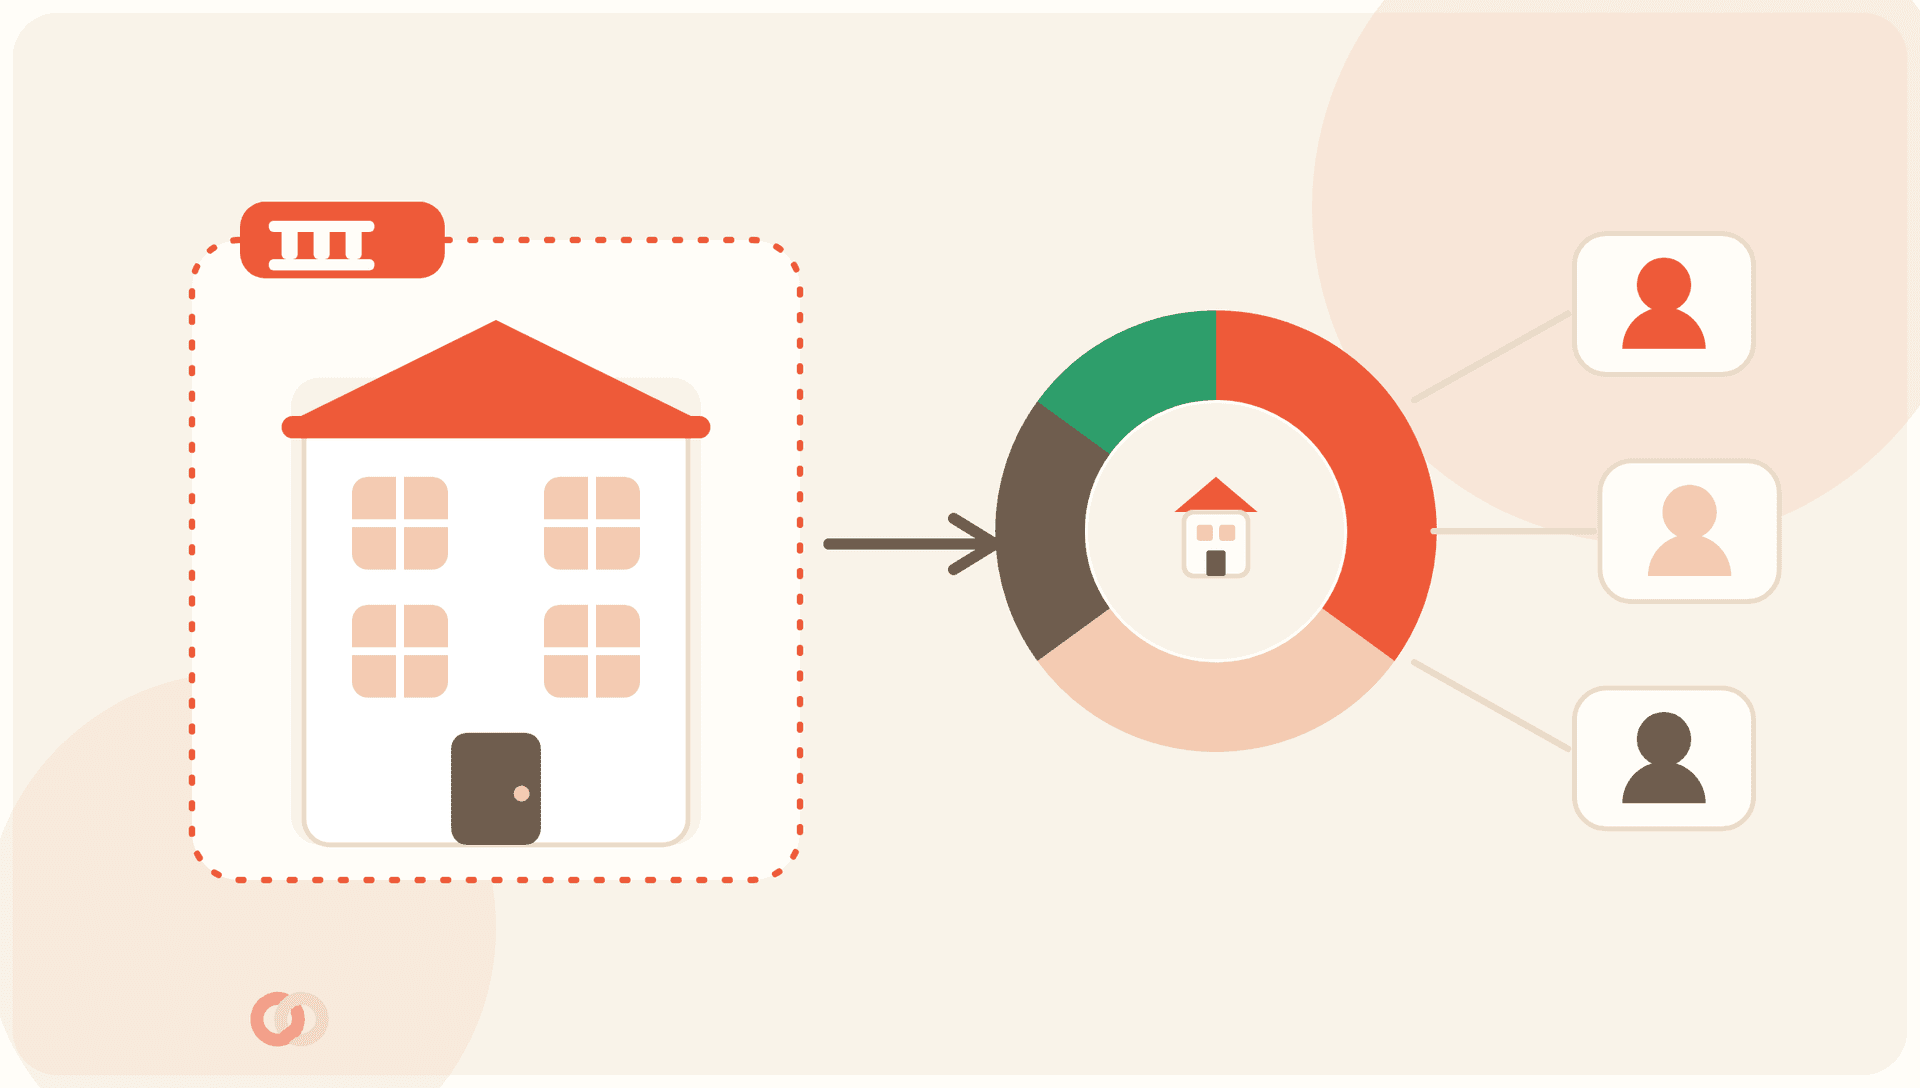
Une SCI, société civile immobilière, est une société créée pour détenir et gérer un ou plusieurs biens. Au lieu de posséder l’appartement en direct, vous possédez des parts d’une société qui, elle, possède l’appartement.
Elle est dite « familiale » quand ses associés sont de la même famille : un couple, des parents et leurs enfants, une fratrie. Il faut au moins deux associés pour créer une SCI. Chacun détient un pourcentage de parts qui correspond à sa part du patrimoine.
Un point mal compris mérite d’être posé tout de suite : la SCI familiale n’est pas un tour de passe-passe fiscal. Pour le choix « faut-il une société pour louer », on a écrit un guide dédié. Ici, on se concentre sur ce qui fait sa vraie utilité : organiser et transmettre un patrimoine à plusieurs.
À quoi elle sert vraiment (et à qui)
La SCI familiale répond à trois besoins très concrets. Si aucun ne vous parle, elle ne vous apportera probablement rien.
- Acheter à plusieurs : conjoints, parents et enfants majeurs, frères et sœurs mettent leurs moyens en commun sur un même bien, avec des parts qui reflètent l’apport de chacun.
- Gérer à plusieurs : les règles de décision sont écrites une fois pour toutes dans les statuts, un gérant pilote le quotidien, et on évite l’indivision où tout peut se bloquer.
- Transmettre en douceur : vous donnez des parts à vos enfants petit à petit, au lieu de leur léguer un bien indivisible d’un seul coup au décès.
Le fil rouge de ces trois cas, c’est le collectif et le long terme. Pour un bailleur seul qui achète un studio à louer sans projet de transmission, la SCI ajoute surtout de la complexité pour rien.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Transmettre en douceur : son vrai atout
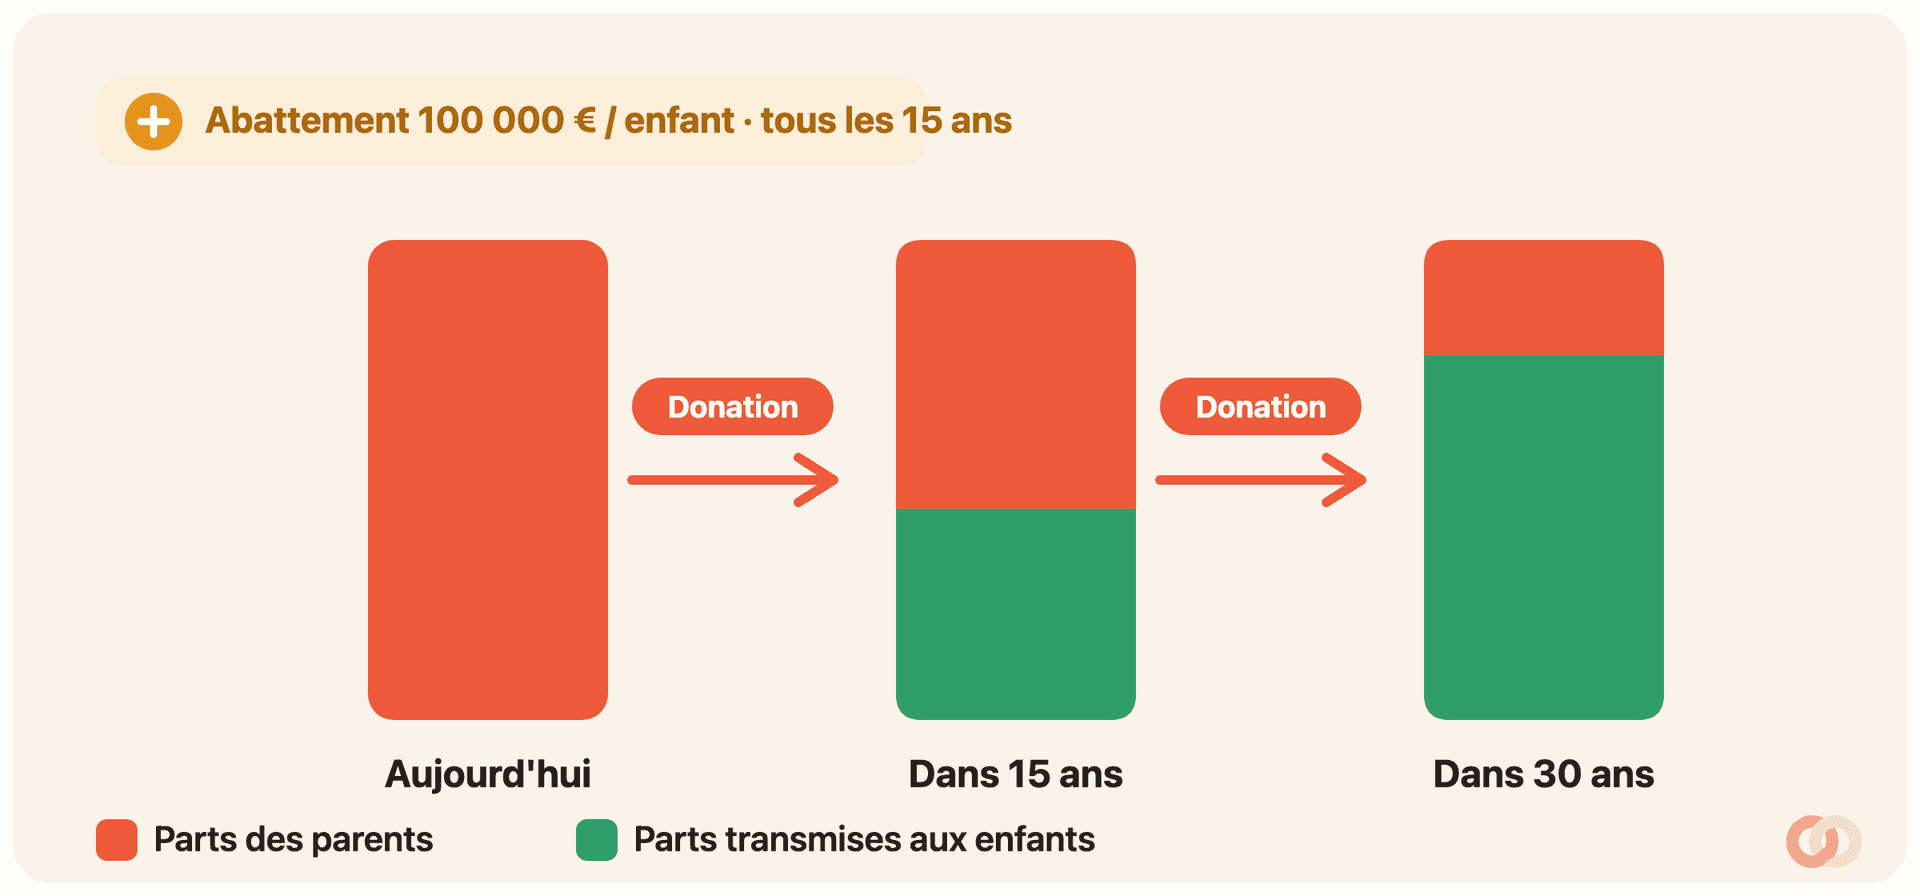
C’est là que la SCI familiale brille. Un bien immobilier est difficile à couper en morceaux pour le donner. Des parts de société, elles, se donnent par tranches, quand vous voulez et dans la proportion que vous voulez.
L’intérêt, c’est de profiter plusieurs fois des abattements sur les donations. En ligne directe, chaque parent peut donner jusqu’à 100 000 € à chaque enfant sans droits de donation, et cet abattement se reconstitue tous les 15 ans (article 779 du Code général des impôts). Vérifiez toujours le montant et le délai en vigueur, ils peuvent évoluer avec les lois de finances.
Concrètement : Claire et Marc détiennent un immeuble locatif via une SCI familiale et ont deux enfants. Ils peuvent transmettre des parts par vagues de donations espacées, en restant à chaque fois sous l’abattement, plutôt que de laisser leurs héritiers récupérer le tout au décès avec des droits à la clé.
Le démembrement : donner la nue-propriété, garder les loyers
Un montage classique va plus loin. On sépare la propriété en deux : l’usufruit, le droit de percevoir les loyers et d’utiliser le bien, et la nue-propriété, la propriété « nue », sans les revenus.
Les parents donnent la nue-propriété des parts à leurs enfants mais gardent l’usufruit. Ils continuent donc à toucher les loyers de leur vivant. Au décès, les enfants récupèrent la pleine propriété automatiquement, sans droits de succession supplémentaires sur cette reconstitution.
Avantage fiscal au passage : la valeur de la nue-propriété est inférieure à celle de la pleine propriété (elle dépend de l’âge de l’usufruitier), donc les droits de donation portent sur une base plus faible. C’est puissant, mais technique : le barème et le montage se calibrent avec un notaire.
Gérer à plusieurs sans l’indivision
Quand plusieurs personnes possèdent un bien ensemble sans société, elles sont en indivision. Et l’indivision, c’est un régime bancal : les décisions importantes peuvent réclamer l’unanimité. Un seul indivisaire récalcitrant peut bloquer une vente, des travaux ou le choix d’un locataire.
La SCI règle ce problème en amont. Les règles du jeu sont fixées dans les statuts : qui décide quoi, à quelle majorité. On nomme un gérant qui gère le quotidien (encaisser les loyers, signer le bail, payer les charges) sans réunir tout le monde à chaque fois.
Et céder ses parts est plus souple que vendre sa quote-part d’un bien indivis. C’est très souvent la vraie raison qui pousse une famille à passer en SCI : garder la paix et la fluidité quand on est plusieurs sur un patrimoine qui va durer.
IR ou IS : le point clé, en deux mots
Une SCI peut être imposée de deux façons, et ce choix pèse lourd. On en fait le tour complet dans notre guide « SCI ou nom propre » ; voici l’essentiel pour une SCI familiale.
À l’impôt sur le revenu (IR), le régime par défaut, la société est « transparente » : chaque associé déclare sa quote-part des loyers dans ses revenus fonciers, comme s’il détenait le bien en direct. Simple, et cohérent avec un projet de détention longue et de transmission.
À l’impôt sur les sociétés (IS), c’est la société qui paie l’impôt sur son bénéfice. Gros atout, vous pouvez amortir le bien (déduire chaque année une part de sa valeur), ce qui réduit l’impôt sur les loyers pendant des années.
Ce que ça coûte et ce que ça impose
Une SCI, même familiale, n’est pas gratuite, ni en argent ni en rigueur. À mettre dans la balance avant de se lancer :
- La création : rédaction des statuts, annonce légale, immatriculation. Comptez quelques centaines d’euros, davantage si vous passez par un professionnel.
- La comptabilité : légère à l’IR, elle devient une vraie comptabilité d’entreprise à l’IS, souvent avec un expert-comptable chaque année.
- Le formalisme : une assemblée générale annuelle, des procès-verbaux, des registres à tenir. Rien d’insurmontable, mais ça se tient dans la durée.
- La responsabilité : les associés d’une SCI sont responsables des dettes de la société sur leur patrimoine personnel, à hauteur de leurs parts. Ce n’est pas une société « à responsabilité limitée ».
Pour un seul bien détenu seul, ces coûts dépassent souvent le bénéfice. Pour un patrimoine familial qu’on veut organiser et transmettre sur 20 ou 30 ans, ils sont vite rentabilisés.
Comment on crée une SCI familiale, concrètement
La démarche suit toujours les mêmes étapes. Elle est accessible, mais chaque ligne engage, alors on la prépare sérieusement.
- Rédiger les statuts
C’est le cœur du dossier : objet, siège, durée, capital, répartition des parts, pouvoirs du gérant, règles de majorité. Sur mesure, parce que c’est là que vous organisez la gouvernance et la transmission à venir.
- Constituer le capital et les apports
Chaque associé apporte de l’argent ou un bien. Attention : apporter un bien immobilier à la SCI exige un acte notarié et peut déclencher des frais. On ne fait pas glisser un appartement dans une SCI sans y réfléchir.
- Publier une annonce légale
La création se publie dans un support d’annonces légales du département du siège. C’est une formalité payante mais rapide.
- Immatriculer la société
Le dossier se dépose sur le guichet unique des formalités des entreprises. La SCI reçoit alors son numéro et son existence officielle.
- Ouvrir un compte dédié et tenir les comptes
Un compte bancaire au nom de la SCI sépare clairement l’argent de la société de vos finances perso. C’est là que les loyers entrent et que les charges sortent.
Vous pouvez monter une SCI seul avec des modèles en ligne, mais dès qu’il y a un bien à apporter, un démembrement ou un objectif de transmission, un notaire sécurise le montage.
Quand la SCI familiale n’est PAS la bonne idée
Autant le dire franchement : dans beaucoup de cas, elle ne sert à rien et vous coûtera du temps pour zéro bénéfice.
- Vous détenez un seul bien, seul, sans associé ni projet de transmission à court terme : le nom propre suffit largement.
- Votre horizon est court et vous comptez revendre vite : le formalisme et, à l’IS, la plus-value professionnelle plombent l’intérêt.
- Vous voulez louer en meublé : une SCI à l’IR qui loue en meublé de façon habituelle bascule automatiquement à l’IS, souvent sans que vous l’ayez voulu. Le meublé en nom propre (statut LMNP) est bien plus simple.
La bonne question n’est donc pas « SCI ou pas », mais « qu’est-ce que je cherche à faire, et avec qui ? ». Détenir et louer tranquillement, seul : nom propre. Organiser et transmettre un patrimoine à plusieurs, sur le long terme : la SCI familiale prend tout son sens. Dans tous les cas, un notaire ou un expert-comptable calibrera le montage sur votre situation.
Questions fréquentes
Peut-on créer une SCI familiale tout seul ?
Non. Une SCI exige au moins deux associés. En pratique, un couple ou un parent avec un enfant majeur suffit à remplir cette condition. Si vous êtes réellement seul et sans projet d’association, la SCI n’est pas faite pour vous : restez en nom propre.
La SCI familiale permet-elle de payer moins d’impôt sur les loyers ?
Pas en soi. À l’impôt sur le revenu, le régime par défaut, vous déclarez vos loyers dans vos revenus fonciers comme en détention directe. Son intérêt est ailleurs : transmettre et gérer à plusieurs. Les gains fiscaux éventuels tiennent à des choix précis (option à l’IS, donations de parts) à valider avec un professionnel.
Faut-il un notaire pour créer une SCI familiale ?
Pas obligatoirement pour la création elle-même : les statuts peuvent être rédigés sans notaire. En revanche, apporter un bien immobilier à la SCI impose un acte notarié. Et dès qu’il y a démembrement ou objectif de transmission, le notaire sécurise le montage. Il est alors fortement recommandé.
Quel abattement pour donner des parts de SCI à ses enfants ?
En ligne directe, chaque parent peut donner jusqu’à 100 000 € à chaque enfant sans droits, abattement qui se reconstitue tous les 15 ans (article 779 du Code général des impôts). Vérifiez le montant et le délai en vigueur, qui peuvent changer avec les lois de finances, et faites valider l’évaluation des parts par un notaire.
Peut-on louer en meublé via une SCI familiale ?
C’est risqué. Une SCI à l’IR qui loue en meublé de façon habituelle est considérée comme exerçant une activité commerciale et bascule à l’impôt sur les sociétés, souvent involontairement. Si votre projet est le meublé, le statut LMNP en nom propre est en général bien plus adapté.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .