Plafonnement de l’amortissement LMNP en 2027 : le guide du bailleur
Si vous louez en meublé au régime réel, l’amortissement est votre meilleur allié fiscal, et le budget 2027 veut le raboter. L’histoire a déjà rebondi plusieurs fois : les députés avaient voté fin octobre la suppression de ce plafond, avant que l’Assemblée ne rejette tout le volet recettes du budget le 4 novembre. Résultat, le texte repart au Sénat sur la version initiale du gouvernement, plafonnement compris. On fait le point, au conditionnel, sur ce qui changerait, le calendrier, et ce que vous pouvez faire tant que rien n’est définitif.
L’amortissement en meublé, c’est quoi et pourquoi ça compte tant
Avant de parler de plafond, un rappel utile. Quand vous louez en meublé au régime réel (le « réel » du régime BIC), vous pouvez déduire chaque année une fraction de la valeur du logement et du mobilier : c’est l’amortissement. Il traduit comptablement l’usure du bien dans le temps.
Concrètement, cet amortissement vient s’ajouter à vos autres charges (intérêts d’emprunt, taxe foncière, travaux, assurance) et réduit votre bénéfice imposable. Résultat : il efface souvent une grande partie, voire la totalité, du loyer soumis à l’impôt pendant des années. C’est le vrai moteur fiscal du meublé au réel.
Le projet de loi de finances pour 2027 a proposé de borner cet avantage. D’où l’émotion chez les bailleurs en meublé. Point crucial avant d’aller plus loin : nous parlons d’un projet en discussion au Parlement, pas d’une loi, et sa portée a déjà beaucoup bougé, jusqu’au rejet du volet recettes du budget début novembre (nous y revenons plus bas). Tout ce qui suit est écrit au conditionnel.
Ce que le PLF 2027 prévoyait de changer (au conditionnel)
Le dispositif figure à l’article 7 du projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026. Dans sa version initiale, celle du gouvernement, il posait trois changements pour la location meublée au réel. Gardez en tête que cette version a ensuite été modifiée par les députés, puis remise en jeu par le rejet du budget : on détaille cet épisode plus loin.
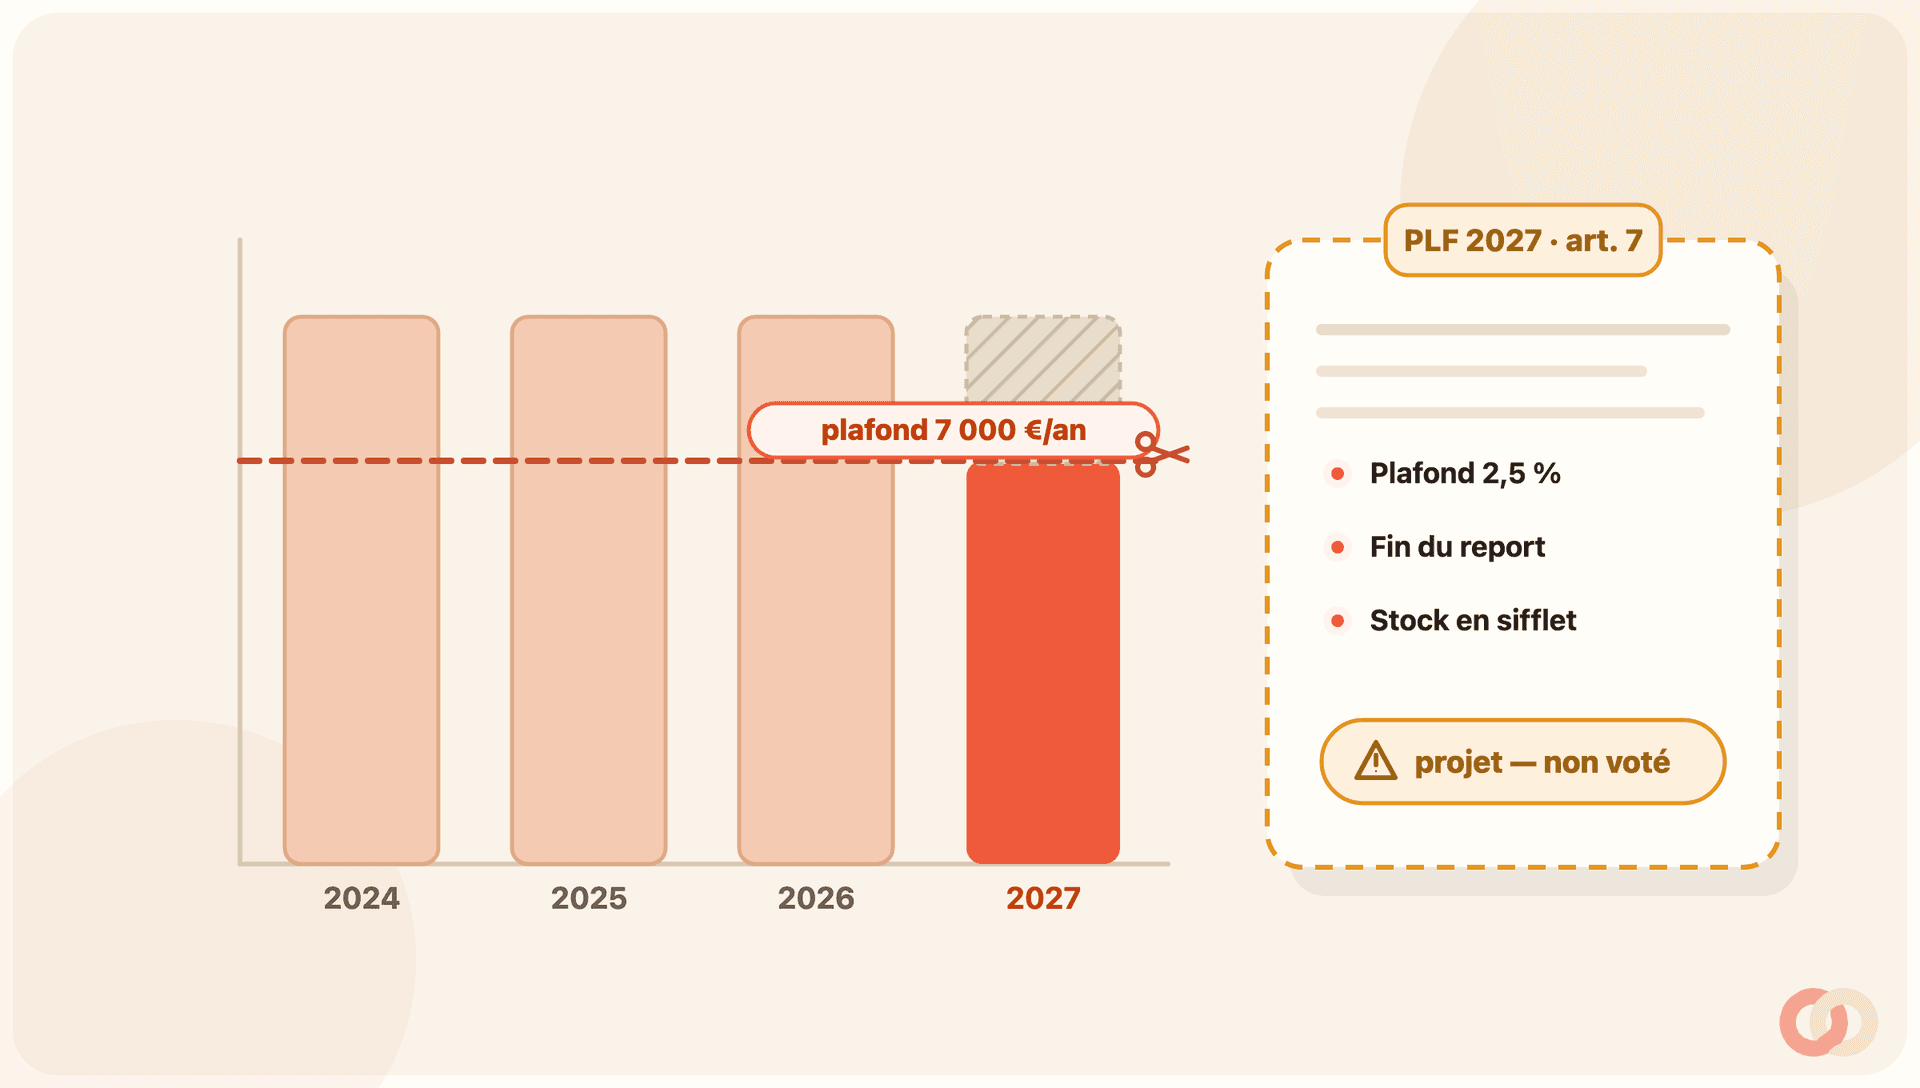
- Un plafond d’amortissement. L’amortissement déductible du logement serait limité à 2,5 % du prix du bien par an, dans la limite de 7 000 € par an et par foyer fiscal. Pour les meublés de tourisme, le plafond envisagé serait plus bas : 1,5 % et 5 000 € par an et par foyer fiscal.
- La fin du report. Aujourd’hui, la part d’amortissement que vous ne pouvez pas déduire une année est reportable sans limite sur les années suivantes. Le projet y mettrait fin pour les exercices clos à compter du 1er janvier 2027 : l’amortissement non utilisé une année serait alors définitivement perdu.
- Un sort particulier pour le stock déjà accumulé. Les amortissements déjà en report au 31 décembre 2026 resteraient déductibles, mais jusqu’au 31 décembre 2036 seulement, et dans la limite de la moitié du résultat imposable restant.
L’exposé des motifs justifiait la mesure par un objectif de rendement budgétaire et un rééquilibrage entre meublé et location nue. Les évaluations publiées à l’automne 2026 citaient un gain pour l’État de l’ordre de 200 à 260 millions d’euros dès 2027, et jusqu’à environ 330 millions à terme, pour une mesure qui toucherait, selon les estimations, plus d’un million de foyers de bailleurs en meublé. Ces chiffres restent des estimations à confirmer.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Un exemple chiffré pour visualiser l’effet
Prenons Thomas, qui loue un meublé au réel. Entre le bâti et le mobilier, il déduit aujourd’hui environ 9 500 € d’amortissement par an, ce qui neutralise la quasi-totalité de son loyer imposable.
Si le projet était passé dans sa version initiale, son amortissement aurait été plafonné à 7 000 € par an. La différence, soit 2 500 €, ne serait plus déductible cette année-là, et surtout plus reportable sur les années suivantes. Mécaniquement, une part plus importante de ses loyers deviendrait imposable. Cet exemple illustre le mécanisme du plafond tel qu’imaginé au départ, pas une règle en vigueur.
L’ampleur réelle dépendrait de chaque situation : taux d’amortissement actuel, poids du mobilier, autres charges, tranche d’imposition. Pour un petit meublé dont l’amortissement annuel est déjà inférieur à 7 000 €, l’effet du plafond serait au contraire limité, voire nul.
À partir de quand ces règles s’appliqueraient-elles ?
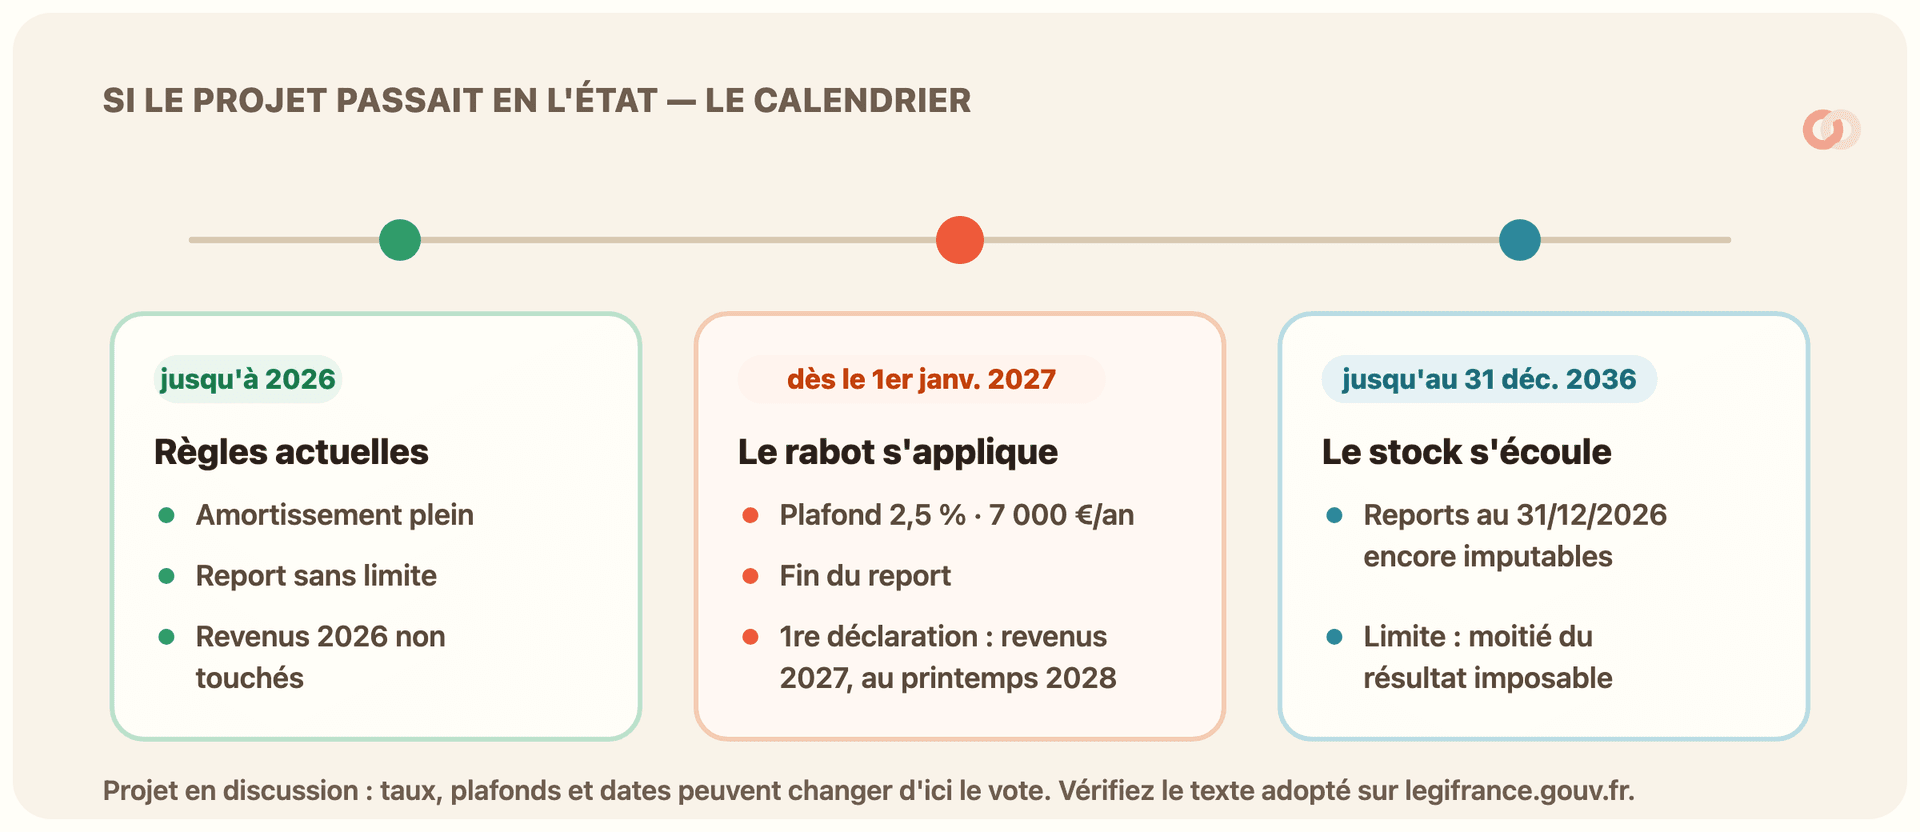
C’est la question qui revient le plus souvent, alors soyons précis sur l’hypothèse de départ. Le projet visait les exercices clos à compter du 1er janvier 2027. Pour la très grande majorité des bailleurs particuliers, dont l’exercice suit l’année civile, cela signifierait que la première déclaration concernée serait celle des revenus 2027, faite au printemps 2028.
Autrement dit, vos revenus 2026 (déclarés en 2027) ne seraient pas touchés : vous amortiriez encore selon les règles actuelles. Le plafond et la fin du report ne joueraient qu’à partir de l’exercice 2027, et seulement si le texte finissait par les retenir.
Côté calendrier parlementaire, le texte a été déposé le 1er octobre 2026, amendé en commission puis en séance à l’automne, avant que l’Assemblée ne rejette l’ensemble de son volet recettes le 4 novembre 2026 et ne transmette le projet au Sénat (voir la section suivante). Une loi de finances doit en principe être promulguée avant le 1er janvier de l’année concernée (ici, avant le 1er janvier 2027), mais le calendrier comme le contenu peuvent évoluer jusqu’au vote final. Vérifiez l’état d’avancement sur assemblee-nationale.fr et senat.fr.
Le texte bouge vite : de la commission au rejet du budget
Un projet de budget, c’est vivant, et celui-ci a beaucoup bougé en quelques semaines. Premier épisode : en commission des finances de l’Assemblée nationale, début octobre 2026, des amendements ont recentré le plafonnement de l’article 7 sur les seuls meublés de tourisme, en excluant notamment la résidence principale, le bail étudiant et le bail mobilité.
Deuxième épisode, plus spectaculaire : lors de l’examen en séance publique, fin octobre 2026 (les 29 et 30 octobre), les députés ont adopté, contre l’avis de la commission comme du gouvernement, des amendements supprimant purement et simplement le plafonnement de l’amortissement LMNP de l’article 7. À ce stade, la mesure la plus redoutée par les bailleurs en meublé au réel semblait écartée.
Troisième épisode, le plus décisif : le 4 novembre 2026, l’Assemblée nationale a rejeté l’ensemble du volet recettes du budget, c’est-à-dire la première partie du PLF 2027. Conséquence directe : tous les amendements adoptés en séance tombent avec elle, y compris la suppression du plafonnement LMNP votée fin octobre. Le projet est considéré comme rejeté en première lecture à l’Assemblée et transmis au Sénat sur la base du texte initial du gouvernement, plafonnement de l’article 7 rétabli.
Autrement dit, la mesure que les bailleurs pensaient enterrée fin octobre est de retour dans le texte soumis au Sénat, dont l’examen est attendu dans la seconde moitié de novembre 2026. Rien n’est pour autant tranché : le Sénat peut à son tour la conserver, la modifier ou la supprimer, puis la navette se poursuivra entre les deux chambres jusqu’au vote final et à la promulgation. Suivez l’avancement sur assemblee-nationale.fr et senat.fr.
Qui ne serait a priori pas concerné
Au-delà des allers-retours parlementaires, le projet initial laissait déjà plusieurs situations en dehors du plafonnement :
- Les bailleurs au micro-BIC : pas d’amortissement dans ce régime, donc pas de plafond à appliquer. Vous relevez d’un abattement forfaitaire, point.
- Les loueurs en meublé professionnels (LMP) : ils relèvent d’un régime distinct du LMNP et ne seraient pas visés par ce plafond. À confirmer sur le texte adopté.
- Les résidences gérées avec services : résidences étudiantes, résidences pour jeunes de moins de 30 ans en formation, résidences seniors avec services, et certains établissements de soins de longue durée seraient exclus du dispositif.
Et le périmètre a encore bougé à l’automne : la commission avait recentré la mesure sur les meublés de tourisme, la séance en avait voté la suppression, puis le rejet du volet recettes le 4 novembre a renvoyé au Sénat le texte initial du gouvernement, plafonnement rétabli. Si votre investissement relève de l’une de ces catégories, vérifiez précisément votre cas sur le texte définitif plutôt que sur un résumé ou une version intermédiaire.
Tant que rien n’est voté, vos marges de manœuvre
Bonne nouvelle, et c’est l’essentiel : aucune décision n’est à prendre dans l’urgence. Tant que la loi n’est pas promulguée, vous continuez d’amortir selon les règles actuelles, sans plafond et avec report. Rien ne change pour votre exercice en cours. Attention toutefois : après le rejet du 4 novembre, le texte transmis au Sénat contient de nouveau le plafonnement, donc ne considérez pas la menace comme écartée.
Les grands arbitrages que certains évoquent méritent, eux, d’attendre la version finale :
- Basculer du réel au micro-BIC : tentant si l’amortissement perdait de son intérêt, mais c’est irréversible pendant plusieurs années et pas toujours gagnant. À chiffrer, pas à décider à chaud.
- Repasser en location nue : cela change tout votre cadre fiscal (revenus fonciers, déficit foncier) et contractuel (bail de 3 ans). Un choix de fond, pas une réaction à un projet.
- Vendre le bien : attention, la revente d’un LMNP peut rouvrir la question de la réintégration des amortissements dans la plus-value. Un sujet à part entière, à ne pas trancher sous le coup de l’actualité.
- Regarder du côté du statut du bailleur privé : un dispositif distinct, déjà voté pour 2026, qui encourage au contraire l’amortissement en location nue à loyer abordable. Rien à voir avec le plafond du meublé.
Ce que vous pouvez faire dès maintenant
Pas de précipitation, mais un peu de méthode pour être prêt le jour où le texte sera figé :
- Identifiez votre régime : micro-BIC ou réel ? La mesure ne viserait que le réel. Votre dernière déclaration vous le dit.
- Ressortez votre tableau d’amortissement : notez votre amortissement annuel actuel et comparez-le au plafond de 7 000 € pour mesurer l’impact potentiel, puisque le plafonnement est de nouveau dans le texte au Sénat.
- Gardez une comptabilité propre : loyers encaissés, charges, travaux, intérêts d’emprunt à jour. Quelle que soit l’issue, cela vous permettra de comparer les régimes sereinement.
- Suivez les sources officielles : assemblee-nationale.fr et senat.fr pour l’avancement du texte, legifrance.gouv.fr pour la version promulguée, service-public.fr et anil.org pour la vulgarisation.
- Prenez rendez-vous avec votre expert-comptable une fois le texte définitif connu, pour arbitrer sur des chiffres réels et non sur des hypothèses.
On actualisera ce guide à chaque étape du vote. L’objectif n’est pas de vous alarmer, mais de vous donner les bons repères pour décider à froid, une fois les chiffres définitifs connus.
Questions fréquentes
Le plafonnement de l’amortissement LMNP est-il voté pour 2027 ?
Non. Au 6 novembre 2026, il s’agit toujours d’un projet (article 7 du PLF 2027, déposé le 1er octobre). Son parcours a été mouvementé : recentrage en commission début octobre, puis suppression du plafonnement LMNP votée en séance fin octobre. Mais le 4 novembre 2026, l’Assemblée nationale a rejeté l’ensemble du volet recettes du budget : cette suppression tombe avec lui, et le texte part au Sénat sur la version initiale du gouvernement, plafonnement rétabli. La navette au Sénat, une éventuelle commission mixte paritaire et la promulgation restent à venir. Vérifiez la version finale sur legifrance.gouv.fr.
Quel était le plafond d’amortissement envisagé en meublé au réel ?
Dans sa version initiale, le projet limitait l’amortissement du logement à 2,5 % du prix du bien par an, dans la limite de 7 000 € par an et par foyer fiscal, pour un meublé classique. Pour les meublés de tourisme, le plafond envisagé était de 1,5 % et 5 000 € par an et par foyer. Ce sont des chiffres de projet : supprimés en séance fin octobre, puis réintroduits dans le texte transmis au Sénat après le rejet du volet recettes le 4 novembre. À suivre jusqu’au vote final.
À partir de quand le plafond s’appliquerait-il s’il était retenu ?
Le projet visait les exercices clos à compter du 1er janvier 2027. Pour un bailleur dont l’exercice suit l’année civile, la première déclaration concernée serait celle des revenus 2027, faite au printemps 2028. Vos revenus 2026 ne seraient donc pas touchés. Calendrier et contenu restent susceptibles d’évoluer d’ici le vote définitif.
Les amortissements déjà accumulés seraient-ils perdus ?
D’après la version initiale du projet, non. Les amortissements en report au 31 décembre 2026 resteraient déductibles, mais jusqu’au 31 décembre 2036 seulement, et dans la limite de la moitié du résultat imposable restant. En revanche, pour les exercices clos à compter de 2027, l’amortissement non utilisé une année ne serait plus reportable. À confirmer sur le texte finalement adopté, le parcours du plafonnement ayant été mouvementé à l’automne 2026 (supprimé en séance fin octobre, puis rétabli dans le texte transmis au Sénat le 4 novembre).
Le statut LMNP serait-il supprimé ?
Non. Le projet ne supprimait pas le statut LMNP. Il raboterait l’avantage lié à l’amortissement au régime réel (plafond et fin du report), pas le régime lui-même, et ce volet, supprimé par les députés en séance fin octobre, a été rétabli dans le texte transmis au Sénat après le rejet du volet recettes le 4 novembre. Les bailleurs au micro-BIC, les loueurs professionnels (LMP) et certaines résidences services seraient de toute façon a priori hors du dispositif. Là encore, ces contours relèvent d’un texte encore en discussion.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .