Fiscalité du bailleur : les gestes à boucler avant le 31 décembre
Votre impôt foncier de l’année se joue maintenant, pas au printemps. Payer un chantier le 2 janvier plutôt que le 30 décembre, c’est un an d’attente pour la déduction. Voici les gestes concrets à boucler avant le 31 décembre, dans l’ordre, pour ne rien laisser sur la table.
Pourquoi tout se joue avant le 31 décembre
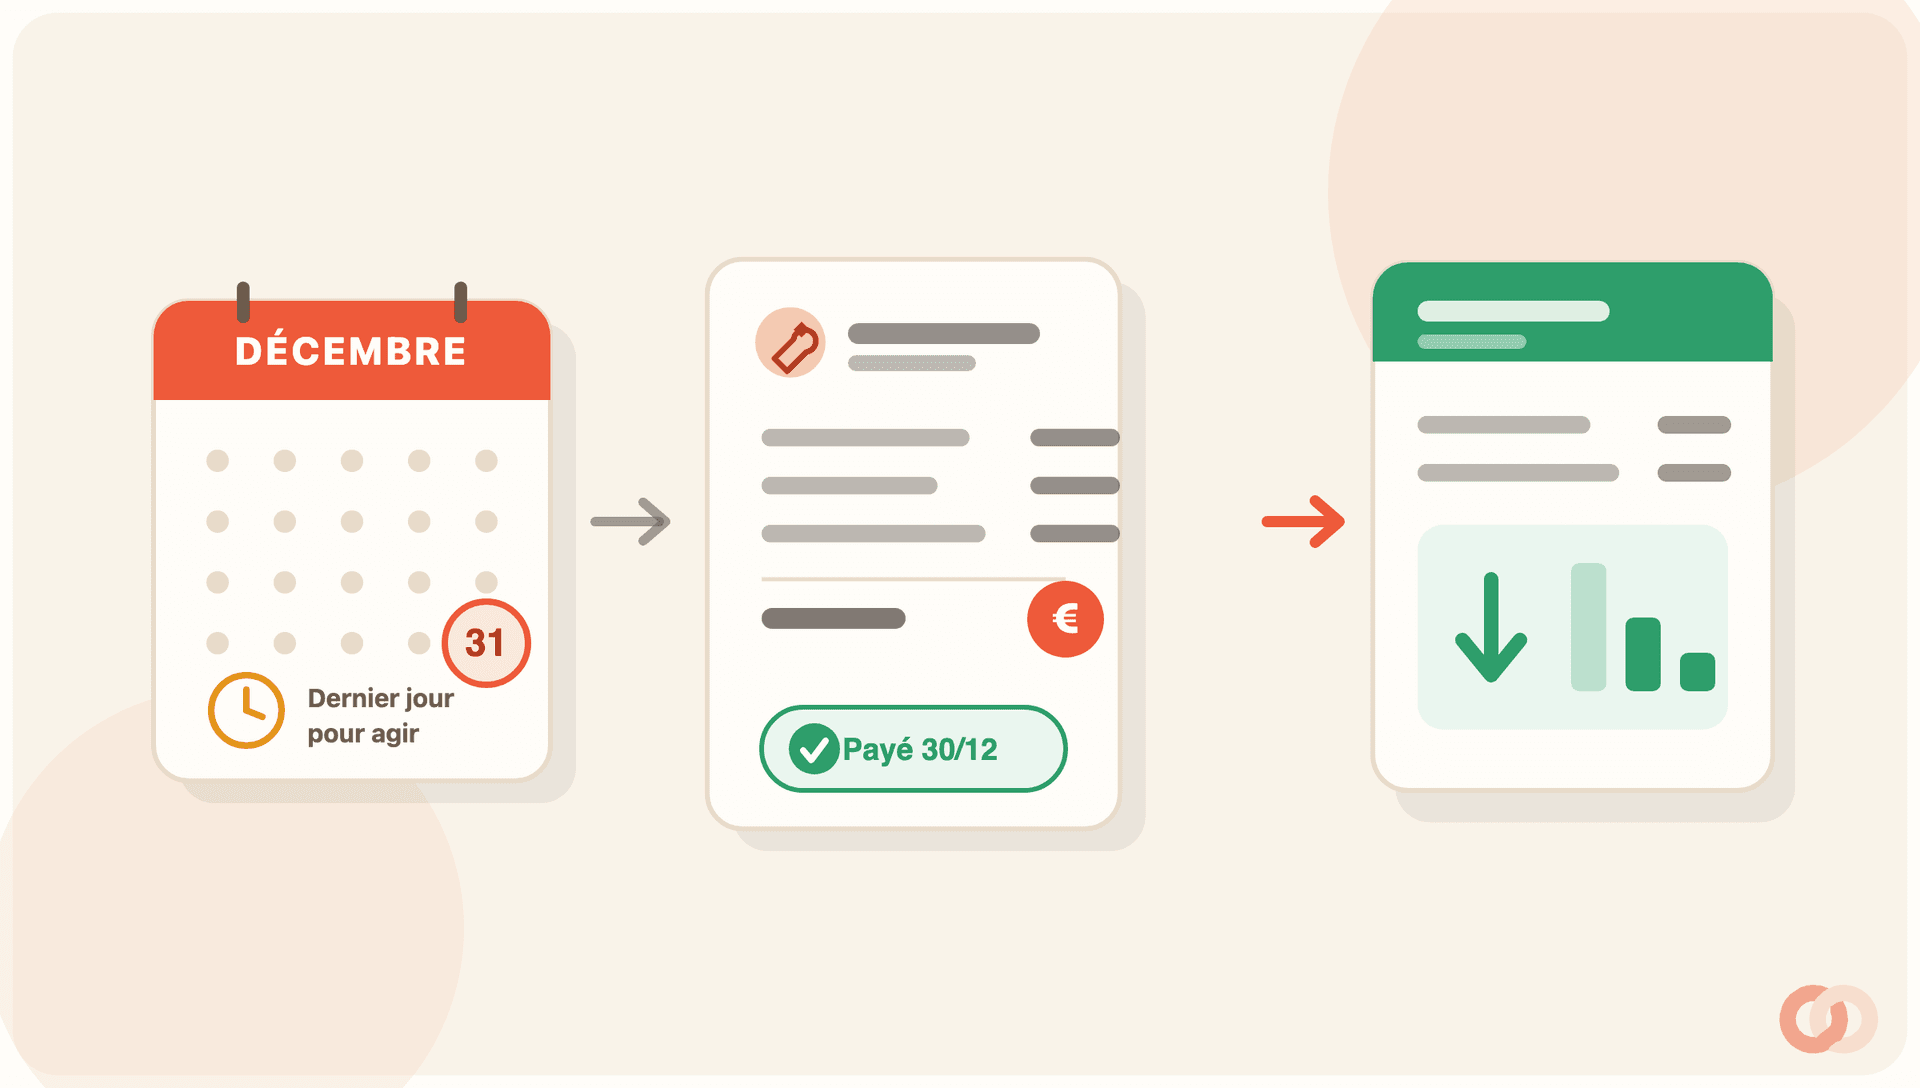
En fiscalité foncière, l’année civile ferme un compte. Ce que vous encaissez et ce que vous dépensez entre le 1er janvier et le 31 décembre détermine votre résultat foncier de l’année, celui que vous déclarerez au printemps suivant. Après le 31 décembre, la porte est fermée : une dépense payée en janvier bascule sur l’exercice d’après.
La conséquence est simple. Décembre n’est pas le mois où l’on déclare, c’est le mois où l’on agit. Quelques décisions prises avant la fin de l’année (payer un chantier, lancer ou décaler des travaux, régler une provision de copropriété) peuvent décaler votre impôt d’un an entier, dans un sens comme dans l’autre.
Ce guide ne réexplique pas la mécanique du déficit foncier ni la liste des charges déductibles : on vous renvoie vers les guides dédiés pour ça. Ici, on reste sur le calendrier : les gestes à boucler avant le 31 décembre, et l’ordre dans lequel les regarder.
Geste 1 : payer vos travaux déductibles, pas seulement les commander
C’est le réflexe le plus rentable et le plus souvent raté. Pour imputer des travaux sur vos revenus fonciers de l’année, ce qui compte en principe n’est pas la date du devis ni celle de fin de chantier, mais la date à laquelle vous avez réellement décaissé l’argent.
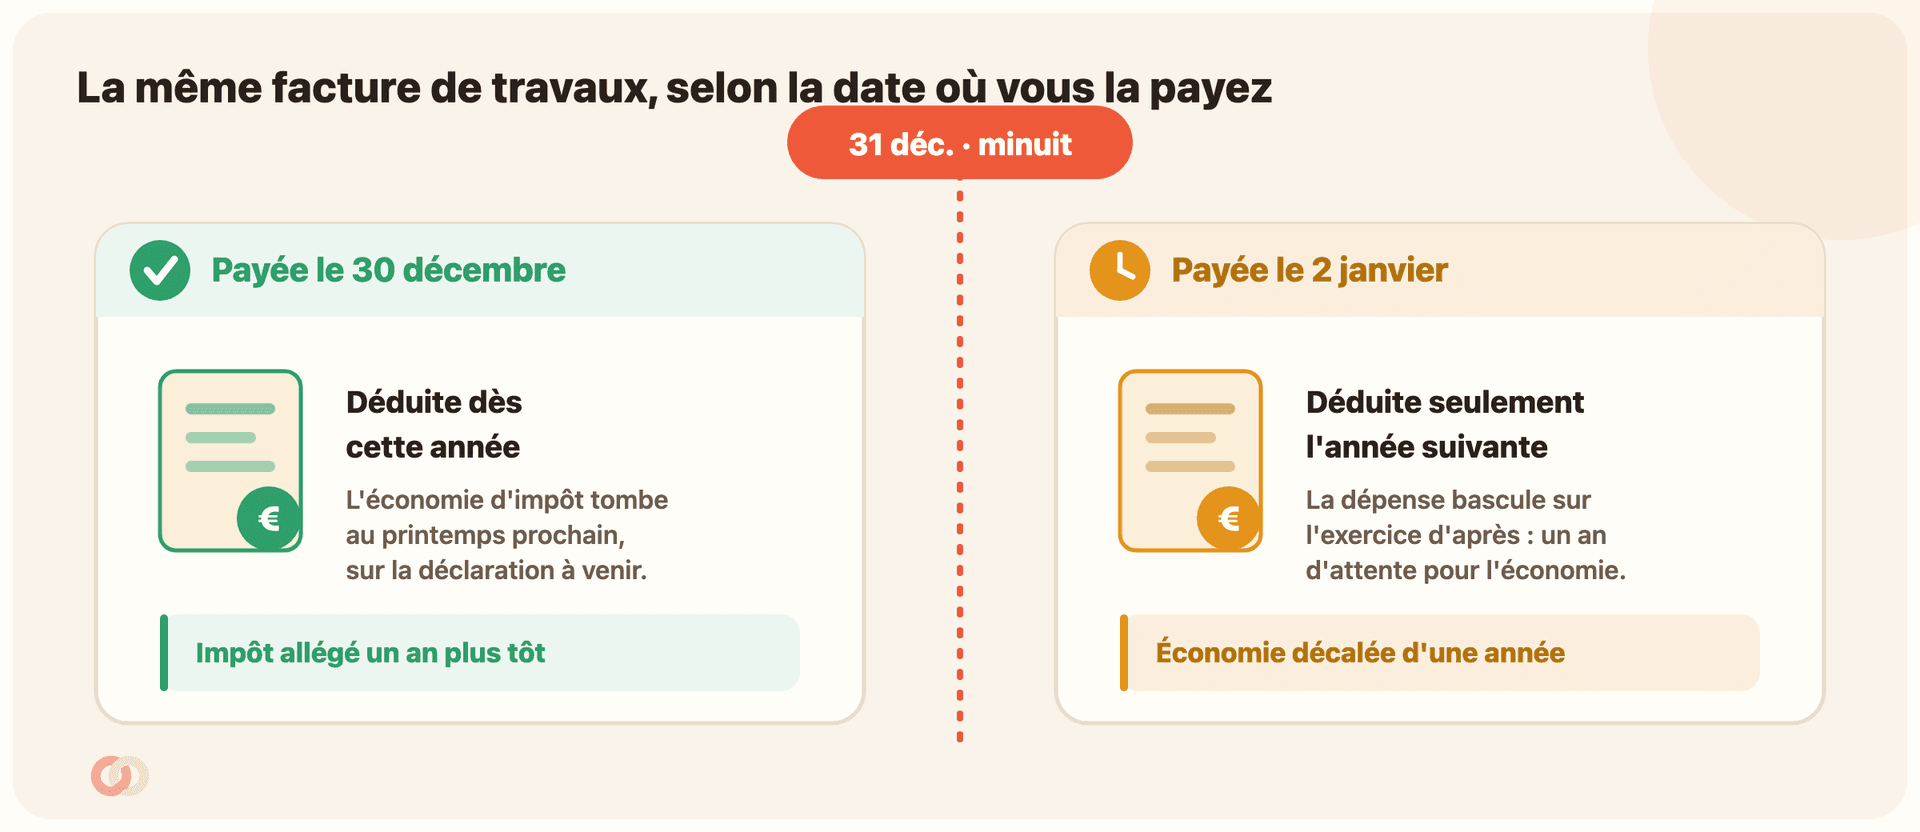
Autrement dit : une facture payée le 30 décembre se déduit cette année. La même facture payée le 2 janvier se déduit l’année suivante. Si vous avez des travaux déductibles prévus et la trésorerie pour, régler avant le 31 décembre peut avancer votre économie d’impôt d’un an.
Le piège inverse existe aussi. Payer dans l’urgence le 29 décembre des travaux inutiles juste « pour défiscaliser » n’a aucun sens : vous sortez 100 pour récupérer, selon votre tranche, 30 ou 41. Un geste de fin d’année est utile quand la dépense était de toute façon prévue.
Geste 2 : piloter votre déficit foncier (étaler ou concentrer)
Quand vos charges déductibles dépassent vos loyers, vous créez un déficit foncier. Une partie peut venir effacer vos autres revenus (salaires compris) dans la limite d’environ 10 700 € par an, le surplus se reportant sur vos revenus fonciers des années suivantes. Ce plafond est à revérifier chaque année, il peut évoluer.
Là où décembre entre en jeu : vous avez parfois la main sur le calendrier de vos travaux. D’où un arbitrage utile à poser avant la fin d’année.
- Concentrer les travaux sur une seule année si vous voulez un gros déficit d’un coup, par exemple une année où vous avez beaucoup d’autres revenus à neutraliser.
- Étaler sur deux années (une partie payée en décembre, le reste en janvier) si tout concentrer ferait dépasser le plafond imputable, dont une partie serait alors seulement reportée sans effet immédiat sur le revenu global.
- Vérifier votre engagement de location : imputer un déficit sur le revenu global vous oblige à continuer de louer le bien nu pendant trois ans, sous peine de remise en cause. À confirmer avant de déclencher un gros chantier si une vente est envisagée.
Geste 3 : vérifier votre régime, micro-foncier ou réel
Votre régime d’imposition décide de tout le reste. Au micro-foncier, vous bénéficiez d’un abattement forfaitaire de 30 % mais vous ne déduisez aucune charge réelle et vous ne pouvez jamais créer de déficit. Au régime réel, vous déduisez vos charges au centime près et le déficit foncier devient possible.
Le micro-foncier s’applique de plein droit tant que vos revenus fonciers bruts annuels ne dépassent pas 15 000 € (seuil à revérifier). Au-delà, vous relevez automatiquement du réel. En dessous, vous pouvez opter pour le réel, mais cette décision n’est pas anodine.
Le bon moment pour trancher, c’est l’hiver : vous connaissez vos loyers de l’année et vous savez quels travaux arrivent. Si le réel vous fait gagner, c’est une raison de plus pour caler vos paiements de travaux avant le 31 décembre.
Geste 4 : régler les provisions de charges de copropriété
Si votre bien est en copropriété, les provisions de charges que vous versez au syndic entrent dans vos charges déductibles, avec une régularisation l’année suivante. Vérifier que les appels de fonds de l’année sont bien réglés avant le 31 décembre évite de décaler une déduction.
Pensez aussi aux travaux votés en assemblée générale : un appel de fonds pour un ravalement ou une réfection de toiture, payé avant la fin de l’année, peut nourrir votre résultat foncier. Là encore, c’est le versement qui fixe l’exercice, et les charges de copropriété suivent des règles spécifiques : un coup de fil au syndic ou à votre comptable lève le doute.
Geste 5 : rassembler vos justificatifs maintenant
La déclaration se prépare en décembre, elle ne s’improvise pas en avril. Chaque euro déduit doit pouvoir être prouvé en cas de contrôle. Profitez de la fin d’année, quand tout est frais, pour réunir les pièces de l’exercice.
La pile à constituer, par bien :
- Les factures de travaux (acquittées, avec la date de paiement et les coordonnées de l’entreprise).
- Le tableau d’amortissement ou l’attestation d’intérêts d’emprunt de la banque.
- L’avis de taxe foncière de l’année.
- Les quittances d’assurance (propriétaire non occupant, assurance emprunteur).
- Les appels et décomptes de charges de copropriété.
- Les éventuels honoraires de gestion ou de rédaction de bail.
Un dossier complet au 31 décembre, c’est une déclaration faite en vingt minutes au printemps, et une tranquillité totale si l’administration pose des questions.
Geste 6 : surveiller le plafonnement des niches fiscales
Si vous bénéficiez d’un dispositif de réduction d’impôt (investissement locatif aidé, par exemple), gardez un œil sur le plafonnement global des niches fiscales, en principe 10 000 € de réduction par an et par foyer (seuil à confirmer selon votre situation). Attention : le déficit foncier et la déduction de charges au réel ne sont pas des « niches » plafonnées à ce titre, ce sont des règles de calcul du revenu foncier.
La distinction compte : empiler des réductions d’impôt plafonnées, ce n’est pas la même chose que déduire des charges réelles. En cas de dispositif en cours, un point avec votre conseil avant la fin d’année évite la mauvaise surprise au moment de la déclaration.
Votre checklist de décembre
Voici l’ordre dans lequel dérouler vos arbitrages avant que l’année ne se referme.
- Faire le point sur votre résultat de l’année
Additionnez vos loyers encaissés et vos charges déjà payées. Vous saurez si vous êtes en bénéfice (donc imposable) ou proche du déficit, et donc s’il vaut la peine d’agir avant le 31 décembre.
- Payer les travaux déductibles prévus
Pour tout chantier déjà décidé et facturable, réglez avant le 31 décembre afin d’imputer la dépense sur l’année en cours. Conservez la preuve de paiement datée.
- Arbitrer l’étalement de vos gros travaux
Si un chantier dépasse votre plafond d’imputation, décidez de concentrer sur une année ou de répartir sur deux exercices, en calant les dates de paiement en conséquence.
- Solder les provisions de copropriété appelées
Vérifiez auprès du syndic que les appels de fonds de l’année, charges courantes et travaux votés, sont bien réglés.
- Trancher votre régime pour la prochaine déclaration
Comparez micro-foncier et réel au vu de vos charges réelles. Rappel : l’option pour le réel vous engage trois ans.
- Classer tous vos justificatifs de l’année
Réunissez factures, intérêts d’emprunt, taxe foncière, assurances et charges, par bien, pendant que tout est frais.
Questions fréquentes
Payer mes travaux avant le 31 décembre change-t-il vraiment mon impôt ?
Oui. Pour la plupart des dépenses de travaux, c’est la date de paiement qui fixe l’année de déduction. Une facture réglée le 30 décembre se déduit cette année, la même payée le 2 janvier se déduit l’année suivante. Gardez une preuve de paiement datée.
Combien de déficit foncier puis-je imputer sur mes autres revenus ?
La part du déficit hors intérêts d’emprunt s’impute sur le revenu global dans la limite d’environ 10 700 € par an, avec un plafond majoré de l’ordre de 21 400 € pour une sortie de passoire thermique. Montants à revérifier sur impots.gouv.fr, car ils évoluent.
Dois-je vite dépenser en décembre juste pour payer moins d’impôt ?
Non. Déduire une dépense vous fait récupérer une fraction de son montant, pas la totalité. Un geste de fin d’année n’a de sens que pour des travaux déjà nécessaires. Dépenser pour dépenser vous appauvrit.
Puis-je passer au régime réel juste pour une année de travaux ?
Non : l’option pour le régime réel est irrévocable pendant trois ans, puis reconduite tacitement, et elle vaut pour tous vos biens loués nus. Pesez-la avant la déclaration du printemps, pas uniquement pour un chantier isolé.
Quand déclarer tous ces arbitrages de fin d’année ?
Les gestes se font avant le 31 décembre, mais la déclaration intervient au printemps suivant, sur le formulaire des revenus fonciers au réel (2044) si vous êtes à ce régime. D’où l’intérêt de ranger vos justificatifs dès maintenant.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .