
Charges déductibles des revenus fonciers : la liste complète
Au régime réel, vous ne payez l’impôt que sur vos loyers nets de charges. Encore faut-il savoir ce que vous avez le droit de déduire, et ce qui est exclu. Voici la liste opérationnelle, famille par famille, avec les pièges qui coûtent cher à la déclaration.
Déduire au réel, ça veut dire quoi ?
Quand vous louez un logement vide, deux régimes fiscaux existent. Au micro-foncier, l’administration applique un abattement forfaitaire de 30 % sur vos loyers et vous ne déduisez rien d’autre. Au régime réel, c’est l’inverse : vous retranchez de vos loyers les charges que vous avez réellement payées dans l’année, à l’euro près.
L’intérêt du réel est simple : si vos charges dépassent 30 % de vos loyers, vous payez moins d’impôt qu’au micro. Et une grosse année de travaux peut même créer un déficit qui réduit vos autres revenus. Encore faut-il connaître la liste de ce qui se déduit.
Deux règles d’or avant de commencer. Une charge n’est déductible que si vous l’avez effectivement payée dans l’année (c’est la date de paiement qui compte, pas la date de la facture). Et elle doit se rapporter à un logement qui produit un loyer imposable.
Toutes les charges listées ici relèvent de l’article 31 du Code général des impôts. C’est le texte de référence, mais les détails d’application vivent dans la doctrine fiscale (BOFiP, série BOI-RFPI-BASE-20). On vous en donne la version lisible.
Les charges que vous pouvez déduire
Voici les grandes familles de dépenses déductibles au réel. Gardez-les en tête, ce sont elles qui font la différence sur votre impôt.
- Les intérêts d’emprunt et les frais d’emprunt : intérêts du prêt qui a servi à acheter, construire, réparer ou améliorer le bien, mais aussi les frais de dossier, les frais de garantie (hypothèque, caution) et l’assurance emprunteur rattachée au crédit.
- Les primes d’assurance : l’assurance propriétaire non occupant (PNO), et l’assurance contre les loyers impayés (GLI) si vous en avez une. Elles se déduisent en totalité.
- La taxe foncière, hors taxe d’enlèvement des ordures ménagères (la TEOM se récupère sur le locataire, donc elle ne se déduit pas de votre côté).
- Les frais de gestion et d’administration : honoraires d’agence ou de mandat de gestion, honoraires de comptable, rémunération d’un gardien ou concierge, frais de procédure (avocat, huissier en cas de litige). Ils se déduisent pour leur montant réel.
- Un forfait de 20 € par local pour les « autres » frais de gestion : correspondance, téléphone, déplacements. C’est un forfait fixe, vous ne pouvez pas déduire plus même si vos frais réels sont supérieurs.
- Les provisions pour charges de copropriété versées au syndic dans l’année, régularisées l’année suivante (voir plus bas, c’est un point technique).
- Les dépenses de réparation, d’entretien et d’amélioration du logement : elles forment à elles seules une catégorie, on y revient juste après.
- Les indemnités d’éviction et frais de relogement, sous conditions, quand elles sont engagées en vue de relouer dans de meilleures conditions.
Chaque ligne que vous déduisez doit pouvoir être justifiée : facture, quittance, échéancier de prêt, avis de taxe foncière, appel de fonds du syndic. Pas de justificatif, pas de déduction en cas de contrôle.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Réparation, entretien, amélioration : la famille qui pèse le plus
C’est le poste qui fait souvent basculer vers le réel. Trois types de travaux sont déductibles : l’entretien (maintenir le bien en état), la réparation (remettre en état ce qui est usé ou abîmé) et l’amélioration (apporter un confort moderne sans toucher à la structure).
Concrètement : réfection de toiture, ravalement, remplacement d’une chaudière, isolation, double vitrage, mise aux normes électriques, réfection de plomberie, peinture, remplacement d’une cuisine ou d’une salle de bains vétuste. Les honoraires liés à ces travaux (architecte, maître d’œuvre) suivent le même sort.
Attention : la fraction de travaux couverte par une aide ou une subvention (MaPrimeRénov’, par exemple) n’est pas déductible. Vous ne déduisez que ce qui reste réellement à votre charge.
Ce qui n’est PAS déductible
C’est là que beaucoup de bailleurs se trompent. Trois exclusions majeures reviennent systématiquement.
- Les travaux de construction, de reconstruction et d’agrandissement : extension, surélévation, aménagement de combles ou d’un garage en pièce habitable, démolition-reconstruction. Tout ce qui crée ou augmente la surface est exclu.
- Le capital de l’emprunt : vous déduisez les intérêts et les frais du crédit, jamais le remboursement du capital emprunté.
- Les dépenses déjà récupérées sur le locataire : les charges récupérables (eau, entretien courant des parties communes, TEOM…) que votre locataire vous rembourse ne sont pas une charge pour vous, donc pas déductibles.
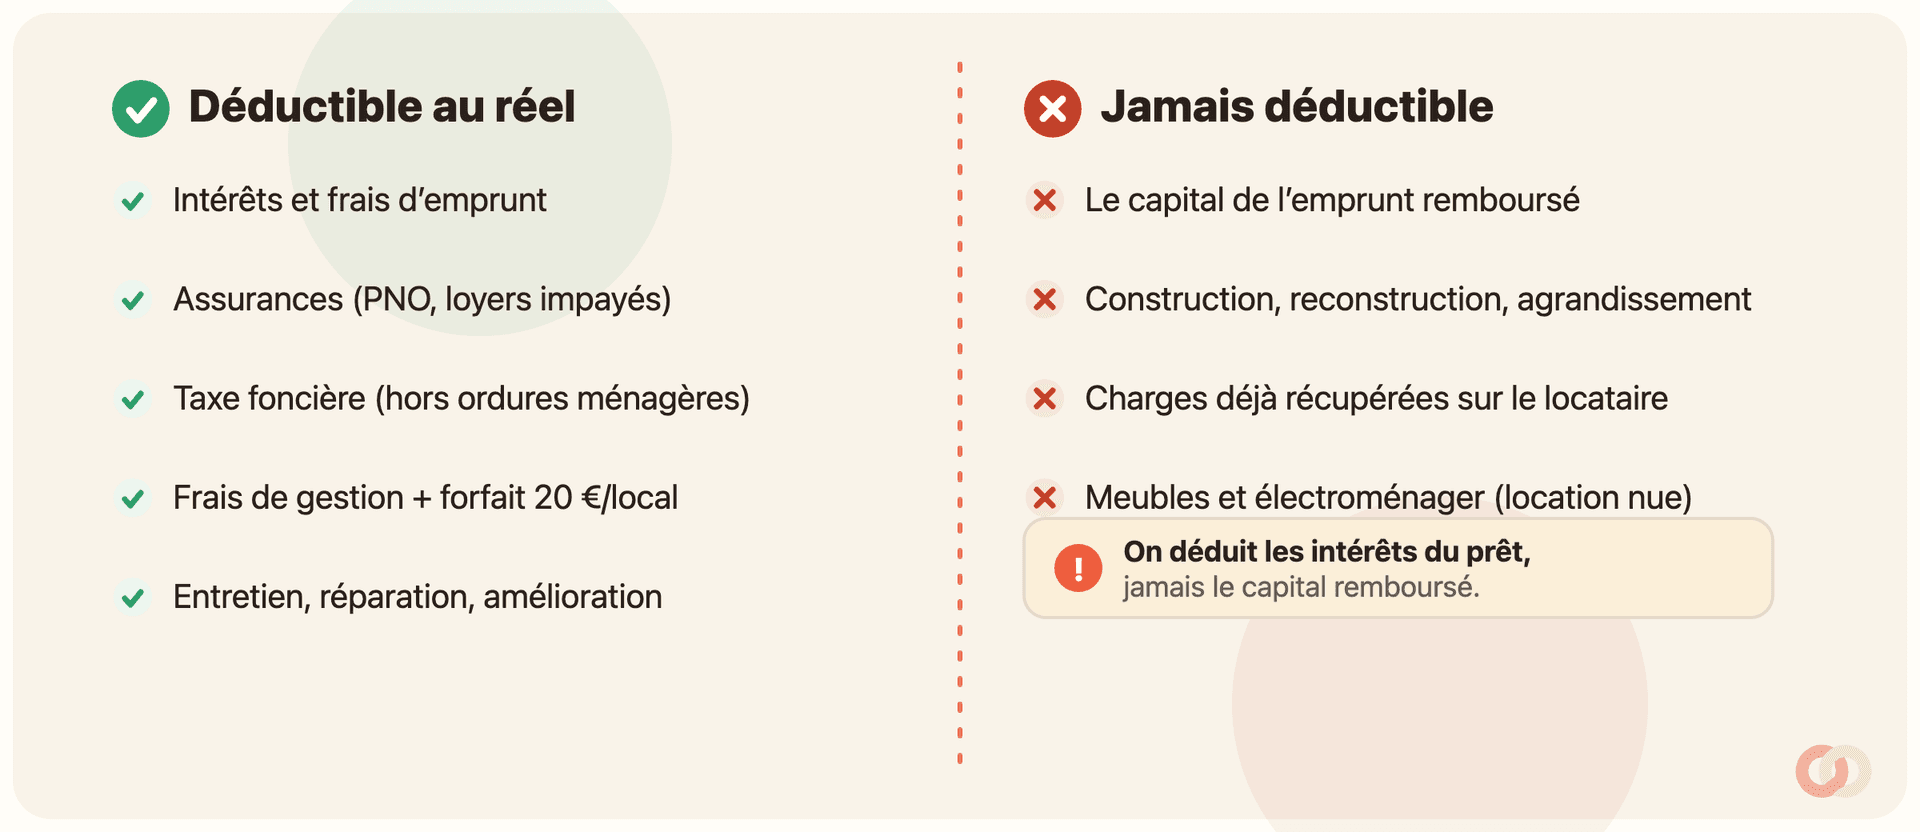
S’ajoutent les dépenses d’ordre personnel, et, en location nue, l’achat de mobilier et d’électroménager (qui ne sont pas des « travaux » au sens fiscal). La zone grise la plus fréquente : une rénovation lourde qui mêle amélioration et agrandissement peut basculer, pour tout ou partie, du côté non déductible. En cas de chantier important, faites trancher le classement avant, pas après.
Le cas particulier des charges de copropriété
Les provisions pour charges que vous versez au syndic se déduisent l’année de leur paiement, pour leur montant total. Simple en apparence, sauf que toutes ces charges ne sont pas « les vôtres » : une partie est récupérable sur le locataire.
Le fisc gère ça en deux temps. L’année N, vous déduisez la totalité des provisions versées. L’année N+1, une fois les comptes de la copropriété arrêtés, vous réintégrez (vous « ajoutez » à vos recettes) la part qui correspond aux charges récupérables sur le locataire et aux provisions non déductibles. Au final, vous n’aurez déduit que votre vraie part.
Ce mécanisme de régularisation est systématique au réel. Ne vous en inquiétez pas si vous utilisez un outil ou un comptable : il est prévu par les lignes dédiées du formulaire 2044.
Le lien direct avec le déficit foncier
Additionnez toutes ces charges déductibles. Si leur total dépasse vos loyers de l’année, vous êtes en déficit foncier. Et ce déficit, loin d’être une mauvaise nouvelle, est un levier fiscal.
La part du déficit hors intérêts d’emprunt s’impute sur votre revenu global (vos salaires, par exemple) dans une limite annuelle, et le reste se reporte sur vos revenus fonciers des années suivantes. C’est pour ça qu’une grosse année de travaux au réel peut effacer votre impôt bien au-delà de vos seuls loyers.
On détaille toute cette mécanique (plafonds, part des intérêts à isoler, report sur dix ans, engagement de louer) dans notre guide dédié au déficit foncier. Retenez ici l’essentiel : connaître sa liste de charges déductibles, c’est la première brique pour savoir si vous êtes en déficit.
Questions fréquentes
Peut-on déduire le remboursement de son crédit des revenus fonciers ?
Seulement les intérêts, pas le capital. Vous déduisez les intérêts d’emprunt, les frais de dossier, les frais de garantie et l’assurance emprunteur rattachée au prêt. Le remboursement du capital emprunté, lui, n’est jamais déductible.
La taxe foncière est-elle déductible des revenus fonciers ?
Oui, au régime réel, pour la part qui reste à votre charge. Vous devez en revanche exclure la taxe d’enlèvement des ordures ménagères (TEOM), car elle est récupérable sur le locataire et n’est donc pas une charge pour vous.
Quels travaux sont déductibles des revenus fonciers ?
Les travaux d’entretien, de réparation et d’amélioration : toiture, ravalement, isolation, chauffage, double vitrage, électricité, plomberie, peinture, cuisine ou salle de bains vétuste. Sont exclus la construction, la reconstruction et l’agrandissement, ainsi que le mobilier et l’électroménager.
Peut-on déduire les frais de gestion et d’agence ?
Oui. Les honoraires d’agence ou de mandat de gestion, de comptable, la rémunération d’un gardien et les frais de procédure se déduisent pour leur montant réel. S’ajoute un forfait fixe de 20 € par local pour les autres frais de gestion (correspondance, téléphone, déplacements).
Faut-il être au régime réel pour déduire ses charges ?
Oui. Au micro-foncier, vous bénéficiez d’un abattement forfaitaire de 30 % et ne déduisez aucune charge réelle. Seul le régime réel permet de déduire vos charges une à une. Le réel s’applique d’office au-dessus d’un certain montant de loyers annuels, à vérifier pour l’année en cours.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .