
L’agenda fiscal du bailleur et les justificatifs à garder
Un bailleur jongle avec deux calendriers : celui des loyers, et celui du fisc. Déclaration au printemps, CFE en décembre, acomptes prélevés chaque mois, pièces à archiver pendant des années : voici l’agenda fiscal et l’hygiène documentaire qui vous évitent le stress d’avril et les honoraires salés.
Deux calendriers, pas un
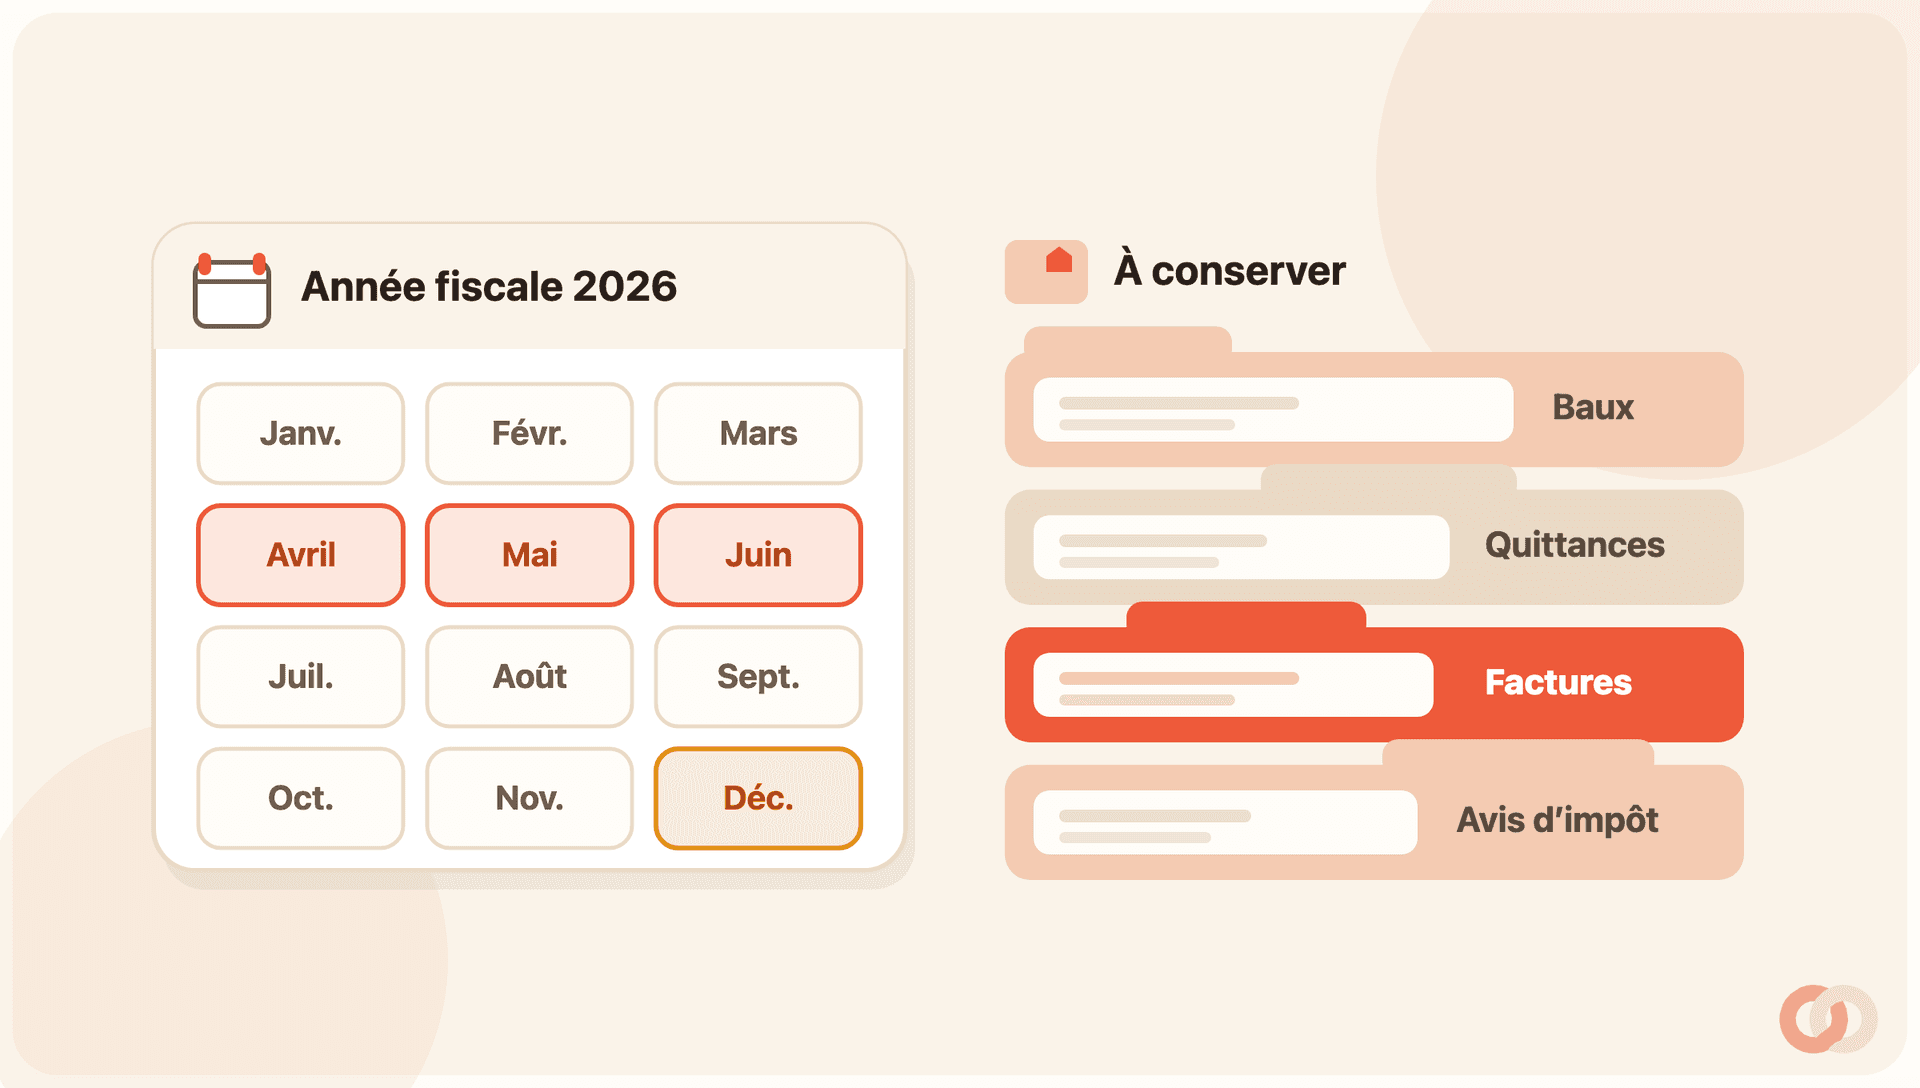
Vous connaissez sans doute déjà le calendrier des échéances locatives : révision du loyer, régularisation des charges, taxe foncière. Ici, on zoome sur un autre rendez-vous, plus discret mais tout aussi coûteux à rater : votre agenda fiscal, et les papiers qui vont avec.
Deux sujets, un seul réflexe : l’anticipation. D’un côté, trois moments de l’année où le fisc vous attend. De l’autre, une pile de justificatifs à garder, parfois des années, parce que l’administration peut vous les réclamer bien après la déclaration.
Bonne nouvelle : rien d’insurmontable. Une fois les dates repérées et le classement en place, votre déclaration se fait en recopiant des totaux, et votre comptable travaille vite, donc vous payez moins.
L’agenda fiscal du bailleur en trois rendez-vous
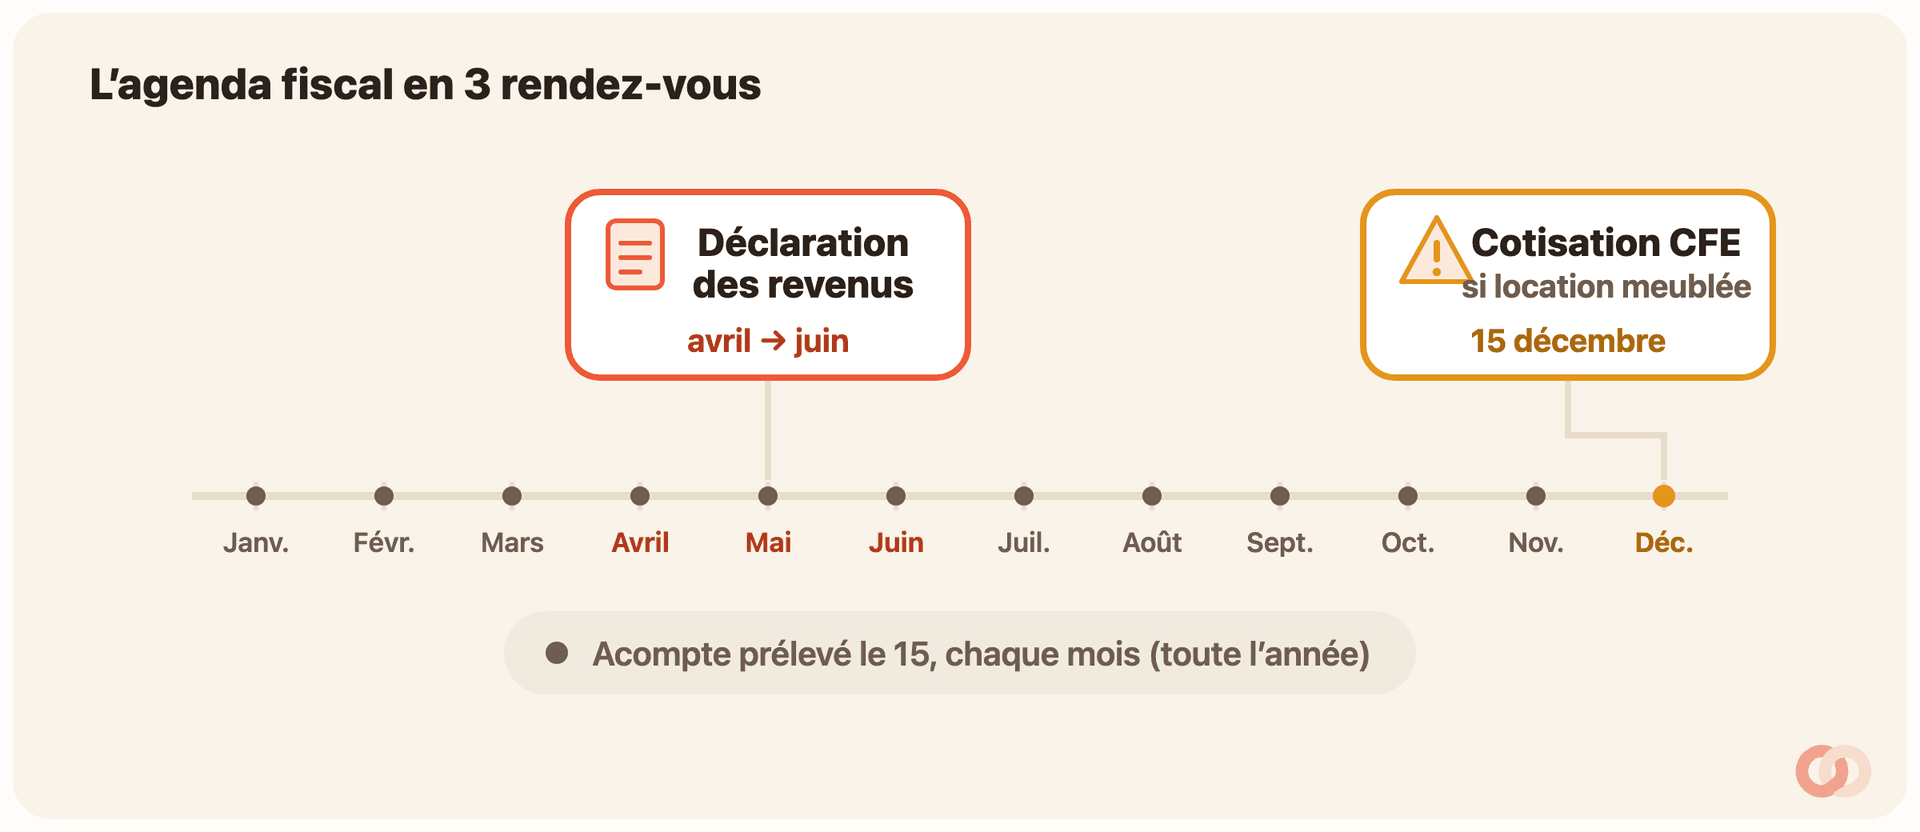
Trois dates structurent l’année fiscale d’un bailleur. Une seule concerne tout le monde, les deux autres dépendent de votre situation.
Au printemps : la déclaration des revenus
Chaque année, entre avril et juin, vous déclarez les loyers encaissés l’année précédente. Location vide : ce sont des revenus fonciers (micro-foncier ou régime réel). Location meublée : ce sont des BIC (micro-BIC ou réel, c’est le statut LMNP).
Les dates limites en ligne s’échelonnent de fin mai à début juin selon votre département ; la version papier tombe plus tôt, vers la mi-mai. Ces dates changent chaque année : confirmez celle de votre zone sur impots.gouv.fr.
Le secret d’une déclaration sereine ? Ne pas découvrir ses chiffres en mai. Un suivi tenu toute l’année transforme l’exercice en simple report de totaux.
Toute l’année : les acomptes du prélèvement à la source
Vos loyers n’ont pas d’employeur pour retenir l’impôt à la source. L’administration prélève donc directement un acompte sur votre compte bancaire, calculé d’après votre dernière déclaration.
- Par défaut, l’acompte est prélevé chaque mois, le 15.
- Sur option, vous pouvez passer à un rythme trimestriel (15 février, mai, août et novembre).
- Si vos revenus baissent (vacance, départ d’un locataire), vous pouvez ajuster le montant dans « Gérer mon prélèvement à la source » sur impots.gouv.fr.
C’est un flux à garder en tête pour votre trésorerie : ces acomptes tombent en plus de la taxe foncière et, le cas échéant, de la CFE.
En décembre : la CFE, si vous louez en meublé
La cotisation foncière des entreprises (CFE) vise les loueurs en meublé, pas les locations vides. Si vous êtes en LMNP, elle vous concerne.
Le solde se règle au plus tard le 15 décembre, par voie dématérialisée uniquement (prélèvement à l’échéance, prélèvement mensuel ou paiement direct en ligne). L’adhésion au prélèvement à l’échéance est possible jusqu’au 30 novembre.
Quels justificatifs faut-il garder ?
La règle d’or : si un chiffre figure dans votre déclaration ou peut être contrôlé, gardez la preuve. Concrètement, voici les familles de pièces à archiver.
- Les baux et avenants, l’état des lieux d’entrée et de sortie, les quittances et preuves d’encaissement des loyers.
- Les factures de travaux et d’entretien, surtout si vous êtes au réel ou créez du déficit foncier.
- Les justificatifs de charges déductibles : intérêts d’emprunt et assurance du prêt, prime d’assurance PNO, taxe foncière, charges de copropriété non récupérables, honoraires de gestion.
- Les avis d’imposition, accusés de déclaration et décomptes d’acomptes.
- Le dossier de diagnostics (DPE, électricité, gaz, plomb, amiante, état des risques) annexé au bail.
Un conseil : numérisez tout au fur et à mesure. Un justificatif perdu, c’est une déduction que vous ne pourrez pas prouver le jour d’un contrôle.
Combien de temps les conserver ?
Les durées varient selon la nature du document. Voici les minimums fixés par l’administration (source service-public.gouv.fr), à vérifier car ils peuvent évoluer.
- Bail, état des lieux et quittances de loyer : toute la durée de la location, puis 3 ans après le départ du locataire.
- Justificatifs d’impôt sur le revenu (avis, déclaration, pièces) : jusqu’au 31 décembre de la 2ᵉ année qui suit la mise en recouvrement. Pour un impôt mis en recouvrement en 2026, gardez jusqu’au 31 décembre 2028.
- Avis de taxe foncière et justificatifs : jusqu’au 31 décembre de l’année qui suit la mise en recouvrement (soit fin 2027 pour un avis 2026).
- Factures de travaux : au moins 5 ans pour les petits travaux, 10 ans pour le gros œuvre.
- Factures d’énergie et d’eau : 5 ans.
Préparer un export propre pour le comptable
Un expert-comptable facture surtout du temps. Plus votre dossier est clair, moins il passe d’heures dessus, et moins vous payez. Voici comment lui mâcher le travail.
- Rassemblez l’année, bien par bien
Un dossier par logement : les loyers encaissés mois par mois, et toutes les dépenses de l’année. Évitez le vrac. Un bien mélangé à un autre, c’est des allers-retours facturés.
- Séparez recettes et dépenses
D’un côté les loyers et provisions perçus ; de l’autre les charges, classées par nature (travaux, intérêts d’emprunt, assurance, taxe foncière, copropriété). C’est la trame de la déclaration au réel.
- Joignez chaque justificatif
À chaque ligne de dépense, sa facture. Un montant sans preuve, c’est une déduction que le comptable écartera par prudence.
- Exportez un récapitulatif daté
Un tableau ou un PDF récapitulatif, avec les totaux par poste, fait gagner un temps fou. C’est ce document, pas la boîte à chaussures, qui fait baisser la facture.
Le même dossier vous resservira l’an prochain et répondra en cas de contrôle. Un classement tenu une fois, réutilisé toujours.
Questions fréquentes
Dois-je payer la CFE si je loue en meublé ?
Oui, la CFE vise les loueurs en meublé (LMNP compris), pas les locations vides. Le solde se règle au plus tard le 15 décembre, en ligne. La première année est exonérée, mais vous devez déposer la déclaration initiale (formulaire 1447-C-SD) avant le 31 décembre. En cas de doute sur une exonération, voyez votre service des impôts des entreprises avant de payer.
Pourquoi suis-je prélevé chaque mois sur mes loyers ?
Parce que les revenus fonciers et les BIC n’ont pas de tiers payeur : l’administration prélève un acompte de prélèvement à la source directement sur votre compte, chaque 15 du mois (ou par trimestre sur option). Il se calcule sur votre dernière déclaration et se régularise l’année suivante.
Combien de temps garder une quittance de loyer ?
Toute la durée de la location, puis 3 ans après le départ du locataire, d’après service-public.gouv.fr. Même règle pour le bail et l’état des lieux. Au-delà vous pouvez les détruire, mais une version numérisée coûte peu et vous couvre en cas de litige.
Combien de temps conserver les justificatifs fiscaux ?
Pour l’impôt sur le revenu : jusqu’au 31 décembre de la 2ᵉ année qui suit la mise en recouvrement (soit fin 2028 pour un impôt 2026). Pour la taxe foncière : jusqu’à la fin de l’année suivante. Ce sont des minimums : gardez plus longtemps si un doute subsiste.
Faut-il garder les factures de travaux après la fin des déductions ?
Oui, bien plus longtemps. Au-delà des 5 à 10 ans de conservation fiscale, ces factures servent à calculer la plus-value lors de la revente et peuvent réduire votre imposition. Gardez-les tant que vous détenez le bien.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .