
Le logement locatif intermédiaire (LLI) : une des pistes depuis la fin du Pinel
Le Pinel s’est éteint fin 2024, et beaucoup de bailleurs cherchent par quoi le remplacer. Le logement locatif intermédiaire, ou LLI, est l’une des pistes : TVA à 10 % au lieu de 20 %, avantage fiscal sur la taxe foncière, et depuis 2024 il s’ouvre aux particuliers. Attention toutefois, ce n’est pas le successeur fiscal direct du Pinel dans le neuf (ce rôle revient plutôt au nouveau statut du bailleur privé). Voici comment le LLI marche, ses contreparties, et pour qui il vaut vraiment le coup.
Le LLI, c’est quoi au juste ?
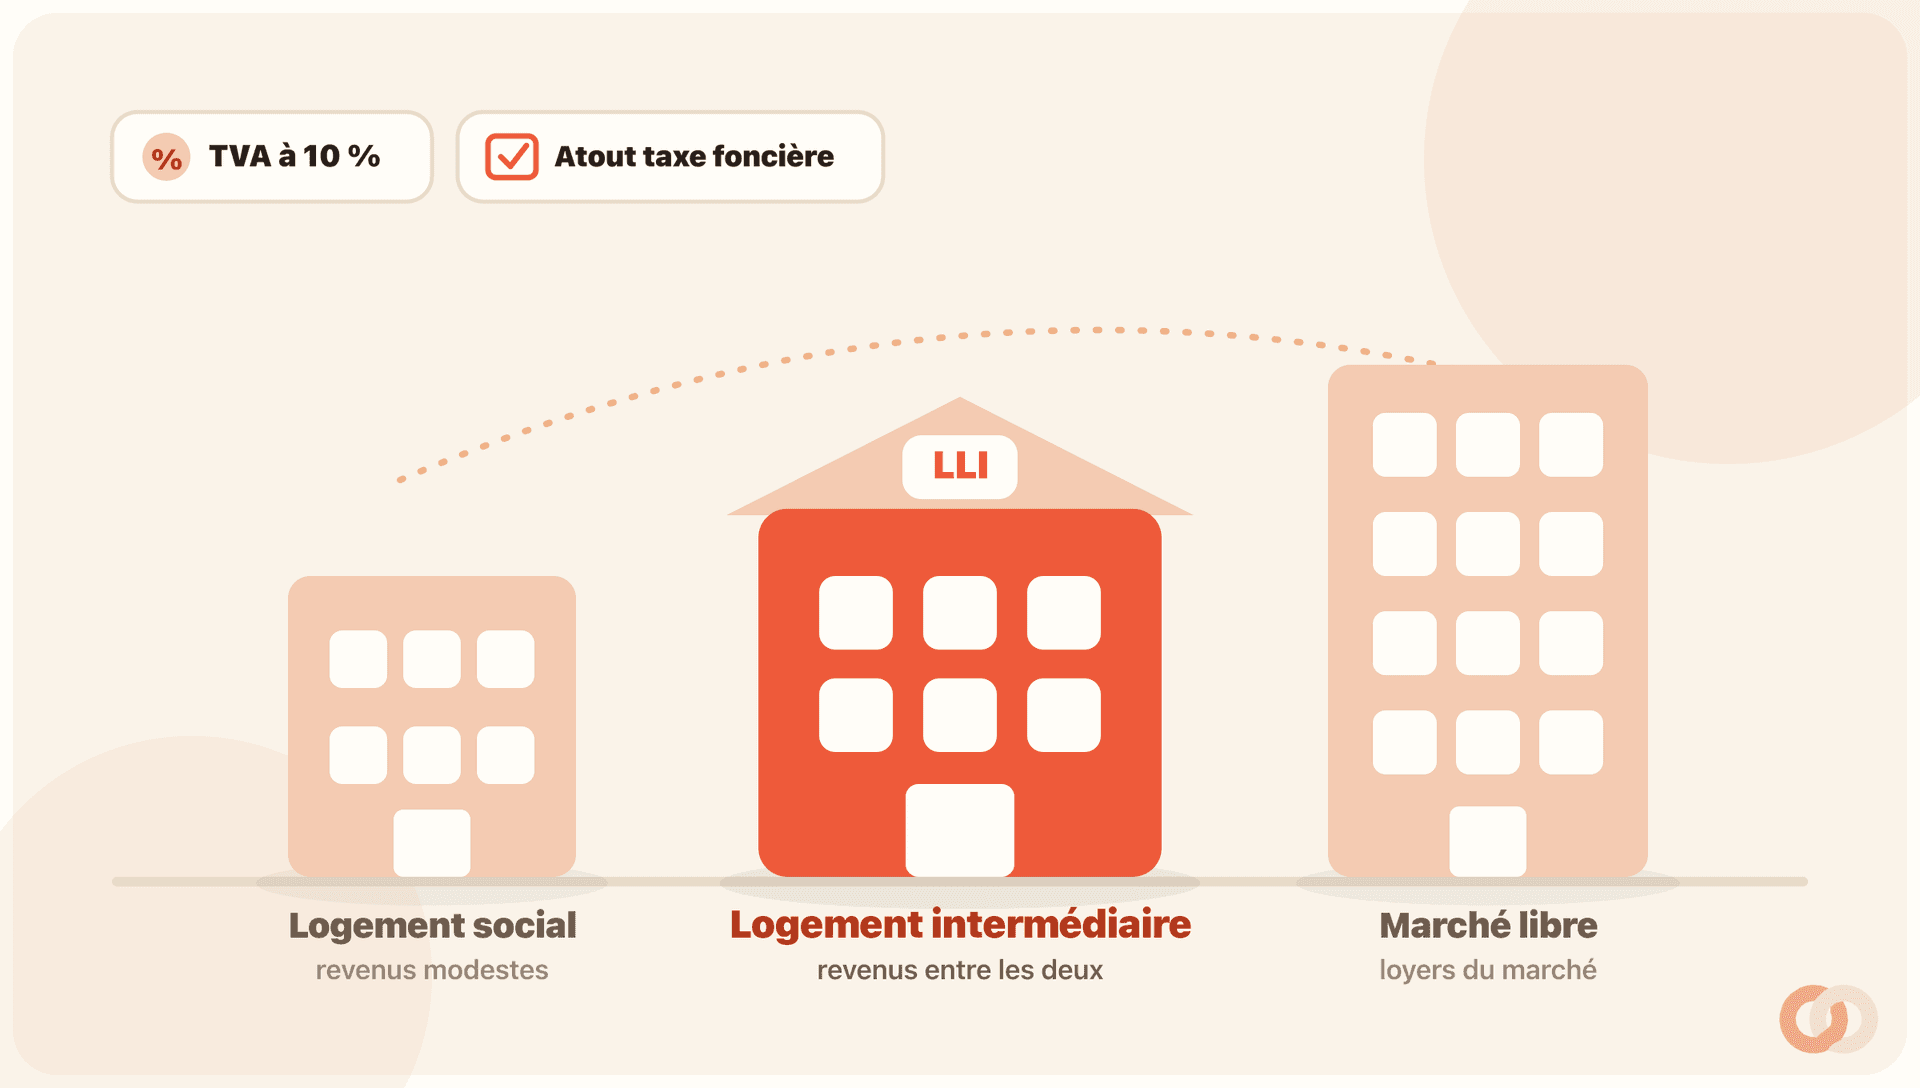
Le logement locatif intermédiaire, le LLI pour les intimes, est un logement neuf (ou assimilé) que vous louez à des ménages dont les revenus sont trop élevés pour le logement social, mais trop justes pour le marché libre dans les grandes villes. D’où le mot « intermédiaire ».
Le dispositif existe depuis 2014, mais il était au départ réservé aux gros investisseurs institutionnels : assureurs, bailleurs sociaux, foncières. La loi de finances pour 2024 l’a ouvert plus largement, et c’est précisément ce qui le rend intéressant pour un bailleur particulier aujourd’hui.
Concrètement, un logement en LLI doit cocher plusieurs cases :
- Être neuf : construction nouvelle, VEFA, transformation de locaux non résidentiels, ou acquisition-amélioration qui gagne en performance énergétique.
- Être situé en zone tendue (A, A bis ou B1), là où la demande dépasse l’offre. Les zones B2 et C sont en principe exclues.
- Être loué nu, comme résidence principale, à un locataire dont les ressources ne dépassent pas un plafond.
- Avoir un loyer plafonné, sous le prix du marché libre.
Le cadre fiscal repose sur l’article 279-0 bis A du Code général des impôts. Chaque condition compte, et les textes évoluent : à vérifier dans le détail avec un conseil avant de vous engager.
Trois atouts fiscaux à connaître
Le LLI n’offre pas de réduction d’impôt sur le revenu comme le faisait le Pinel. Son intérêt se joue ailleurs, sur trois leviers.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Une TVA à 10 % au lieu de 20 %
C’est l’avantage le plus concret et le plus immédiat. À l’achat, le logement en LLI bénéficie d’un taux de TVA réduit à 10 %, au lieu des 20 % habituels sur le neuf.
Sur le papier, cela allège le coût d’acquisition d’environ 10 %. Pour un logement dont le prix hors taxe tourne autour de 200 000 €, l’écart entre 20 % et 10 % de TVA se chiffre en dizaines de milliers d’euros. Le gain exact dépend du prix hors taxe de votre opération : faites-le chiffrer précisément.
Un avantage fiscal sur la taxe foncière
Deuxième atout : la taxe foncière du logement en LLI ouvre droit à un avantage fiscal pendant une longue période, souvent présentée comme une vingtaine d’années. Selon les sources et le montage, cet avantage prend la forme d’un crédit (ou d’une créance) d’impôt égal à la taxe foncière, ou d’une exonération de taxe foncière. Mieux vaut donc faire préciser sa nature exacte dans votre cas.
Point technique à ne pas sous-estimer : l’accès à cet avantage et sa forme dépendent de la structure par laquelle vous investissez et de son régime fiscal. C’est exactement le genre de détail à valider avec un expert-comptable avant de signer.
La durée, la nature et les modalités exactes de cet avantage peuvent évoluer, et les sources officielles ne sont pas toujours concordantes. Vérifiez les règles en vigueur sur impots.gouv.fr et Légifrance au moment de votre projet, plutôt que de vous fier à une brochure commerciale.
Accessible aux particuliers depuis 2024
Jusqu’en 2024, le LLI restait la chasse gardée des institutionnels. Depuis la loi de finances pour 2024, un investisseur particulier peut y accéder, à une condition : passer par une société (une SCI, une SARL de famille, par exemple), et non détenir le bien en direct en nom propre.
Ce détail n’est pas anodin. Monter et gérer une société a un coût, des formalités et des obligations comptables. À mettre en face des avantages fiscaux pour voir si l’équation tient vraiment sur la durée. Le choix du régime fiscal de la société (impôt sur le revenu ou impôt sur les sociétés) mérite d’être tranché avec un professionnel, car il conditionne notamment l’avantage sur la taxe foncière.
Les contreparties : plafonds, zones et engagement long
Un cadre fiscal aussi favorable a forcément des contreparties. Elles ressemblent beaucoup à celles de l’ancien Pinel.
Autre contrepartie, la plus lourde : un engagement de location longue durée. Vous vous engagez à louer le logement en intermédiaire sur une longue durée, de l’ordre de 20 ans, qui correspond à la période de régularisation de la TVA à 10 % (article 284 du CGI). La revente n’est pas totalement bloquée pour autant, mais très encadrée pendant toute la durée de l’engagement : une sortie anticipée, avant d’avoir rempli vos obligations de location, peut entraîner un complément de TVA à rembourser à l’administration. Les délais et les modalités précis de revente dépendent des textes en vigueur et sont à confirmer avec votre conseil avant de vous engager.
À cela s’ajoutent quelques conditions à ne pas négliger :
- Location nue, en résidence principale du locataire.
- Zone tendue obligatoire : A, A bis ou B1.
- Une condition de mixité sociale dans certains ensembles immobiliers (une part de logements sociaux), avec des exceptions.
En clair, vous échangez de la souplesse (loyer libre, revente quand vous voulez) contre des avantages fiscaux. Le calcul doit se faire sur toute la durée de l’engagement, pas sur la seule économie de TVA du départ.
LLI, ex-Pinel et statut du bailleur privé : qui prend la suite ?
Le Pinel a tiré sa révérence le 31 décembre 2024. Plus aucun logement ne peut être acquis sous ce régime depuis. Reste une question : par quoi le remplacer ? Attention à ne pas tout mélanger. Dans le neuf, le successeur fiscal annoncé est plutôt le nouveau statut du bailleur privé (dit « Jeanbrun »), que nous détaillons dans un article dédié. Le LLI, lui, est une alternative plus ancienne et d’une autre nature, qui peut coexister avec ce statut selon votre projet.
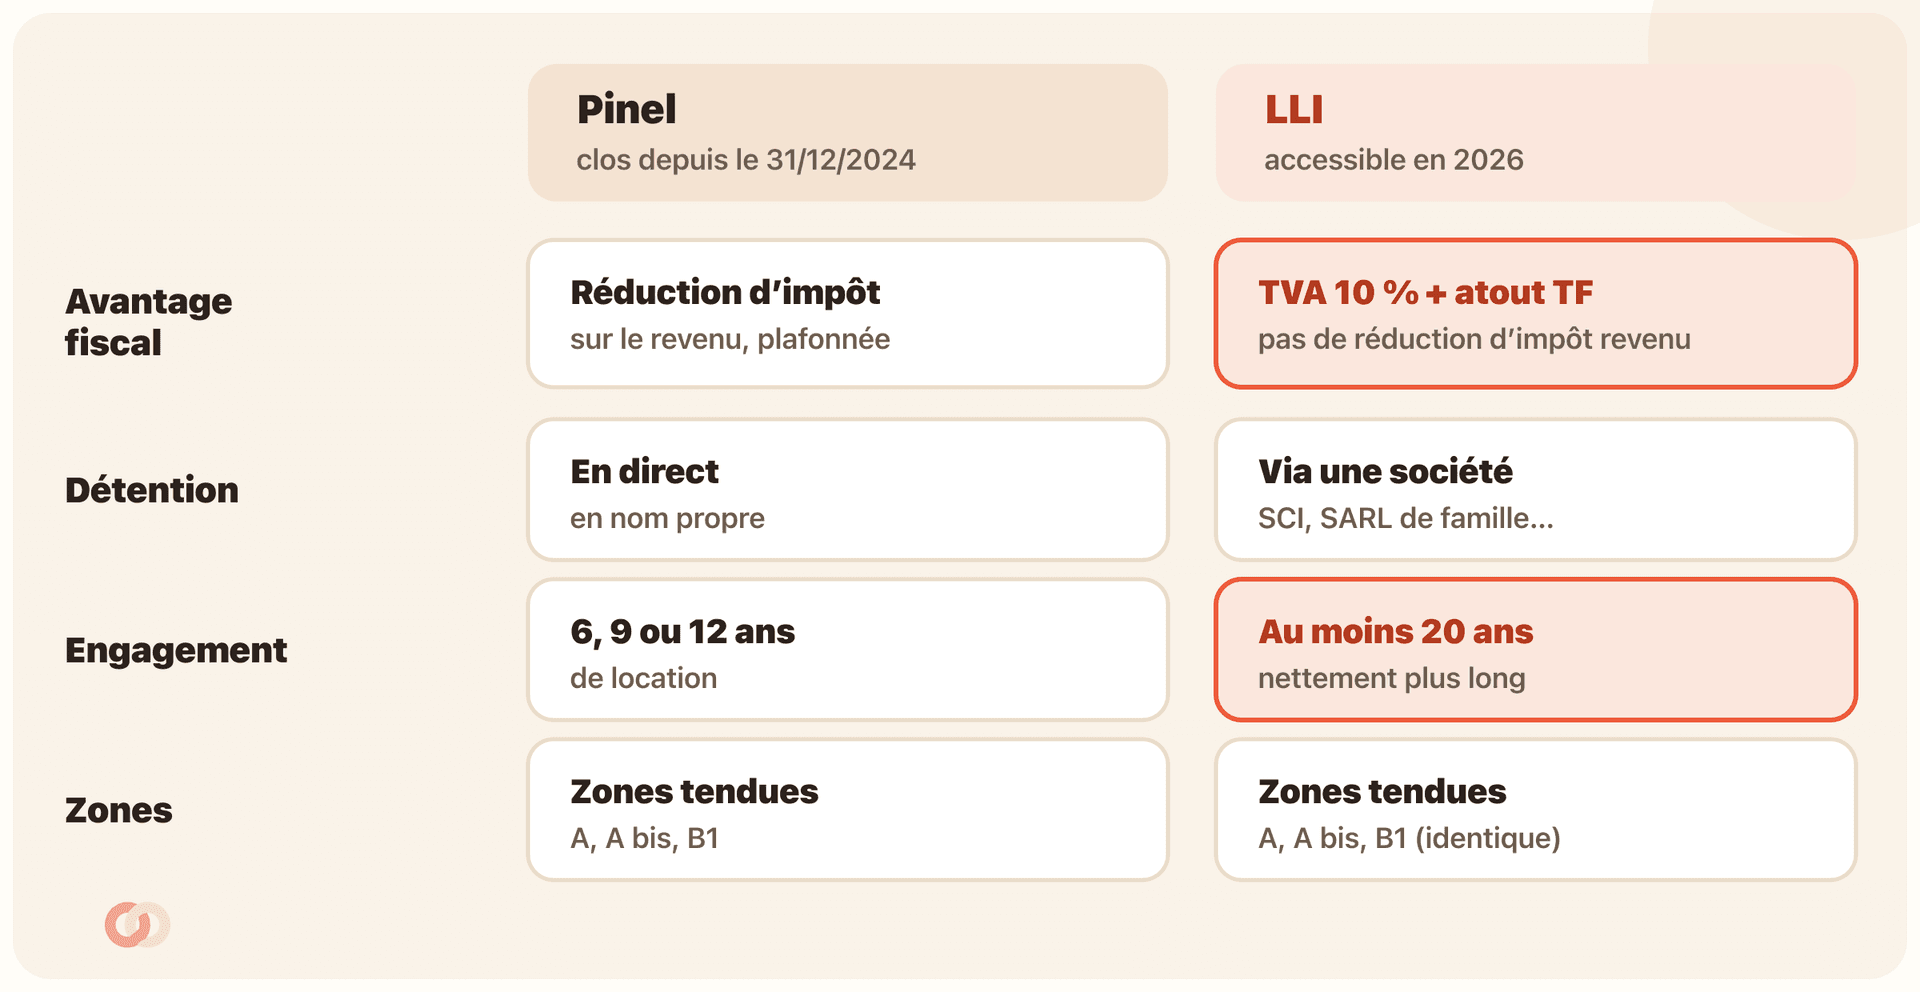
Le LLI et le Pinel se ressemblent sur certains points (zones tendues, plafonds de loyer et de ressources), mais la mécanique n’a rien à voir.
- Pinel : une réduction d’impôt sur le revenu, étalée sur 6, 9 ou 12 ans et plafonnée.
- LLI : pas de réduction d’impôt sur le revenu, mais une TVA réduite à l’achat et un avantage sur la taxe foncière.
- Pinel : accessible en direct, en nom propre. LLI : via une société.
- LLI : un engagement de location nettement plus long que le Pinel, de l’ordre de 20 ans.
Autre nuance de taille : le Pinel offrait un avantage qui parlait à presque tous les contribuables. Le LLI, lui, rend surtout service à ceux qui raisonnent société et long terme. Avant de trancher entre LLI, statut du bailleur privé ou investissement classique, comparez les trois à froid, chiffres en main.
Les étapes pour y voir clair avant d’investir
- Vérifiez la zone
Confirmez que le logement est bien en zone A, A bis ou B1. Hors de ces zones, pas de LLI possible.
- Choisissez la structure
Montez (ou utilisez) une société adaptée, SCI ou SARL de famille, et faites trancher son régime fiscal avec un comptable. C’est lui qui conditionne l’avantage sur la taxe foncière.
- Chiffrez sur toute la durée
Faites une simulation sur au moins 20 ans : loyers plafonnés, charges, taxe foncière, avantage fiscal, revente encadrée. L’économie de TVA du départ ne suffit pas à juger l’opération.
- Sécurisez les plafonds et le bail
Vérifiez les plafonds de loyer et de ressources en vigueur, puis prévoyez un bail conforme aux exigences du dispositif.
Pour qui le LLI vaut vraiment le coup
Le LLI n’est pas un produit grand public. Il vise un profil assez précis :
- Vous investissez (ou êtes prêt à investir) via une société, et vous visez le long terme, 20 ans et plus.
- Vous achetez dans une grande agglomération en zone tendue, où la demande locative est solide.
- Vous cherchez à sécuriser un rendement régulier plus qu’à effacer votre impôt sur le revenu de l’année.
À l’inverse, si vous voulez garder la main sur votre loyer, revendre rapidement, ou investir en nom propre dans une petite ville, le LLI n’est probablement pas fait pour vous. Un bien ancien à rénover, le nouveau statut du bailleur privé ou un investissement locatif classique colleront peut-être mieux à votre projet.
Questions fréquentes
Le logement locatif intermédiaire (LLI), c’est quoi exactement ?
C’est un logement neuf (ou assimilé), situé en zone tendue (A, A bis, B1), loué nu à des ménages aux revenus intermédiaires, avec un loyer plafonné. En échange, l’investisseur bénéficie d’une TVA réduite à 10 % à l’achat et d’un avantage fiscal sur la taxe foncière. Le cadre repose sur l’article 279-0 bis A du CGI.
Peut-on investir en LLI en nom propre ?
Non, pas en direct. Depuis la loi de finances pour 2024, un particulier peut accéder au LLI, mais en passant par une société (SCI, SARL de famille, par exemple). Faites valider la structure et son régime fiscal avec un conseil, car ils conditionnent les avantages.
Quelle est la durée d’engagement en LLI ?
L’engagement de location est long, de l’ordre de 20 ans, en contrepartie de la TVA à 10 % (c’est la période de régularisation de cette TVA). La revente reste très encadrée pendant toute cette durée : une sortie anticipée peut entraîner un complément de TVA à rembourser à l’administration. Les délais et conditions précis de revente dépendent des textes en vigueur et sont à confirmer avec votre conseil avant de vous engager.
Le LLI remplace-t-il le Pinel ?
Pas exactement. Le Pinel s’est arrêté le 31 décembre 2024, et son successeur fiscal direct dans le neuf est plutôt le nouveau statut du bailleur privé. Le LLI est une alternative d’une autre nature : pas de réduction d’impôt sur le revenu, mais une TVA réduite et un avantage sur la taxe foncière, via une société, avec un engagement long, de l’ordre de 20 ans.
Quels sont les plafonds de loyer et de ressources en LLI ?
Le loyer est plafonné selon la zone et la surface, et le locataire doit avoir des ressources sous un plafond. Ces barèmes sont révisés chaque année. Vérifiez les montants en vigueur sur service-public.fr ou impots.gouv.fr avant de vous engager.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .