
Investir dans un studio : rentabilité et vrais risques
Un studio, c’est le placement dont tout le monde vante le rendement. Et c’est vrai : au m², une petite surface rapporte souvent plus qu’un grand appartement. Mais ce chiffre flatteur cache une rotation plus rapide, de la vacance entre deux locataires et un encadrement des loyers qui frappe fort. Voici comment juger un studio sur ses vrais chiffres, pas sur son rendement brut.
Pourquoi un studio affiche le meilleur rendement brut
Commençons par ce qui est vrai : au mètre carré, une petite surface se loue plus cher qu’un grand logement. Le prix d’achat au m² d’un studio est certes plus élevé, mais le loyer au m², lui, l’est encore plus. Résultat, le rendement brut penche en faveur des petites surfaces.
L’explication tient en une phrase : un logement comporte des coûts fixes (cuisine, salle de bain, raccordements) qui ne dépendent pas de sa taille. Répartis sur 18 m², ils pèsent lourd au m² ; sur 80 m², ils se diluent. Le locataire d’un studio paie donc, proportionnellement, plus cher son m².
Les ordres de grandeur du marché vont dans ce sens. En moyenne, dans les grandes villes françaises, un studio ou un T1 affiche un rendement brut supérieur d’environ un point à celui d’un grand logement familial. Mais cette moyenne cache de fortes disparités : dans certaines villes très tendues, l’écart se réduit à presque rien, voire s’inverse, alors qu’ailleurs il dépasse deux points. Autrement dit, « le studio rapporte plus » est vrai en général, mais faux dans certaines villes précises.
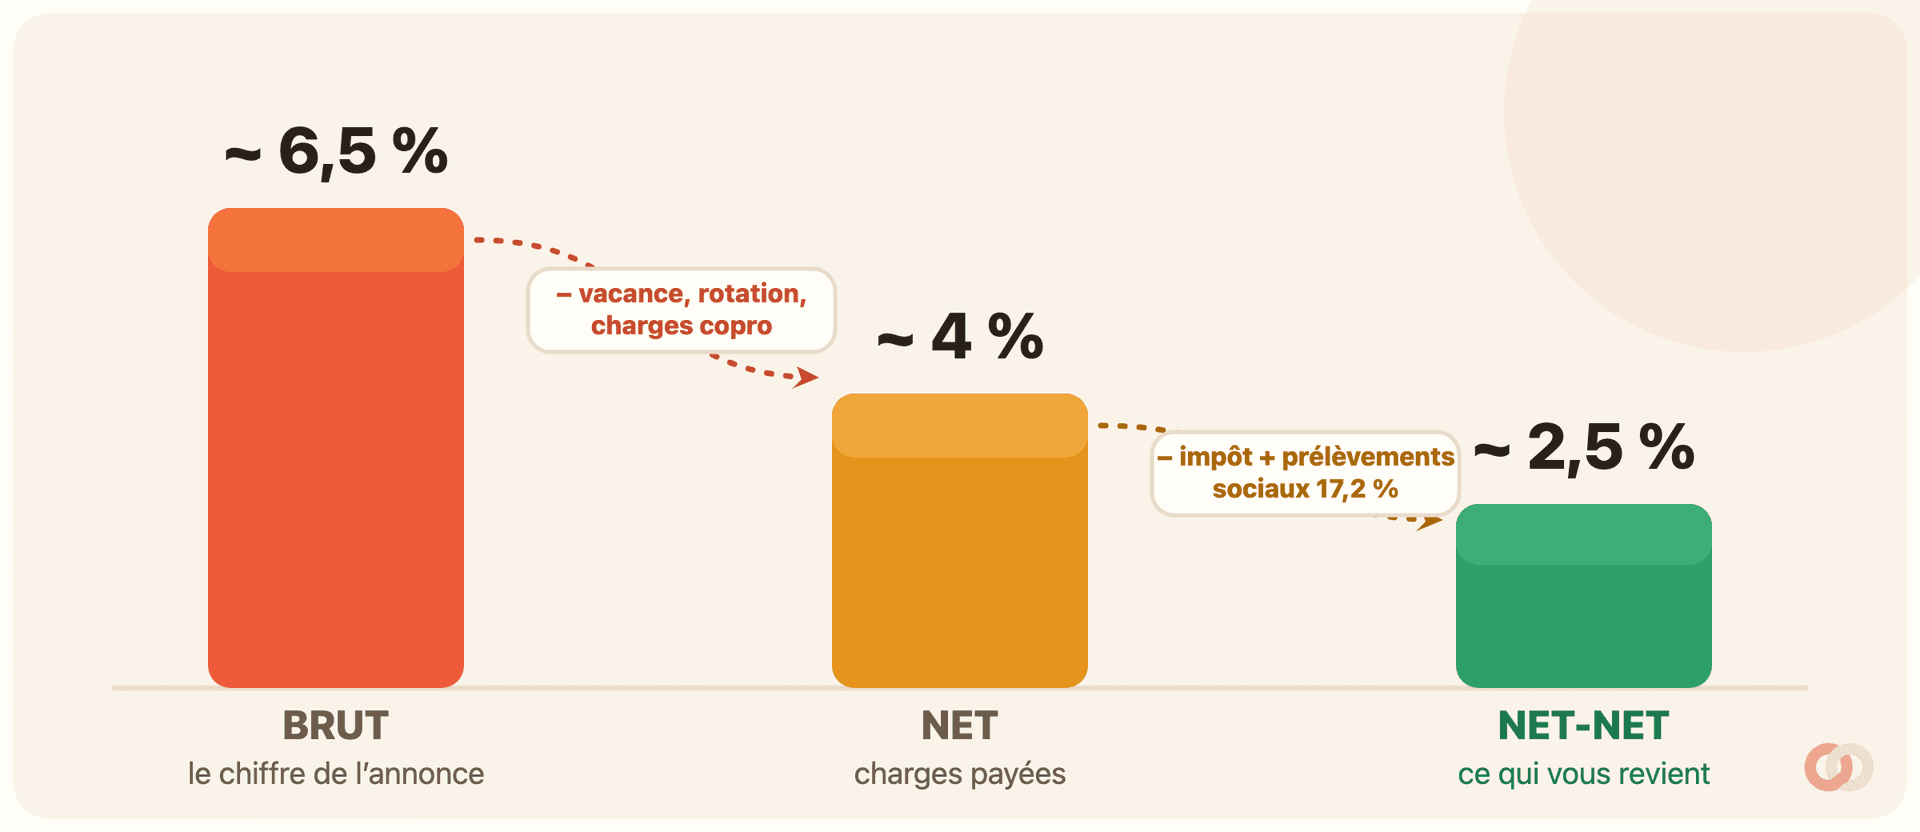
Deux précautions avant d’aller plus loin. D’abord, ces ordres de grandeur sont des moyennes de marché, souvent calculées sur des bases différentes (un studio étudiant est parfois compté sur dix mois de loyer, pas douze) : traitez-les comme des repères, jamais comme une promesse, et vérifiez toujours les chiffres de la ville et du quartier visés. Ensuite, et c’est le cœur de ce guide, le rendement brut est le chiffre le plus flatteur et le moins fiable. Un studio qui affiche 6,5 % brut peut très bien ne laisser que 3 % une fois toutes les charges payées.
Le revers de la médaille : rotation, vacance et usure
Un studio se loue vite. C’est son grand atout. Mais ses locataires repartent vite aussi. Étudiant qui termine ses études, jeune actif muté, couple qui s’agrandit : la petite surface est, par nature, un logement de passage. Chaque départ, c’est un enchaînement de frais et de temps mort.
Trois coûts reviennent à chaque changement de locataire :
- la vacance : les semaines où le logement est vide entre deux baux ne rapportent rien, alors que la taxe foncière et les charges, elles, continuent de courir ;
- la remise en état : peinture, petits travaux, nettoyage, un studio très occupé s’use plus vite qu’un grand logement habité par une famille stable ;
- le temps de gestion : rédiger l’annonce, faire les visites, trier les dossiers, signer le bail et l’état des lieux, le tout plus souvent que pour un T3 loué cinq ans au même locataire.
Un exemple parle mieux qu’un pourcentage. Un studio loué 600 € par mois qui reste vide six semaines dans l’année, c’est environ 830 € de loyer perdu, soit près de 1,4 mois. Répété tous les deux ou trois ans, ce manque à gagner ampute sérieusement le rendement affiché.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Petite surface ou grande surface : ce qui change vraiment
Il n’y a pas de bon ou de mauvais choix dans l’absolu, seulement un arbitrage entre rendement et tranquillité. Voici les contreparties, côte à côte, pour y voir clair.
La petite surface (studio, T1, petit T2) :
- rendement brut plus élevé et ticket d’entrée plus accessible ;
- demande locative forte dans les villes étudiantes et les métropoles ;
- mais rotation fréquente, vacance récurrente et gestion plus chronophage ;
- charges de copropriété et usure proportionnellement plus lourdes ;
- encadrement des loyers souvent plus contraignant (voir plus bas).
La grande surface (T3 et plus) :
- rendement brut plus modeste et prix d’achat plus élevé ;
- locataires plus stables (familles), donc moins de vacance et de rotation ;
- gestion plus légère sur la durée, moins de remises en état ;
- mais loyer plus lourd à assumer en cas d’impayé ou de logement vide.
En clair : le studio maximise le rendement sur le papier et demande plus d’énergie ; le grand logement lisse les revenus et la charge de gestion. Votre choix dépend de votre temps disponible et de votre tolérance au risque, pas seulement du pourcentage affiché.
Charges de copropriété et gestion : le poids caché
Un studio, c’est souvent un lot dans une copropriété. Et la copropriété facture des charges qui ne se réduisent pas à la taille de votre lot. Ascenseur, gardien, entretien des parties communes, assurance de l’immeuble : ces postes pèsent, proportionnellement au loyer, bien plus lourd sur un petit lot que sur un grand.
Concrètement, une partie de ces charges reste à votre charge définitive de propriétaire (les charges non récupérables), l’autre est refacturée au locataire. Mais quand le studio est vide, c’est vous qui payez tout. Et rapporté à un loyer de 550 ou 600 €, un appel de fonds de copropriété se ressent vite.
Avant d’acheter, demandez systématiquement les trois derniers procès-verbaux d’assemblée générale et le montant annuel des charges du lot. Une copropriété avec ascenseur et gardien peut transformer un rendement alléchant en rendement ordinaire.
Encadrement des loyers : plus mordant sur les petites surfaces
Dans les villes qui appliquent l’encadrement des loyers (Paris, Lille, Lyon, Bordeaux, Montpellier et d’autres agglomérations), le loyer d’un bail neuf ou renouvelé ne peut pas dépasser un loyer de référence majoré fixé par arrêté préfectoral. Ce plafond s’exprime au m².
Or c’est là que le bât blesse pour les studios. Le plafond étant proportionnel à la surface, il ne tient pas compte des coûts fixes d’un petit logement. Autrement dit, le plafond au m² d’un 14 m² est calculé comme celui d’un 28 m², alors que le marché, lui, valorise beaucoup plus chèrement le petit logement. L’encadrement rabote donc davantage les loyers des petites surfaces.
C’est un constat largement documenté. Les bilans de l’OLAP, l’observatoire des loyers de l’agglomération parisienne, relèvent qu’environ six petits logements de moins de 20 m² sur dix dépassent le plafond, une proportion nettement supérieure à celle des grandes surfaces. La Cour des comptes a elle-même pointé un biais lié à la surface : le mode de calcul tend à sous-estimer le loyer de marché des petits logements et à surestimer celui des grands. La logique est donc mécanique.
La conséquence pour vous est concrète : dans une ville encadrée, le loyer de marché que vous espériez pour votre studio peut être tout simplement interdit. Le rendement théorique s’effondre si vous devez louer 100 € de moins que prévu.
Meublé ou vide : pour un studio, le LMNP change souvent la donne
Pour une petite surface, la location meublée est fréquente, et ce n’est pas un hasard. Le public visé (étudiants, jeunes actifs, mobilité professionnelle) cherche souvent un logement prêt à vivre, et le meublé permet un loyer un peu plus élevé ainsi qu’un bail plus souple (un an, ou neuf mois pour un étudiant).
Surtout, le meublé ouvre le statut de loueur en meublé non professionnel (LMNP), dont la fiscalité est souvent plus douce. En meublé, vos loyers relèvent des bénéfices industriels et commerciaux (BIC), avec deux régimes possibles :
- le micro-BIC : un abattement forfaitaire (de l’ordre de 50 % pour la location meublée classique) sur vos loyers, simple mais sans déduction des charges réelles ;
- le régime réel : vous déduisez les charges réelles et vous amortissez le bien et le mobilier, ce qui efface souvent l’impôt sur les loyers pendant plusieurs années.
Le revers, c’est plus de gestion : équiper le logement, remplacer le mobilier usé, et une rotation encore un peu plus rapide qu’en vide. Le meublé accentue donc la logique du studio, plus de rendement, plus de travail.
Deux points de vigilance 2026. Les taux, abattements et seuils des régimes micro évoluent d’une loi de finances à l’autre : vérifiez les valeurs du moment sur impots.gouv.fr. Et depuis la loi de finances 2025, les amortissements déduits en LMNP sont réintégrés dans le calcul de la plus-value à la revente, ce qui alourdit la fiscalité de sortie. Notre guide dédié au meublé détaille tout cela.
L’emplacement fait tout : étudiants ou jeunes actifs
Un studio ne vaut que par sa demande locative. Sans locataires qui se bousculent, tous les avantages évoqués tombent. L’emplacement est donc encore plus décisif que pour un grand logement.
Deux publics font vivre les petites surfaces, et ils n’appellent pas tout à fait le même bien :
- les étudiants : visez la proximité d’un campus, d’une école ou d’une ligne de transport directe. Demande massive, mais saisonnière (pic en été, risque de vacance l’hiver) et rotation annuelle ;
- les jeunes actifs : visez les quartiers d’emploi, les gares, les centres-villes dynamiques. Locataires un peu plus stables, baux parfois plus longs.
Dans les deux cas, une règle d’or : achetez dans une ville où la demande dépasse l’offre. Un studio bien placé dans une métropole universitaire se reloue en quelques jours ; le même studio dans une ville sans tension peut rester vide des mois et ruiner le calcul.
Et n’oubliez pas le DPE. Un studio mal classé devient difficile à louer, voire interdit à la location pour un nouveau bail selon le calendrier en vigueur. Une petite passoire thermique achetée bon marché peut cacher des travaux lourds, à budgéter avant de signer.
Calculer le rendement net-net d’un studio
Le seul chiffre qui compte, c’est ce qui reste dans votre poche une fois tout payé. Voici la logique, du brut au net-net, appliquée à une petite surface. Notre guide de calcul détaillé reprend chaque formule pas à pas ; ici, on insiste sur les lignes propres au studio.
- Partez du loyer annuel réaliste
Pas le loyer rêvé, le loyer que le marché (et l’encadrement, s’il s’applique) autorise vraiment. Dans une ville encadrée, c’est le plafond au m² qui fixe votre plafond de revenus.
- Retranchez la vacance et la rotation
Enlevez une hypothèse de semaines vides par an et lissez le coût des remises en état entre deux locataires. C’est l’étape que les studios imposent et que les grands logements pardonnent.
- Déduisez toutes les charges annuelles
Taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant, éventuelle assurance loyers impayés, frais de gestion, provisions pour travaux. Sur un studio, la copropriété pèse proportionnellement lourd.
- Rapportez au coût total d’acquisition
Prix d’achat plus frais de notaire (autour de 7 à 8 % dans l’ancien) plus travaux et ameublement si meublé. Loyer net divisé par ce coût total : voilà votre rendement net.
- Enlevez l’impôt pour obtenir le net-net
Retranchez l’impôt sur les loyers (selon votre régime, nu ou meublé) et les prélèvements sociaux de 17,2 %. Le résultat est le vrai rendement, celui qui vous revient.
Un ordre de grandeur honnête : sur une petite surface, un rendement brut de 6 à 7 % retombe souvent à 3,5 à 4,5 % en net, puis 2 à 3 % en net-net une fois l’impôt payé. Ce n’est pas décevant, c’est la réalité. Ce qui serait décevant, c’est de découvrir ces chiffres après avoir signé.
Un mot pour finir : ce guide donne une méthode et des repères. Les taux, plafonds, abattements et seuils évoluent, vérifiez les valeurs du moment sur service-public.fr, impots.gouv.fr et l’arrêté préfectoral local, et faites chiffrer un projet important par un professionnel avant de vous engager. Locara vous donne les chiffres réels de votre bien, il ne fournit pas de conseil en investissement.
Questions fréquentes
Un studio est-il vraiment plus rentable qu’un grand appartement ?
En rendement brut, oui le plus souvent : au m², une petite surface se loue proportionnellement plus cher, ce qui lui donne en moyenne un rendement brut supérieur d’environ un point à celui d’un grand logement. Mais cet écart varie beaucoup d’une ville à l’autre, jusqu’à s’annuler ou s’inverser dans certaines villes très tendues. Et surtout, ce brut fond une fois la vacance, la rotation et les charges intégrées : raisonnez toujours en net.
Quels sont les principaux risques d’un investissement en studio ?
La rotation fréquente des locataires, la vacance entre deux baux, l’usure plus rapide du logement, des charges de copropriété proportionnellement lourdes et, dans les villes encadrées, un plafond de loyer au m² qui frappe fort les petites surfaces. Aucun n’est rédhibitoire, mais tous doivent figurer dans votre calcul.
Faut-il louer un studio meublé ou vide ?
Pour une petite surface, le meublé est souvent pertinent : il correspond au public visé (étudiants, jeunes actifs), autorise un loyer un peu plus élevé et ouvre le statut LMNP, fiscalement avantageux. En contrepartie, il demande plus de gestion et une rotation encore plus rapide. Vérifiez les régimes fiscaux du moment avant de trancher.
L’encadrement des loyers pénalise-t-il davantage les studios ?
Oui, car le plafond s’exprime au m² sans tenir compte des coûts fixes d’un petit logement. Les observatoires des loyers montrent que les petites surfaces dépassent beaucoup plus souvent le loyer de référence majoré que les grandes, et la Cour des comptes a pointé ce biais lié à la surface. Dans une ville encadrée, consultez le plafond applicable à l’adresse avant d’acheter.
Quelle rentabilité nette viser pour un studio ?
Un rendement brut de 6 à 7 % sur une petite surface retombe souvent à 3,5 à 4,5 % en net, puis 2 à 3 % en net-net après impôt et prélèvements sociaux (17,2 %). Ces repères varient selon la ville, le régime fiscal et la gestion. L’essentiel est de viser un cash-flow au moins neutre.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .