
Dispositif Denormandie 2026 : réduire son impôt en rénovant l’ancien
Acheter un logement ancien à rénover, le remettre à neuf, le louer, et voir votre impôt baisser pendant six à douze ans : c’est la promesse du dispositif Denormandie. On vous explique qui y a droit, combien vous économisez vraiment, et les conditions à ne surtout pas rater avant de signer.
Le Denormandie, en une phrase
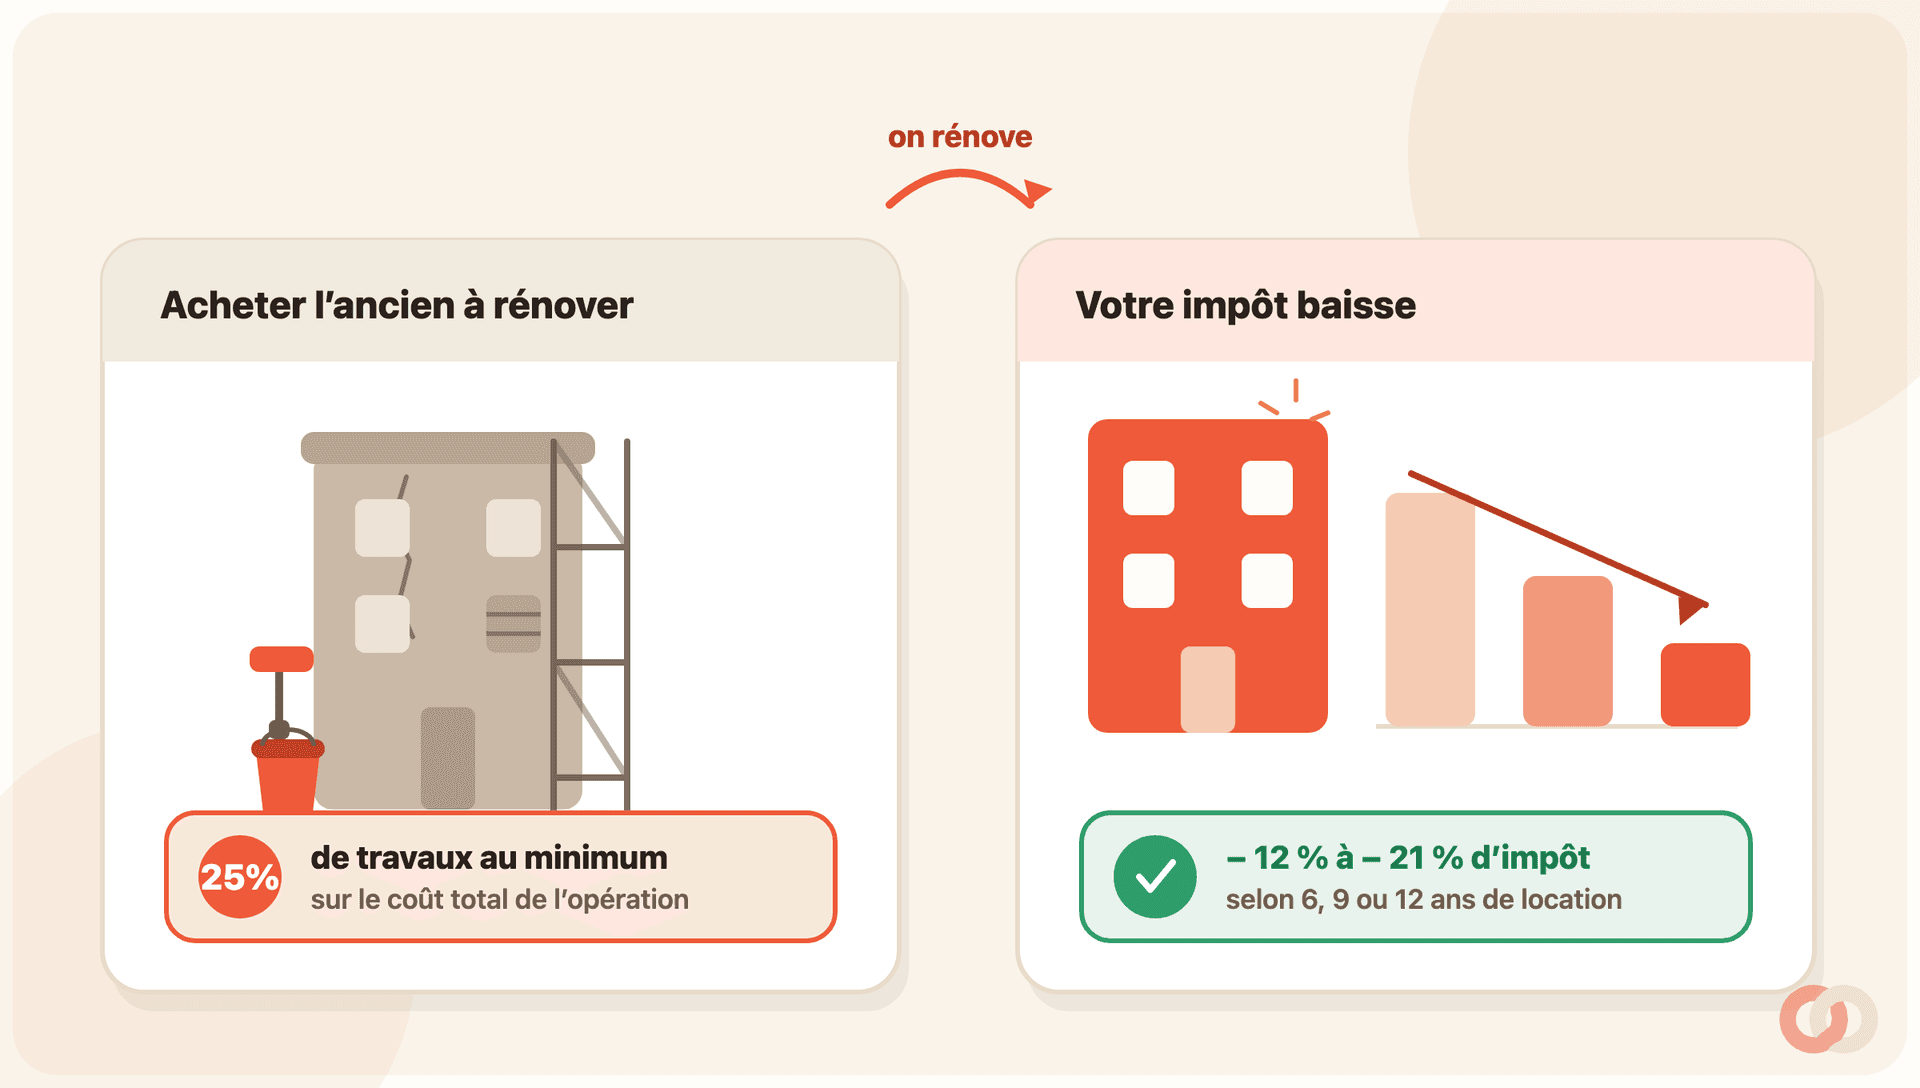
Le dispositif Denormandie, c’est une réduction d’impôt pour qui achète un logement ancien à rénover, dans une commune qui en a besoin, et le loue vide comme résidence principale pendant plusieurs années. En échange de cet engagement, l’État vous rend une partie de votre investissement sous forme d’impôt en moins.
C’est une sorte de cousin du Pinel (qui, lui, visait le neuf et s’est arrêté fin 2024), mais tourné vers la rénovation des centres-villes. L’idée politique est simple : remettre sur le marché des logements vétustes dans des villes moyennes plutôt que de bétonner du neuf.
Sa base légale est l’article 199 novovicies du Code général des impôts. C’est un dispositif technique, avec des conditions précises : on les passe en revue, chiffres à l’appui.
Les 3 conditions pour y avoir droit
Tout repose sur trois piliers. Si l’un manque, l’avantage tombe. Voici ce qu’il faut cocher :
- La bonne commune. Le logement doit se situer dans une ville éligible : une commune du programme Action Cœur de Ville, ou une commune signataire d’une convention d’ORT (opération de revitalisation de territoire). Depuis avril 2024, le dispositif couvre aussi des logements situés dans des copropriétés en grande difficulté.
- Les bons travaux. Vous devez réaliser des travaux d’amélioration représentant au moins 25 % du coût total de l’opération (prix d’achat, frais d’acquisition et travaux). Sur une opération à 160 000 €, cela fait au moins 40 000 € de travaux. Attention : atteindre 25 % ne suffit pas, encore faut-il que ces travaux soient d’une nature qualifiante (on y revient juste après).
- La bonne location. Le bien doit être loué vide, à usage de résidence principale du locataire, en respectant des plafonds de loyer et des plafonds de ressources du locataire selon la zone. Vous vous engagez sur une durée : 6, 9 ou 12 ans.
Attention, tous les travaux ne comptent pas
C’est l’erreur qui coûte cher : croire que n’importe quels travaux, dès lors qu’ils dépassent 25 % du budget, ouvrent droit à la réduction. Faux. Le seuil des 25 % est nécessaire, mais la loi exige en plus que les travaux soient d’une nature précise. Vos dépenses doivent, au choix :
- Améliorer la performance énergétique du logement d’au moins 20 % (30 % pour une maison individuelle) ;
- ou comporter au moins deux types de travaux parmi cette liste limitative : réfection de la toiture, isolation des murs ou des planchers donnant sur l’extérieur, changement des fenêtres, système de chauffage, production d’eau chaude sanitaire ;
- ou créer de la surface habitable nouvelle (par exemple en aménageant des combles ou une dépendance).
De simples travaux d’entretien ou de réparation ne comptent pas, même s’ils coûtent cher. C’est pour cela qu’il faut faire qualifier vos devis par un professionnel (artisan RGE, comptable) avant d’acheter : c’est ce qui sépare un dossier Denormandie solide d’un refus de l’administration.
Combien ça rapporte : 12 %, 18 % ou 21 %
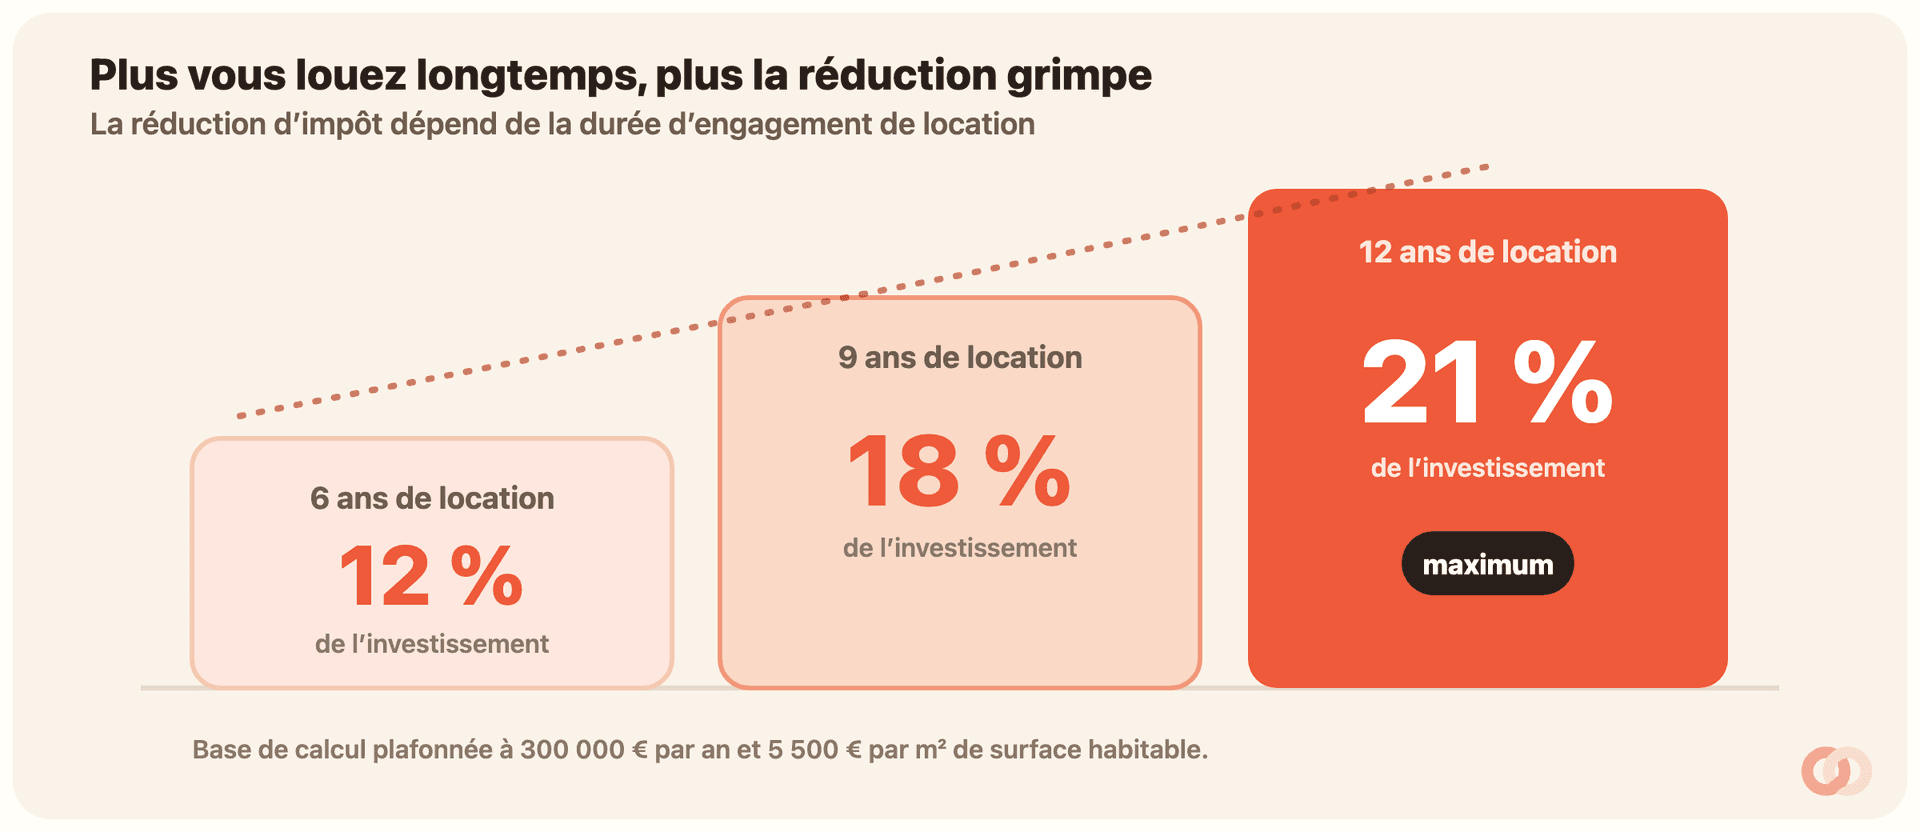
La réduction d’impôt dépend de la durée pendant laquelle vous vous engagez à louer. Plus vous louez longtemps, plus elle est forte :
- 6 ans de location : 12 % du montant de l’investissement.
- 9 ans de location : 18 % du montant de l’investissement.
- 12 ans de location : 21 % du montant de l’investissement.
Cette réduction est calculée sur le montant de l’opération (achat, frais et travaux compris), mais dans la limite de 300 000 € par an et par contribuable, avec un plafond de 5 500 € par m² de surface habitable. Au-delà, la part qui dépasse ne compte pas dans le calcul.
L’avantage se répartit sur la durée d’engagement, de façon à peu près égale chaque année. Sur 12 ans à 21 % d’une opération de 300 000 €, l’économie totale atteint le maximum de 63 000 €, soit environ 5 250 € d’impôt en moins par an.
Un exemple chiffré, de bout en bout
Prenons un cas concret. Claire achète un T2 ancien à rénover dans une ville moyenne éligible : 110 000 € le logement, 10 000 € de frais de notaire, et 50 000 € de travaux d’amélioration. Coût total de l’opération : 170 000 €.
Premier réflexe, le test des 25 %. Les travaux (50 000 €) représentent environ 29 % des 170 000 €. Le seuil est franchi. Second réflexe : vérifier que ces travaux sont bien qualifiants (ici, une rénovation qui fait gagner plus de 20 % de performance énergétique). Le dossier tient.
Claire s’engage à louer 9 ans, soit un taux de 18 %. Sa réduction d’impôt se calcule sur 170 000 € (sous les plafonds) : 18 % de 170 000 € = 30 600 € au total.
- Étalée sur 9 ans, cela représente environ 3 400 € d’impôt en moins chaque année.
- En parallèle, elle encaisse un loyer plafonné pendant toute la durée de l’engagement.
- À la sortie, elle détient un bien rénové, qu’elle peut vendre ou continuer de louer librement.
Attention : ces chiffres sont une illustration. Le plafond par m², le respect des plafonds de loyer et de ressources, la nature des travaux et votre situation fiscale propre peuvent faire varier le résultat. Faites chiffrer votre cas précis avant de vous lancer.
Réduction d’impôt, pas crédit d’impôt : la nuance qui compte
Le Denormandie donne une réduction d’impôt, pas un crédit d’impôt. La différence est réelle : une réduction vient effacer l’impôt que vous devez, mais si elle dépasse cet impôt, l’excédent est perdu (l’État ne vous rembourse pas la différence).
Concrètement, si votre réduction annuelle est de 3 400 € mais que vous ne payez que 2 000 € d’impôt sur le revenu cette année-là, les 1 400 € restants ne sont ni reportés ni remboursés. Le dispositif intéresse donc surtout les foyers qui paient assez d’impôt pour l’absorber.
Le Denormandie entre aussi dans le plafonnement global des niches fiscales (10 000 € d’avantages par an pour la plupart des foyers). Un point à vérifier si vous cumulez déjà d’autres réductions.
Denormandie, déficit foncier ou Pinel : on compare
Trois dispositifs reviennent souvent dans les mêmes conversations. Ils ne jouent pourtant pas sur le même terrain :
- Le Pinel visait le logement neuf et s’est éteint fin 2024. Il n’est plus possible d’en lancer un nouveau : si on vous le propose encore, méfiance.
- Le déficit foncier agit sur l’assiette imposable (il efface des revenus fonciers et une partie de vos autres revenus via vos travaux), sans plafond de loyer ni engagement de durée long. Il convient à l’ancien rénové hors zone éligible.
- Le Denormandie agit directement sur l’impôt (une réduction en pourcentage), mais impose commune éligible, 25 % de travaux qualifiants, plafonds de loyer et de ressources, et un engagement de 6 à 12 ans.
Jusqu’à quand peut-on en profiter ?
C’est un point qui dépend des lois de finances successives, mais la bonne nouvelle est qu’une échéance ferme existe. Après un premier horizon fixé à fin 2026, la loi du 9 avril 2024 relative à l’habitat dégradé a prorogé le Denormandie jusqu’au 31 décembre 2027. Une extension jusqu’en 2030 est évoquée dans les discussions budgétaires, mais elle n’est pas votée à ce jour.
Comment vérifier l’éligibilité de votre commune
Avant toute visite, assurez-vous que la ville ouvre bien droit au dispositif. La démarche tient en quelques étapes :
- Repérez le programme
Vérifiez si la commune fait partie du programme Action Cœur de Ville ou a signé une convention d’ORT. La mairie ou la collectivité peut le confirmer, et les conventions sont des documents publics.
- Croisez avec la zone
Le logement doit aussi relever d’une zone où le besoin de réhabilitation est reconnu. Utilisez le simulateur de zonage de service-public.fr en renseignant la ville ou le code postal.
- Chiffrez et qualifiez les travaux
Demandez des devis avant l’achat pour vérifier que les travaux d’amélioration atteindront au moins 25 % du coût total de l’opération, et qu’ils sont d’une nature qualifiante (gain énergétique ou travaux de la liste légale). C’est la pièce qui fait tenir, ou tomber, tout le dossier.
- Faites valider le montage
Avant de signer, faites confirmer l’éligibilité et le calcul par un notaire ou un comptable. Un dossier Denormandie se sécurise en amont, pas au moment de la déclaration.
Questions fréquentes
Le dispositif Denormandie existe-t-il encore en 2026 ?
Oui. Le Denormandie est en vigueur et la loi du 9 avril 2024 relative à l’habitat dégradé l’a prorogé jusqu’au 31 décembre 2027. Une extension jusqu’en 2030 est évoquée dans les discussions budgétaires, mais elle n’est pas encore votée. Comme ces dates évoluent avec les lois de finances, vérifiez l’échéance en vigueur sur impots.gouv.fr avant de vous engager.
Quel pourcentage de travaux faut-il pour le Denormandie ?
Les travaux d’amélioration doivent représenter au moins 25 % du coût total de l’opération, c’est-à-dire le prix d’achat, les frais d’acquisition et les travaux réunis. Sur une opération à 170 000 €, il faut donc au moins 42 500 € de travaux. Attention : ces travaux doivent aussi être d’une nature qualifiante (gain énergétique d’au moins 20 %, ou au moins deux types de travaux de la liste légale, ou création de surface) ; de simples travaux d’entretien ne comptent pas.
Quelles villes sont éligibles au Denormandie ?
Les communes du programme Action Cœur de Ville et celles ayant signé une convention d’ORT (opération de revitalisation de territoire), ainsi que des logements situés dans certaines copropriétés en grande difficulté. La liste est fermée : vérifiez la commune précise auprès de la mairie et via le simulateur de service-public.fr.
Quelle réduction d’impôt rapporte le Denormandie ?
La réduction est de 12 % pour un engagement de location de 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, calculée sur le montant de l’opération dans la limite de 300 000 € par an et de 5 500 € par m². Soit jusqu’à 63 000 € d’avantage total sur 12 ans.
Peut-on cumuler Denormandie et déficit foncier ?
Pas sur les mêmes dépenses d’un même bien : pour un logement donné, vous choisissez entre la réduction d’impôt Denormandie et la déduction des travaux au titre du déficit foncier. Faites comparer les deux scénarios chiffrés par un comptable selon votre taux d’imposition et vos travaux.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .