
Calculer son rendement locatif net-net et son cash-flow avant d’acheter
L’annonce promet « 6 % de rentabilité ». Sur votre compte, il peut ne rester qu’un peu plus de 1 %, voire un trou chaque mois. La différence tient en deux chiffres que le vendeur ne calcule jamais pour vous : le rendement net-net et le cash-flow. Voici la méthode, pas à pas et chiffrée, pour les poser avant de signer.
Le rendement brut, ce chiffre qui ment (poliment)
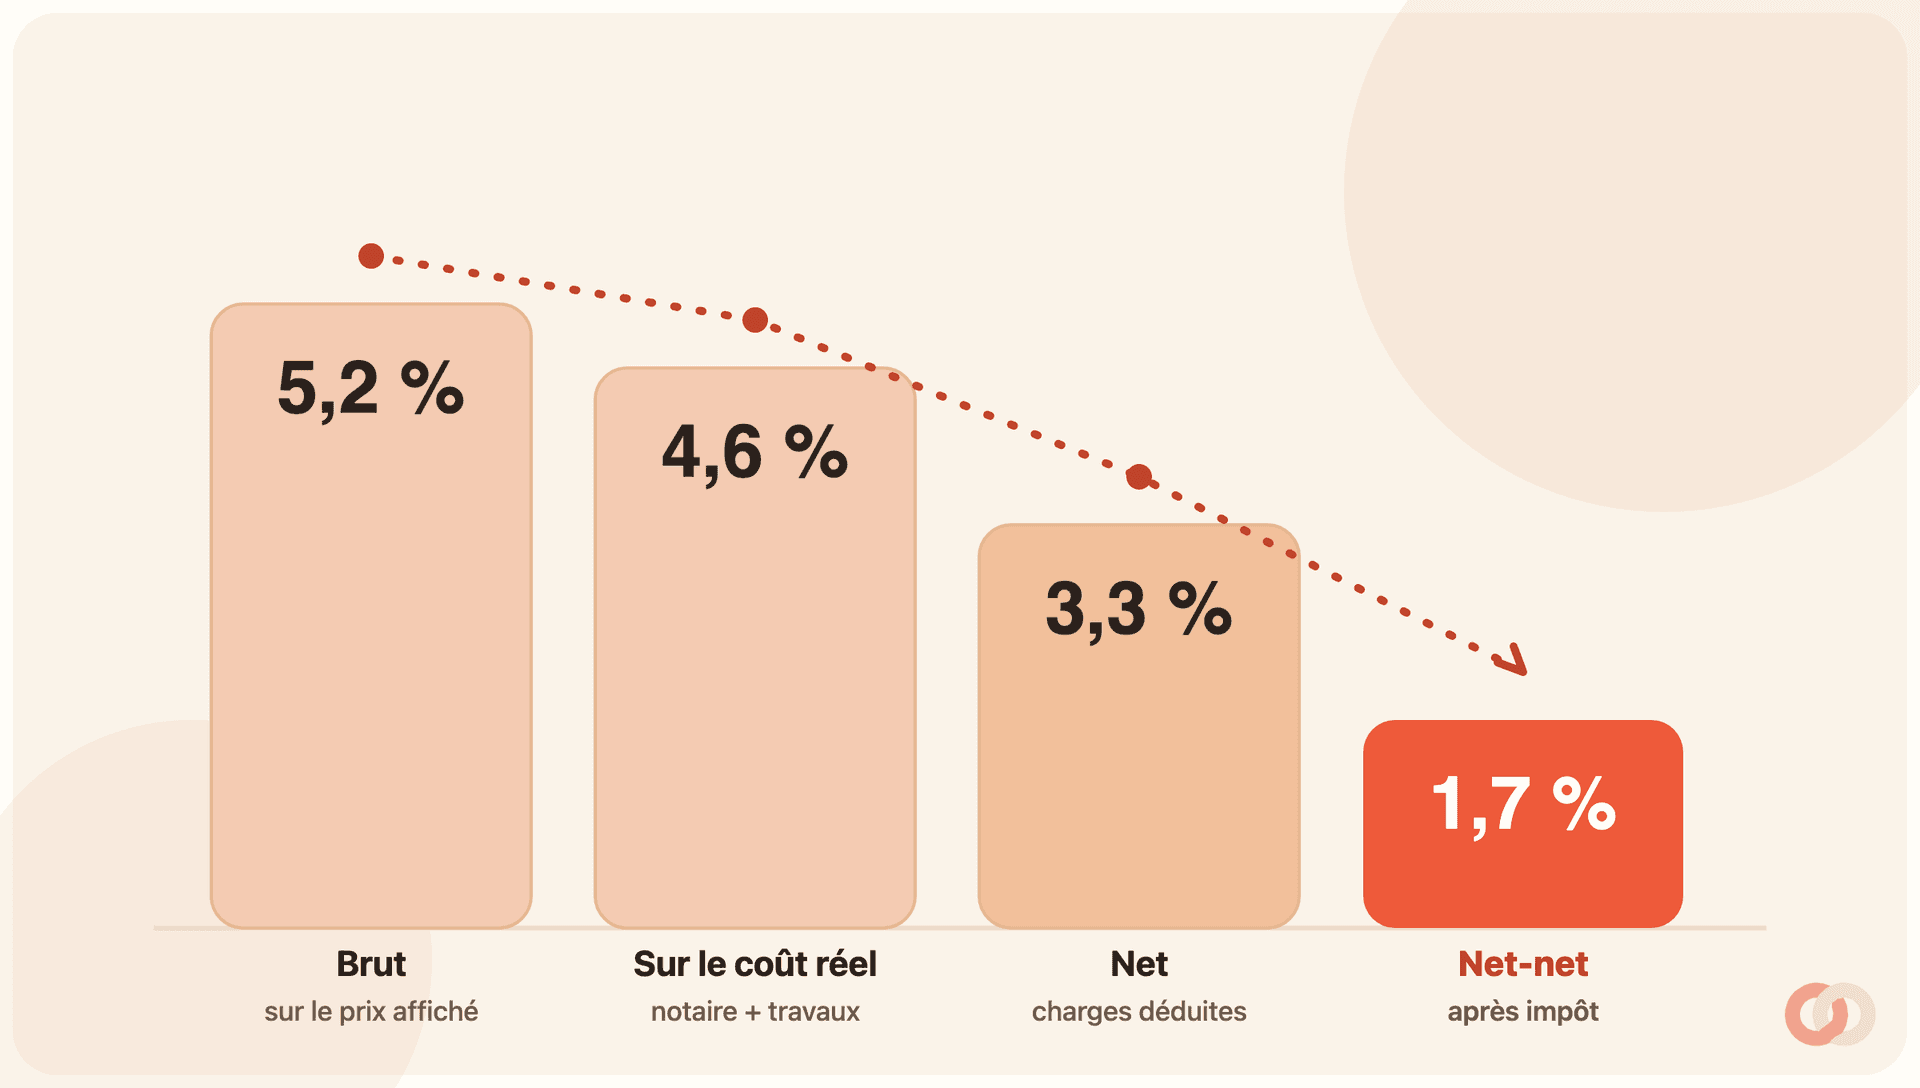
Le rendement brut est le chiffre que tout le monde annonce, parce qu’il est le plus flatteur et le plus simple à calculer. La formule tient en une ligne : le loyer annuel hors charges divisé par le prix d’achat, multiplié par 100.
Prenons un exemple. Un T2 affiché à 150 000 €, loué 650 € hors charges par mois, soit 7 800 € sur l’année. Rendement brut : 7 800 divisé par 150 000, égale 5,2 %. Joli chiffre. Sauf qu’il oublie deux choses, et ces deux oublis changent tout.
- Il ignore le vrai coût d’achat. Un bien ne coûte pas son prix affiché : il faut ajouter les frais de notaire (souvent autour de 7 à 8 % dans l’ancien) et les éventuels travaux. Le rendement honnête se calcule sur le coût total, pas sur le prix du panneau.
- Il ignore tout ce que le bien vous coûte chaque année : taxe foncière, assurance, charges de copropriété non récupérables, comptable, provisions pour travaux et vacance. Autant de sorties d’argent que le brut fait comme si elles n’existaient pas.
Reprenons le même T2 avec 12 000 € de frais de notaire et 8 000 € de travaux. Coût réel : 170 000 €. Le même loyer de 7 800 € ne pèse plus que 4,6 % du coût total. On a déjà perdu plus d’un demi-point sans avoir déduit la moindre charge. Le brut n’est pas faux, il est juste incomplet. Ne décidez jamais sur lui seul.
Brut, net, net-net : trois chiffres, trois vérités
Pour savoir ce qu’un bien rapporte vraiment, on empile trois niveaux de lecture. Chacun retire une couche de réalité au précédent.
- Le rendement brut : le loyer annuel rapporté au coût d’achat, avant toute dépense. Utile pour dégrossir et comparer deux biens en dix secondes, rien de plus.
- Le rendement net (ou net de charges) : on déduit du loyer toutes les charges annuelles qui restent à votre charge. C’est déjà beaucoup plus proche de la réalité.
- Le rendement net-net : on déduit aussi l’impôt sur le revenu et les prélèvements sociaux. C’est le seul chiffre qui dit ce que le bien laisse vraiment dans votre poche.
Le brut sert à trier, le net à comparer sérieusement, le net-net à décider. Et le cash-flow, lui, répond à une autre question, celle qui empêche de dormir : est-ce que ce bien me rapporte de l’argent chaque mois, ou est-ce qu’il m’en coûte ? On y vient.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Exemple chiffré complet : le T2 à 150 000 €
Déroulons le calcul en entier sur notre exemple, du brut jusqu’au net-net. Tous les chiffres ci-dessous sont illustratifs : remplacez-les par les vôtres, ce sont les seuls qui comptent.
- Poser le coût total d’acquisition
Prix d’achat 150 000 €, frais de notaire 12 000 €, travaux 8 000 €. Coût total : 170 000 €. C’est ce montant, et pas le prix affiché, qui sert de base à tous les rendements.
- Calculer le brut
Loyer 650 € hors charges par mois, soit 7 800 € par an. Rendement brut sur le coût total : 7 800 / 170 000 × 100 = 4,6 %.
- Lister et déduire les charges annuelles
Taxe foncière 900 €, assurance propriétaire non occupant 150 €, charges de copropriété non récupérables 500 €, comptable et gestion 300 €, provision travaux et vacance 400 €. Total : 2 250 €. Loyer net de charges : 7 800 − 2 250 = 5 550 €. Rendement net : 5 550 / 170 000 × 100 = 3,3 %.
- Retirer l’impôt pour obtenir le net-net
Au régime micro-foncier avec une tranche d’imposition à 30 % (exemple), l’impôt se calcule sur 70 % du loyer brut, soit 5 460 € : 1 638 € d’impôt sur le revenu plus 939 € de prélèvements sociaux, environ 2 577 € au total. Reste net-net : 5 550 − 2 577 = 2 973 €. Rendement net-net : 2 973 / 170 000 × 100 = 1,7 %.
Le cash-flow : ce qui tombe (ou sort) vraiment chaque mois
Le rendement vous dit si le bien est rentable. Le cash-flow vous dit si vous pouvez vous le permettre. Les deux sont différents, et c’est le second qui vide ou remplit votre compte tous les mois.
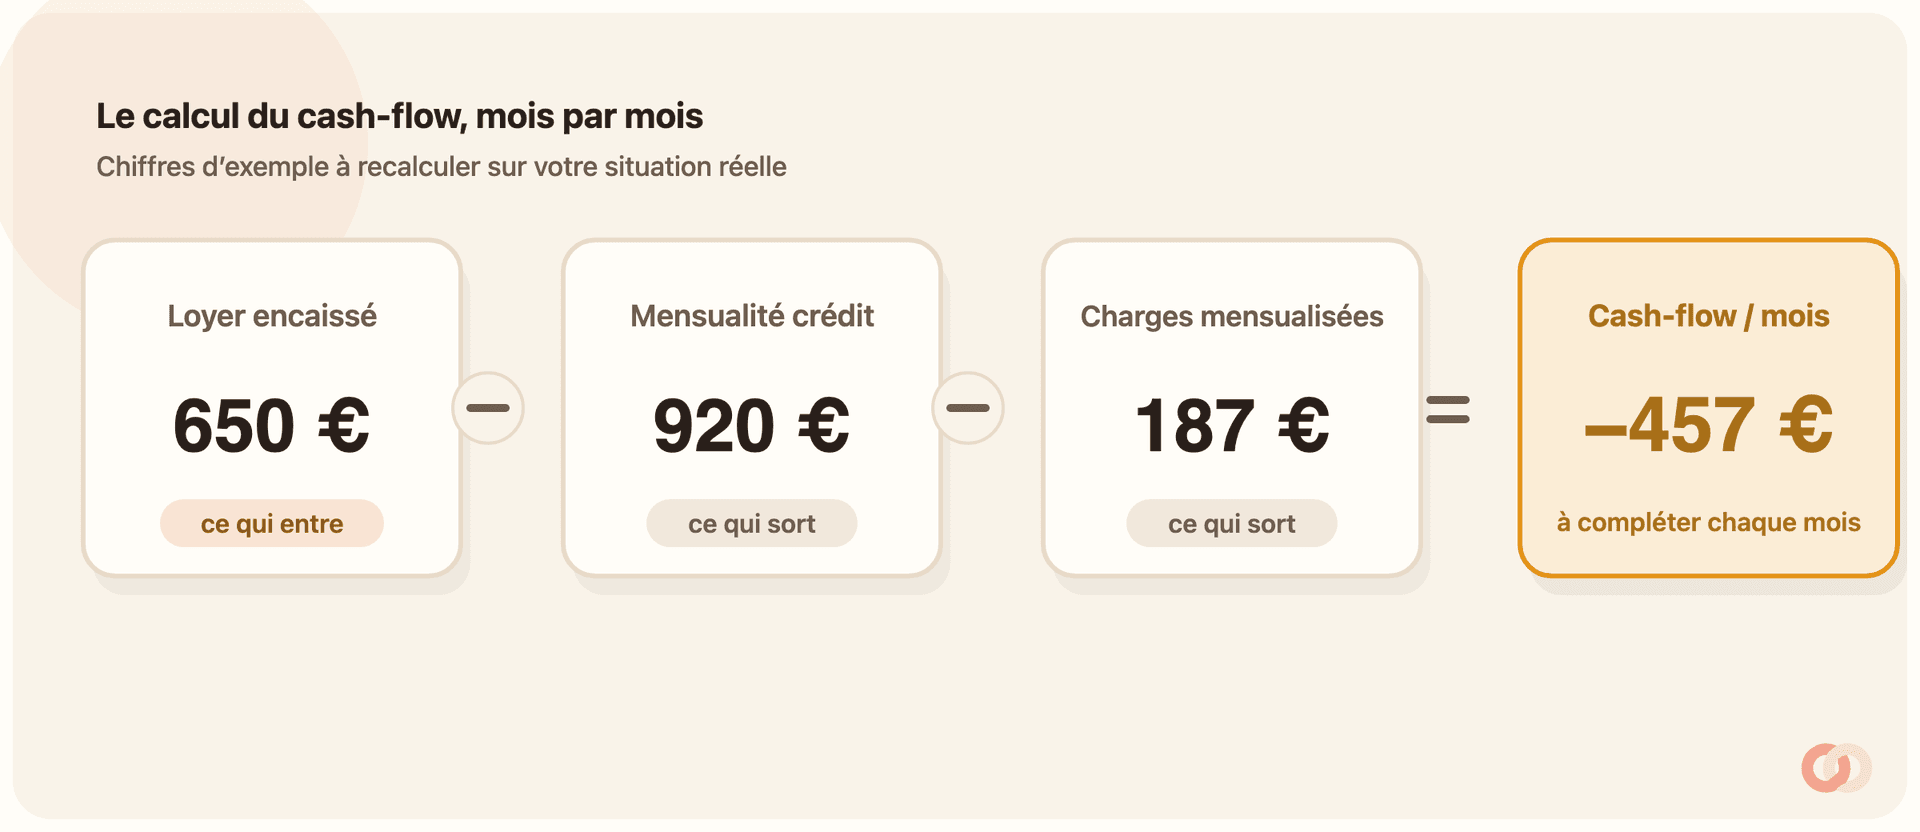
Le cash-flow, c’est le loyer encaissé moins tout ce qui sort : la mensualité de crédit d’abord, puis les charges mensualisées. S’il est positif, le bien s’autofinance et vous verse un complément. S’il est négatif, vous complétez de votre poche chaque mois : c’est un effort d’épargne, pas forcément un mauvais calcul, mais il faut le savoir avant de signer.
Reprenons le T2. Admettons un emprunt de 150 000 € sur 20 ans. À un taux d’exemple de 3,7 %, assurance comprise, la mensualité tourne autour de 920 €. Les charges mensualisées font environ 187 € (2 250 € / 12).
Ce n’est ni bien ni mal en soi. Un cash-flow négatif maîtrisé, sur un bien qui se valorise et que le locataire rembourse en partie, reste un projet solide. Un cash-flow négatif subi, sur un bien qu’on a payé trop cher, met en danger tout le reste de votre budget. La frontière entre les deux, c’est ce calcul fait à froid, avant de signer.
Micro ou réel : l’impôt peut tout changer
L’étage fiscal mérite qu’on s’y arrête, parce qu’il fait souvent bouger le net-net de plus d’un point. Deux régimes principaux existent, et le bon choix dépend de vos charges réelles.
- Le micro (micro-foncier en location nue, micro-BIC en meublé) : un abattement forfaitaire tient lieu de charges. Simple, sans comptabilité. Mais si vos charges réelles dépassent l’abattement, vous êtes imposé sur un revenu que vous n’avez pas touché.
- Le réel : vous déduisez vos charges réelles (intérêts d’emprunt, travaux, taxe foncière, assurance, gestion), et en meublé vous amortissez le bien. Plus de paperasse, mais souvent bien moins d’impôt dès que l’on a un crédit ou des travaux.
Règle de bon sens : plus vous avez d’intérêts d’emprunt, de travaux et de charges, plus le réel devient intéressant, car il efface une partie de votre revenu imposable. Sur notre exemple avec crédit, le réel aurait probablement ramené l’impôt à presque rien les premières années, remontant le net-net d’autant. On détaille les deux régimes et comment choisir dans notre guide dédié micro ou réel.
Votre seuil de rentabilité : à partir de quand ça vaut le coup
« Bon » rendement ne veut rien dire dans l’absolu. Un net-net de 1,7 % peut être excellent sur un bien de centre-ville qui se valorise vite, et médiocre sur un bien isolé qui ne bougera pas. Le bon repère n’est pas un chiffre magique, c’est une question : à quoi je compare ?
- Comparez au sans-risque. Si un placement garanti rapporte davantage sans effort ni crédit, votre bien doit offrir autre chose : plus-value attendue, effet de levier du crédit, protection contre l’inflation.
- Comparez à votre effort réel. Un cash-flow de −457 € par mois, c’est environ 5 500 € par an que vous investissez. La vraie question est : combien ces 5 500 € annuels vous construisent-ils de patrimoine net, une fois le crédit remboursé ?
- Fixez votre seuil avant de visiter. Décidez à l’avance du net-net minimum et du cash-flow maximum que vous acceptez. C’est le meilleur garde-fou contre le coup de cœur qui fait acheter trop cher.
Le point mort est atteint quand le cash-flow passe à zéro : le loyer couvre exactement le crédit et les charges. Sur notre exemple, il aurait fallu un loyer proche de 1 100 € pour y arriver, ou un prix d’achat nettement plus bas, ou plus d’apport. C’est précisément ce que ce calcul vous apprend : où négocier, et jusqu’où.
Les quatre erreurs qui faussent le calcul
La plupart des mauvaises surprises viennent des mêmes oublis. Les voici, pour les éviter dès le tableur.
- Calculer sur le prix affiché et pas sur le coût total. Les frais de notaire et les travaux font partie de la mise, toujours.
- Oublier la vacance locative. Un logement n’est jamais loué 365 jours par an sur toute sa durée de vie. Provisionnez un mois tous les un à deux ans, selon votre marché.
- Zapper l’impôt. Un rendement net avant impôt n’est pas un rendement. Le net-net, c’est le net après le fisc.
- Confondre rendement et cash-flow. Un bien peut être rentable sur le papier et vous coûter 450 € par mois dans la réalité. Les deux chiffres se calculent, séparément, avant de signer.
Un dernier réflexe : refaites le calcul après l’achat, avec les vrais chiffres. Le rendement prévu n’est qu’une hypothèse. Le rendement réel, celui qui compte, se mesure loyer encaissé après loyer encaissé, charge après charge.
Questions fréquentes
Rendement brut ou net : lequel regarder avant d’acheter ?
Le brut sert à trier vite plusieurs biens, rien de plus. Pour décider, calculez le net-net (loyer moins charges moins impôt, sur le coût total d’acquisition) et le cash-flow mensuel. Ce sont les deux seuls chiffres qui disent ce que le bien vous rapporte vraiment et ce qu’il vous coûte chaque mois.
C’est quoi, un bon rendement locatif net ?
Il n’y a pas de seuil universel. Un net-net modeste peut être excellent sur un bien qui se valorise, et décevant sur un bien qui stagne. Le bon réflexe est de comparer votre net-net à un placement sans risque et à votre effort d’épargne réel, puis de fixer votre seuil minimum avant même de visiter.
Faut-il inclure le crédit dans le rendement ?
Non. Le rendement se calcule hors crédit, pour mesurer ce que le bien produit par lui-même et pouvoir comparer deux investissements. Le crédit entre uniquement dans le cash-flow, qui dit si le loyer couvre la mensualité ou si vous complétez de votre poche. Ce sont deux calculs distincts et complémentaires.
Pourquoi mon cash-flow est-il négatif alors que le rendement est positif ?
Parce que ce sont deux choses différentes. Le rendement mesure la rentabilité du bien ; le cash-flow mesure votre trésorerie une fois la mensualité de crédit payée. Sur un achat financé à crédit sur 20 ans, il est courant que le loyer ne couvre pas entièrement la mensualité : vous investissez la différence chaque mois en vous constituant un patrimoine.
Le régime micro ou le réel donne-t-il un meilleur net-net ?
Tout dépend de vos charges. Si elles dépassent l’abattement forfaitaire (30 % en micro-foncier, 50 % en micro-BIC meublé longue durée), le réel est souvent plus avantageux, surtout avec un crédit ou des travaux, car il déduit vos dépenses réelles. Faites le calcul dans les deux régimes et vérifiez les seuils du moment sur impots.gouv.fr.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .