
Financer un investissement locatif : le guide du crédit en 2026
Le bon bien ne suffit pas : encore faut-il décrocher le crédit, et au bon coût. Capacité d’emprunt, apport, prise en compte des loyers futurs, assurance, type de prêt : voici comment la banque raisonne en 2026, et comment présenter un dossier qui passe.
Le financement, c'est 80 % de la réussite du projet
Un bon investissement locatif commence rarement par un coup de cœur immobilier. Il commence par un crédit bien négocié. Deux acheteurs peuvent acquérir le même appartement au même prix : celui qui a obtenu un taux et une assurance plus bas dégage un cash-flow positif, l'autre remet de l'argent chaque mois.
Ce guide ne parle ni de rendement ni de choix du bien, qui ont leurs propres articles. Il traite une seule question, souvent la plus bloquante pour un premier achat : comment la banque décide de vous prêter, combien, et à quelles conditions. On déroule la capacité d'emprunt, l'apport, les loyers futurs, l'assurance, le type de prêt et le contexte des taux 2026.
Un repère avant tout : le crédit reste votre meilleur allié tant que le rendement net du bien dépasse le coût total du crédit. C'est l'effet de levier. Dès que le crédit coûte plus cher que ce que le bien rapporte, vous financez à perte.
Votre capacité d'emprunt : la règle des 35 %
Depuis 2022, les banques appliquent les normes du Haut Conseil de stabilité financière (le HCSF). Deux règles structurent tous les dossiers, et le HCSF les a maintenues sans assouplissement en 2026.
- le taux d'endettement est plafonné à 35 % de vos revenus nets, assurance emprunteur comprise. Toutes vos mensualités de crédit (résidence principale, auto, conso, et le futur prêt locatif) entrent dans ce calcul ;
- la durée du prêt est limitée à 25 ans, avec une tolérance jusqu'à 27 ans dans certains cas (achat en VEFA ou travaux importants avec différé de remboursement).
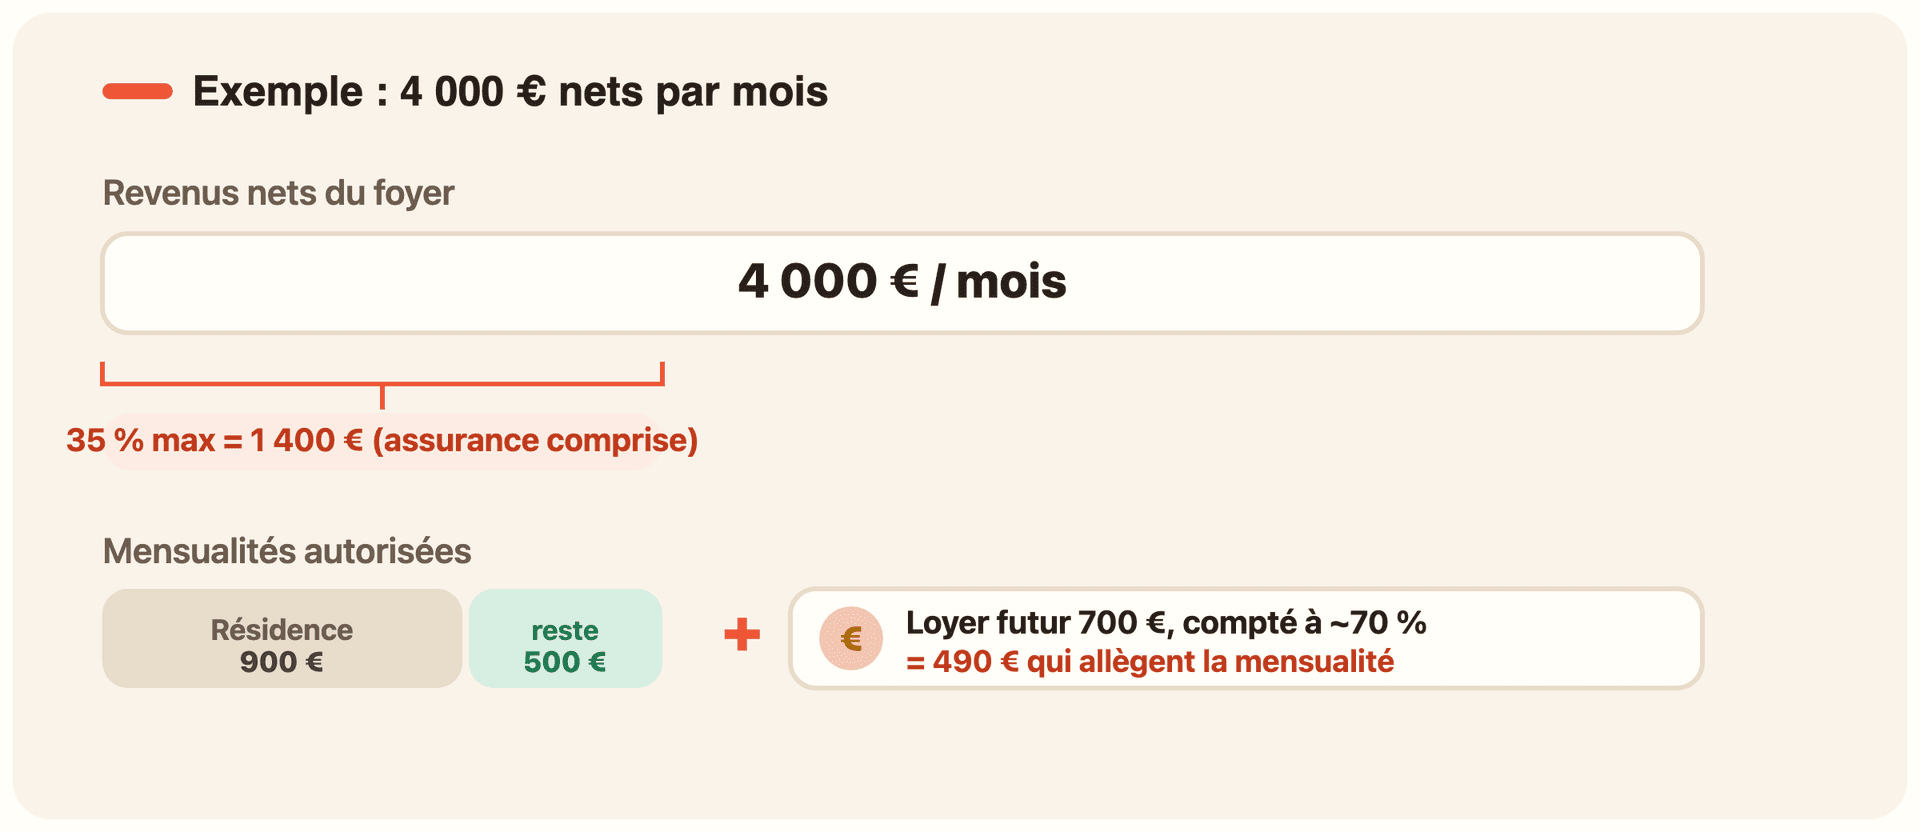
Concrètement, si votre foyer gagne 4 000 € nets par mois, l'ensemble de vos mensualités ne doit pas dépasser 1 400 €, assurance incluse. Si vous remboursez déjà 900 € pour votre résidence principale, il reste 500 € de capacité pour le projet locatif, avant prise en compte des loyers.
Les banques disposent d'une marge de souplesse pour déroger à ces seuils, mais elle est très encadrée et réservée en priorité aux résidences principales. Les investisseurs locatifs n'en bénéficient quasiment pas. Autrement dit, pour un locatif, considérez les 35 % comme un plafond ferme. À vérifier au moment de votre demande, car ces règles évoluent.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Comment la banque compte vos loyers futurs
Bonne nouvelle : la banque ne vous demande pas de porter seul le poids du nouveau crédit. Elle intègre les loyers que le bien va générer dans votre capacité. Mais pas à 100 %.
La pratique la plus courante consiste à ne retenir qu'une partie du loyer, souvent de l'ordre de 70 %, pour tenir compte des périodes de vacance, des charges et des impayés éventuels. Cette décote varie d'une banque à l'autre, et certaines appliquent plutôt un calcul dit « en différentiel ». Faites préciser la méthode par votre conseiller ou votre courtier.
Exemple simple avec une décote de 30 % : un loyer prévu de 700 € est compté pour environ 490 €. C'est ce montant, et non les 700 €, qui vient alléger le poids de votre nouvelle mensualité dans le calcul des 35 %.
L'apport : combien mettre, et pourquoi pas tout
Pour un investissement locatif, les banques réclament en général un apport de 10 à 20 % du prix, davantage que pour une résidence principale. Un apport plus élevé rassure la banque et vous ouvre de meilleures conditions de taux.
Mais attention à ne pas vider votre épargne. Deux raisons :
- au-delà de l'apport, il faut financer les frais de notaire (environ 7 à 8 % du prix dans l'ancien) et garder une réserve pour les travaux et les imprévus. Un locatif sans trésorerie de secours devient vite stressant au premier pépin ;
- les intérêts d'emprunt sont déductibles de vos revenus fonciers au régime réel. Emprunter davantage, c'est donc aussi générer des charges déductibles qui réduisent votre imposition. Un apport maximal n'est pas toujours le choix le plus malin fiscalement.
Amortissable ou in fine : deux logiques de prêt
Il existe deux grandes familles de crédit pour un locatif, et elles ne s'adressent pas au même profil.
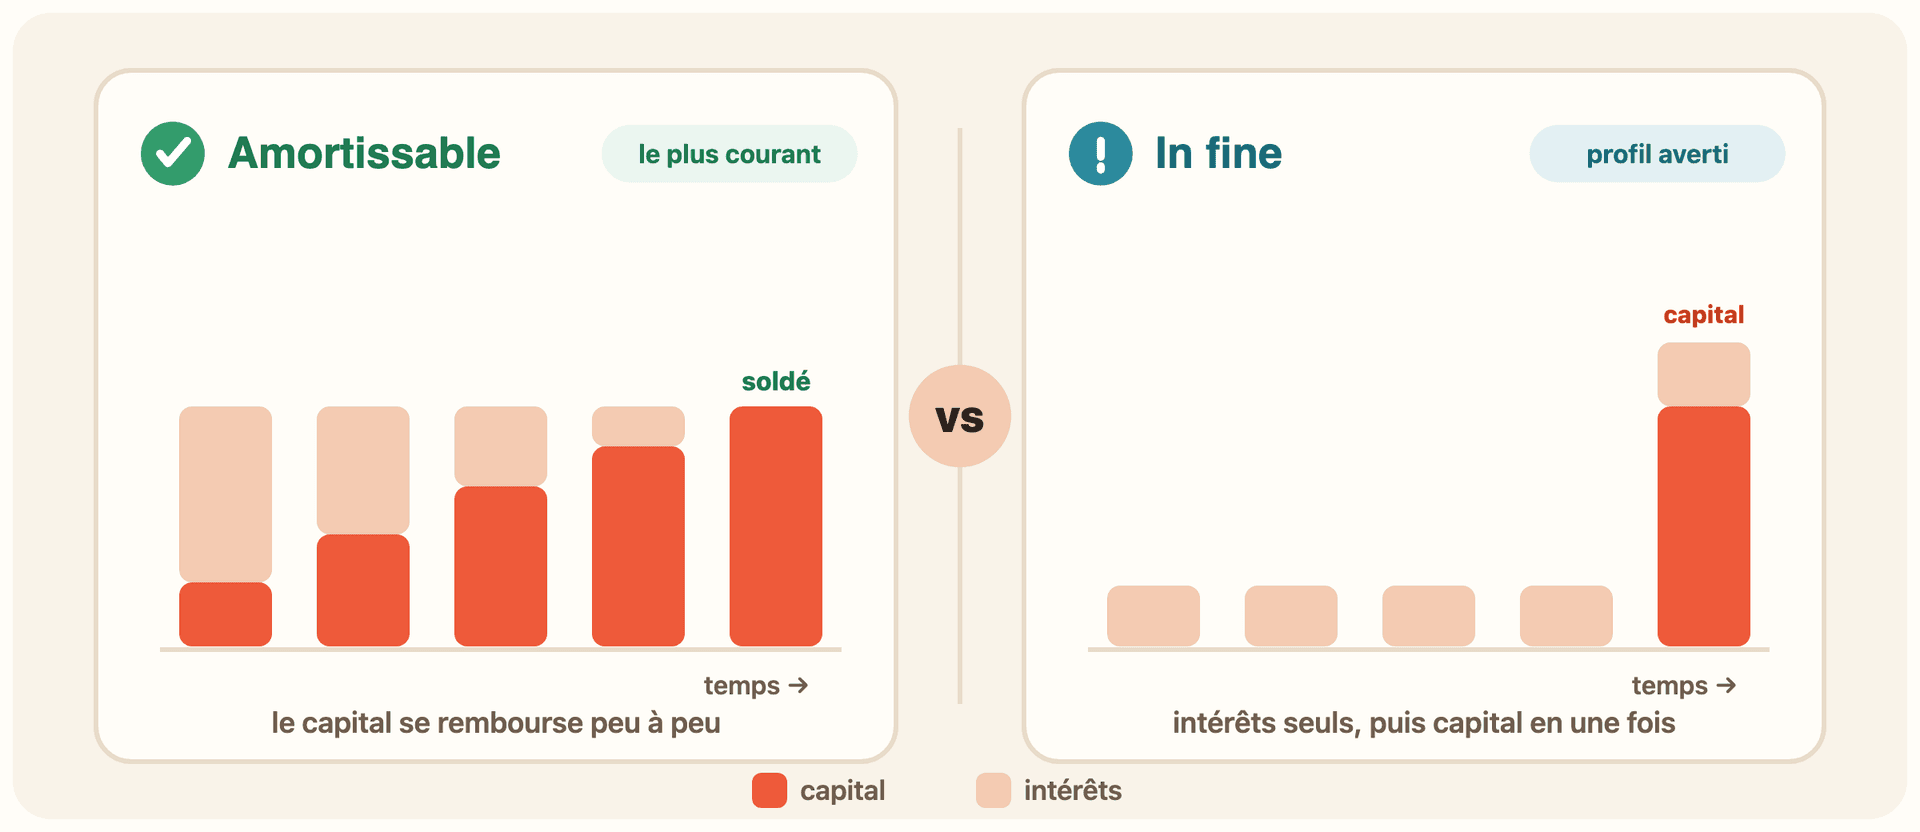
- le prêt amortissable, le plus répandu : chaque mensualité rembourse une part de capital et une part d'intérêts. Le capital restant dû diminue mois après mois, et à la fin le prêt est soldé. C'est le choix par défaut, lisible et adapté à la grande majorité des projets ;
- le prêt in fine : vous ne remboursez que les intérêts pendant toute la durée, et le capital en une seule fois à l'échéance. La mensualité est donc plus faible, mais le coût total des intérêts est plus élevé, et la banque exige en général un placement nanti en garantie (une assurance-vie, par exemple).
Le prêt in fine n'a d'intérêt que dans des cas précis : investisseur fortement imposé, au régime réel, qui cherche à maximiser les intérêts déductibles et dispose d'une épargne à nantir. Pour un premier investissement, l'amortissable est presque toujours le bon réflexe.
L'assurance emprunteur : le poste qu'on néglige
L'assurance de prêt couvre la banque (et vos proches) en cas de décès ou d'invalidité. Elle est quasiment obligatoire, et sur la durée d'un crédit elle peut représenter une part importante du coût total. C'est pourtant le poste où l'on fait le plus facilement des économies.
Deux leviers à connaître :
- la délégation d'assurance : vous n'êtes pas obligé de prendre l'assurance groupe de votre banque. Vous pouvez choisir un contrat externe à garanties équivalentes, souvent moins cher, surtout si vous êtes jeune et non-fumeur ;
- la loi Lemoine : elle permet de résilier et changer d'assurance emprunteur à tout moment, sans frais. Vous pouvez donc renégocier après la signature si vous trouvez mieux.
Pensez aussi à la quotité, c'est-à-dire la part du capital assurée sur chaque tête. En couple, répartir la quotité (par exemple 50 % / 50 %) coûte moins cher qu'une double couverture à 100 %, mais protège moins le survivant. C'est un arbitrage entre coût et sécurité. Vérifiez les barèmes et conditions du moment auprès des assureurs.
Les taux en 2026 : où on en est
Le contexte de 2026 est moins favorable que le point bas de 2024. La tendance est à la hausse, portée par le coût de la dette sur les marchés.
Fin octobre 2026, les taux négociés via les courtiers se situaient en moyenne autour de 3,5 % sur 20 ans et un peu plus haut sur 25 ans, avec des barèmes bancaires qui s'orientaient vers les 4 %. La Banque de France, de son côté, publiait un taux moyen des nouveaux crédits (hors renégociations) de l'ordre de 3,3 % pour les crédits accordés durant l'été. Ces chiffres bougent chaque mois : vérifiez les barèmes à jour avant de vous décider.
Dernier point propre au locatif : depuis 2024, les banques se montrent plus exigeantes sur ce segment (apport, qualité du dossier, performance énergétique du bien). Un logement mal classé au DPE inquiète, car il peut devenir difficile à louer. Soignez donc votre présentation.
Monter son dossier : les étapes dans l'ordre
Un dossier bien préparé se traite plus vite et se négocie mieux. Voici la marche à suivre.
- Faites le point sur votre capacité
Listez vos revenus nets et vos crédits en cours, puis estimez votre mensualité maximale (35 % des revenus, loyers futurs partiellement comptés). Une simulation gratuite chez un courtier donne un chiffre fiable.
- Rassemblez les pièces
Pièces d'identité, trois derniers bulletins de salaire, deux derniers avis d'imposition, relevés de comptes récents, justificatifs d'épargne et d'apport, et le compromis ou l'estimation du bien visé.
- Mettez en avant le projet locatif
Préparez une estimation de loyer réaliste et cohérente avec le marché local, le DPE du bien et, si possible, une projection de cash-flow. Vous montrez que le projet s'autofinance en grande partie.
- Faites jouer la concurrence
Consultez plusieurs banques, ou passez par un courtier qui le fait pour vous. Négociez le taux, mais aussi l'assurance et les frais de dossier, qui pèsent lourd sur le coût total.
- Comparez sur le coût total, pas sur le taux seul
Regardez le TAEG (taux annuel effectif global), qui agrège intérêts, assurance et frais. C'est le seul chiffre qui permet de comparer deux offres honnêtement.
Les erreurs qui coûtent cher au primo-investisseur
La plupart des mauvaises surprises de financement sont évitables. Les plus fréquentes :
- viser un bien avant de connaître sa capacité d'emprunt réelle, et tomber amoureux d'un appartement infinançable ;
- oublier d'intégrer l'assurance dans le calcul des 35 %, et se croire éligible à tort ;
- accepter l'assurance groupe de la banque sans comparer, alors qu'une délégation peut faire économiser plusieurs milliers d'euros ;
- ne regarder que le taux nominal et ignorer le TAEG, donc le vrai coût ;
- mettre tout son apport et ne garder aucune trésorerie pour les travaux et la vacance ;
- surestimer le loyer dans ses calculs, et découvrir un cash-flow négatif une fois le bien loué au prix réel du marché.
La parade est toujours la même : des chiffres réalistes, vérifiés, et une marge de sécurité. Un projet qui ne tient qu'avec un loyer optimiste et zéro imprévu n'est pas un bon projet.
Questions fréquentes
Peut-on investir dans le locatif sans apport en 2026 ?
C'est possible mais rare, et plus difficile qu'avant. Les banques réclament en général 10 à 20 % d'apport pour un locatif, davantage que pour une résidence principale. Un financement à 110 % (bien + frais) existe encore pour les très bons dossiers, mais il faut un revenu solide, peu de crédits en cours et un projet convaincant. À vérifier au cas par cas avec votre banque.
La banque compte-t-elle les loyers dans ma capacité d'emprunt ?
Oui, mais pas en totalité. Elle retient le plus souvent environ 70 % du loyer prévu, pour tenir compte de la vacance, des charges et des impayés. La méthode exacte varie d'une banque à l'autre : demandez à votre conseiller comment il intègre les loyers dans le calcul des 35 %.
Le taux d'endettement de 35 % inclut-il l'assurance emprunteur ?
Oui. Le HCSF intègre le coût de l'assurance dans le calcul du taux d'endettement. C'est pourquoi une assurance plus chère peut, sur un dossier serré, faire basculer au-dessus du plafond et bloquer l'accord. Comparer les assurances n'est donc pas qu'une question d'économie, c'est parfois ce qui rend le dossier finançable.
Prêt amortissable ou in fine pour un locatif ?
Pour un premier investissement, le prêt amortissable est presque toujours le bon choix : plus lisible et moins coûteux en intérêts. Le prêt in fine ne devient intéressant que pour un investisseur fortement imposé, au régime réel, qui cherche à maximiser les intérêts déductibles et dispose d'une épargne à nantir en garantie.
Faut-il un apport plus élevé pour un locatif que pour sa résidence principale ?
En général oui. Les banques considèrent l'investissement locatif comme un peu plus risqué et durcissent leurs critères sur ce segment depuis 2024. Un apport de 10 à 20 % est courant, et un apport plus élevé ouvre de meilleures conditions de taux. Pensez aussi à conserver une réserve de trésorerie pour les imprévus.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .