Dégât des eaux en location : qui paie quoi (et quelle assurance joue)
C’est le sinistre n°1 en habitation, et celui qui crispe le plus la relation locataire-bailleur : une fuite, une tache au plafond, et la question tombe tout de suite, qui paie ? On vous donne la boussole : la cause du dégât, la part de chacun sur les réparations, l’assurance qui entre en jeu, la convention IRSI et le délai de déclaration à ne pas rater.
Dégât des eaux en location : la boussole pour s’y retrouver
Le dégât des eaux, c’est le sinistre le plus fréquent dans un logement, et de loin. Une fuite de machine à laver, un joint fatigué, un tuyau qui cède chez le voisin du dessus, et vous voilà avec un parquet gondolé, une peinture cloquée et une seule question en tête : qui règle la facture ?
La réponse ne dépend pas de qui a les pieds dans l’eau, mais de deux choses : la cause du dégât (d’où vient l’eau) et ce qui est abîmé (le bâti du logement ou les affaires de l’occupant). De là découle qui est responsable, puis quelle assurance paie. Gardez cet ordre en tête, c’est votre fil rouge pour tout le reste de ce guide.
Un mot de cadrage avant de plonger : cet article donne des repères clairs, mais il ne remplace pas l’avis de votre assureur ni un conseil juridique individuel. Chaque contrat a ses garanties, ses franchises et ses seuils, et c’est votre police d’assurance qui fait foi. En cas de doute, votre assureur et l’ADIL de votre département répondent gratuitement.
Ce guide se concentre sur le dégât des eaux. Pour la procédure de déclaration tous sinistres confondus, ou la répartition générale des responsabilités en cas de sinistre, on vous renvoie vers nos guides dédiés plus bas.
Les premières heures : sécuriser, couper, prévenir
Avant de se demander qui paie, on limite les dégâts. Les premiers gestes comptent autant que la déclaration : ils protègent le logement et, accessoirement, ils protègent votre indemnisation.
- Couper l’arrivée d’eau au robinet d’arrêt, et l’électricité au disjoncteur si l’eau s’approche d’une prise ou d’un tableau.
- Éponger et aérer pour stopper l’infiltration, sans rien jeter ni réparer tout de suite.
- Photographier et filmer tout ce qui est touché (sols, murs, plafonds, meubles), de préférence avec la date visible.
- Prévenir l’autre partie sans attendre : le locataire informe le bailleur, le bailleur prend note et prépare sa propre déclaration si le bâti est atteint.
- En copropriété, prévenir le syndic, surtout si une partie commune est en cause (colonne, toiture, canalisation d’immeuble).
Pour le détail de la déclaration pas à pas (constat amiable, pièces à joindre, suivi jusqu’au versement), tout est dans notre guide « Déclarer un sinistre en location ». Ici, on reste sur l’essentiel du dégât des eaux : qui paie, et avec quelle assurance.
Qui paie les réparations : tout se joue sur la cause
C’est le cœur du sujet. En location, la règle de base est posée par la loi du 6 juillet 1989 et le décret n°87-712 du 26 août 1987, qui liste les réparations dites locatives, à la charge du locataire. Le reste, les grosses réparations et tout ce qui touche à la structure, reste à la charge du bailleur.
Mais pour un dégât des eaux, la vraie question est : d’où vient la fuite ? Un défaut d’entretien du locataire, ou un problème qui tient au logement lui-même ? C’est ce qui tranche, pas le fait d’être propriétaire ou locataire.
Quand le locataire est responsable
Le locataire doit entretenir le logement en « bon père de famille » et répond des dégâts qui viennent de son usage ou de son défaut d’entretien. En matière de dégât des eaux, cela vise typiquement :
- Un robinet laissé ouvert, une baignoire qui déborde, une négligence qui provoque l’inondation.
- Un joint d’évier ou de douche non entretenu, un flexible de machine à laver qu’il a installé et qui lâche.
- Des canalisations qu’il n’a pas dégorgées et qui refoulent.
- Un gel de canalisation faute d’avoir chauffé ou purgé le logement l’hiver.
Dans ces cas, c’est la responsabilité du locataire qui est engagée, et c’est son assurance habitation qui intervient (on y revient juste après). Attention toutefois au sens de la preuve, souvent mal compris : l’article 1732 du Code civil présume le locataire responsable des dégradations survenues pendant la location, et c’est à lui de prouver qu’elles ont eu lieu sans sa faute. Il peut écarter cette présomption en démontrant que le dégât vient de la vétusté, d’un vice de construction, d’un cas de force majeure ou du fait d’un tiers. En clair, le locataire ne paie pas ce qu’il n’a pas causé, mais la loi lui demande d’en apporter la preuve.
Quand le bailleur est responsable
Le bailleur reprend la main dès que le dégât tient au logement et non à l’usage qu’en fait le locataire. Autrement dit, quand l’eau vient d’un défaut qui ne dépend pas de l’occupant :
- Une canalisation encastrée ou une toiture vétuste qui fuit.
- Un vice de construction ou une malfaçon (étanchéité ratée, raccord mal posé à l’origine).
- Un équipement du logement qui lâche par usure normale (un chauffe-eau en fin de vie, par exemple).
- Un cas de force majeure ou un sinistre venant des parties communes de l’immeuble.
La loi est claire sur un point : le locataire n’est pas responsable des dégradations dues à la vétusté, à la force majeure, à un vice de construction ou à une malfaçon. Dès que le locataire apporte la preuve de l’une de ces causes, la réparation revient au bailleur, et c’est son assurance propriétaire qui joue.
La vétusté, l’arbitre qui change tout
La vétusté, c’est l’usure normale d’un équipement avec le temps et un usage normal. Le décret n°2016-382 du 30 mars 2016 la définit et encadre les grilles de vétusté que l’on peut annexer au bail. Elle joue à deux moments dans un dégât des eaux.
D’abord sur la responsabilité : si la fuite vient d’un élément usé par le temps (un joint d’origine, un tuyau ancien), ce n’est pas une faute du locataire mais de la vétusté, donc c’est au bailleur de prendre la réparation.
Ensuite sur l’indemnisation : quand l’assureur chiffre des biens abîmés (parquet, meubles), il applique souvent un coefficient de vétusté. Vous ne touchez pas la valeur à neuf d’un canapé de dix ans, mais sa valeur d’usage. C’est normal, mais ça surprend, alors autant le savoir à l’avance.
Pour aller plus loin sur la ligne de partage locataire-bailleur, voir nos guides « Réparations locatives : qui paie quoi ? » et, pour les traces d’eau au long cours, « Humidité et moisissures : qui est responsable ? ».
Quelles assurances interviennent
Trois contrats peuvent entrer en jeu après un dégât des eaux en location. Ils ne s’annulent pas, ils se répartissent le travail selon ce qui est touché et d’où vient l’eau.
- L’assurance habitation du locataire (MRH, multirisque habitation) : obligatoire au minimum contre les risques locatifs (article 7 g de la loi du 6 juillet 1989), le dégât des eaux fait partie des garanties de base. Elle couvre ses responsabilités et, selon le contrat, ses propres biens.
- L’assurance propriétaire non occupant (PNO) du bailleur : elle prend le relais quand le bâti est touché, quand le logement est vacant entre deux locataires, ou quand le locataire n’est pas (ou plus) assuré.
- L’assurance de l’immeuble (copropriété) : en copropriété, elle couvre les parties communes et peut intervenir quand la fuite vient d’une canalisation collective ou de la toiture. Le syndic la déclenche.
En pratique, chacun déclare à son propre assureur, avec les mêmes preuves partagées (constat, photos). Le locataire déclare pour ses dommages et sa responsabilité, le bailleur pour le bâti et le sien, le syndic pour les communs. C’est là que le dialogue locataire-bailleur fait gagner un temps fou.
Le détail de chaque contrat, garanties et prix, est dans nos guides « L’assurance habitation du locataire » et « L’assurance PNO du propriétaire bailleur ».
La convention IRSI : pourquoi un seul assureur gère tout
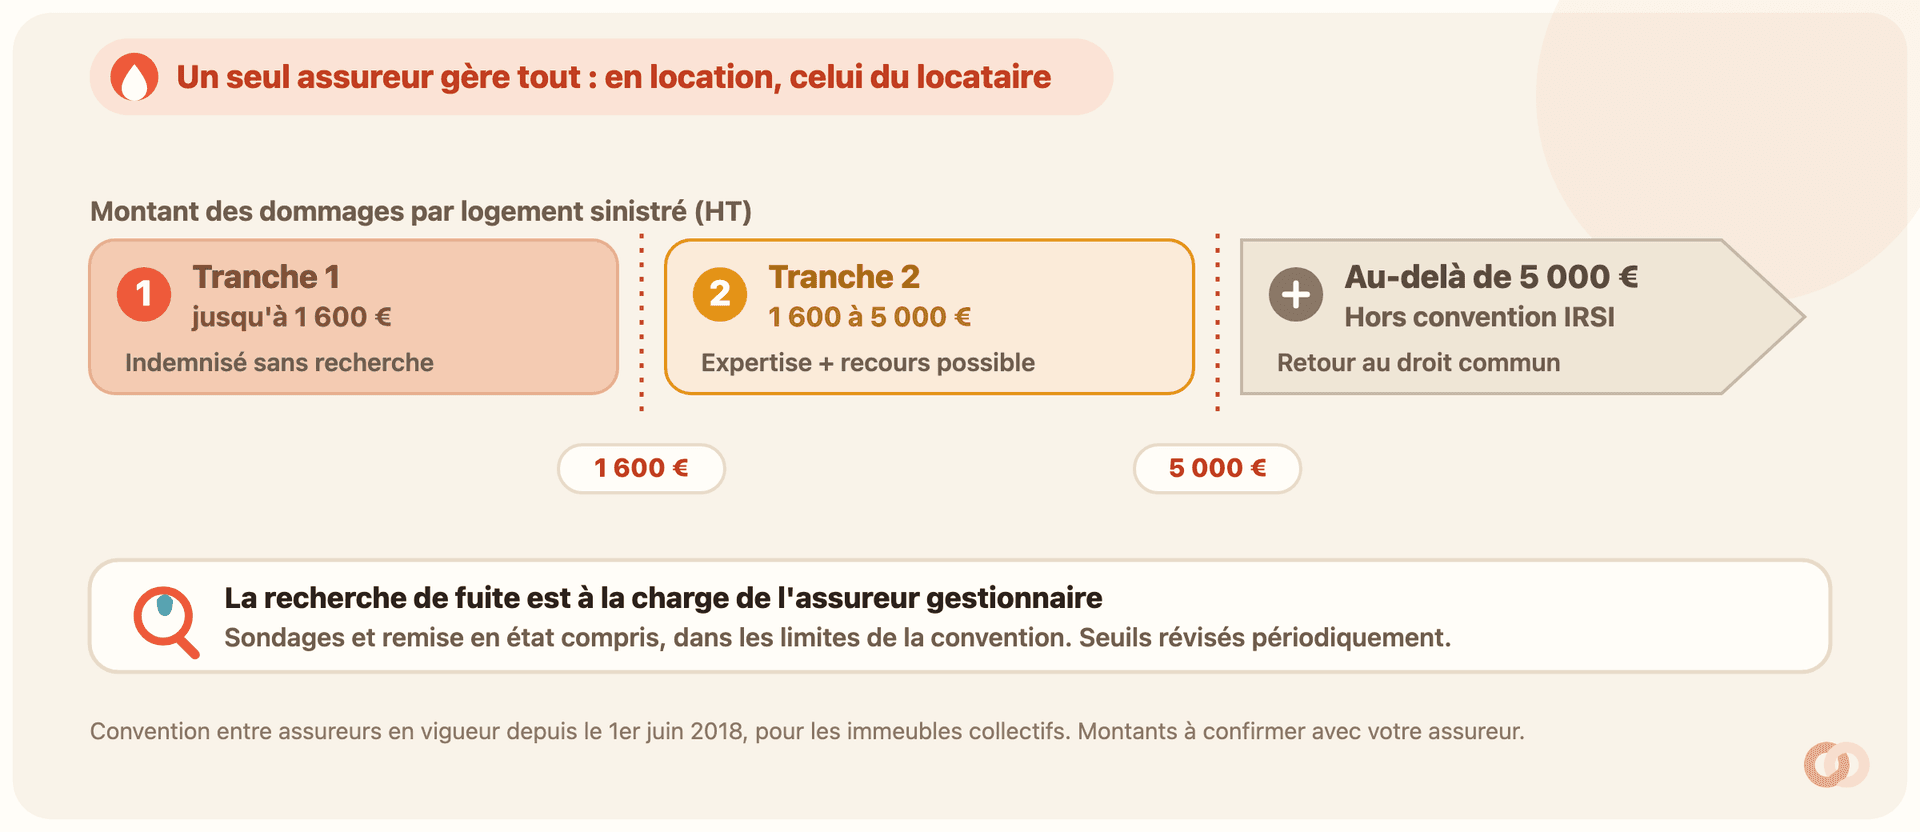
Vous entendrez forcément parler de la convention IRSI (Indemnisation et Recours des Sinistres Immeuble). Ce n’est pas une loi, mais un accord entre assureurs, en vigueur depuis le 1er juin 2018, qui organise la prise en charge des dégâts des eaux et incendies dans les immeubles collectifs. Objectif : aller plus vite, en évitant que chaque assureur se renvoie la balle.
Le principe pour vous : un seul assureur gère le dossier, dit l’assureur « gestionnaire ». En location, c’est en général celui de l’occupant, donc du locataire, même si la fuite vient d’ailleurs. C’est lui qui missionne l’expert, organise la recherche de fuite et indemnise. Côté démarche, ça ne change rien : vous déclarez à votre assureur comme d’habitude.
La convention fonctionne par tranches, selon le montant des dommages par logement sinistré :
- Tranche 1, jusqu’à 1 600 € HT de dommages : l’assureur gestionnaire indemnise son assuré sans rechercher de responsable ni exercer de recours. C’est le plus rapide.
- Tranche 2, de 1 600 à 5 000 € HT : une expertise est organisée et un recours entre assureurs reste possible selon les responsabilités.
- Au-delà de 5 000 € HT : on sort de l’IRSI, retour au droit commun avec expertise et recours classiques (ou à la convention entre copropriétés le cas échéant).
Pour le détail du mécanisme et de ses conséquences sur le recours, voir notre guide « Sinistre dans un logement loué : qui déclare, qui paie ? ».
Déclarer dans les délais : 5 jours ouvrés
Une fois le logement sécurisé et les preuves en main, place à la déclaration. Pour un dégât des eaux, le délai légal minimum est de 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre (article L113-2 du Code des assurances). Votre contrat peut prévoir plus long, jamais plus court.
- Remplir un constat amiable dégât des eaux si un tiers est en cause
Fuite venant du voisin, d’une partie commune ? Remplissez un constat amiable dégât des eaux, un exemplaire par partie, avec l’origine présumée, les dommages de chacun et les coordonnées d’assurance. Fuite purement interne au logement ? Le locataire déclare seul, le constat reste utile pour décrire les dégâts.
- Déclarer à son assureur dans les 5 jours ouvrés
Par téléphone, espace client, appli ou courrier. Une lettre recommandée avec accusé de réception donne une date certaine. Attention aux jours ouvrés : le samedi n’est en principe pas compté, mais dans le doute, déclarez au plus tôt, quitte à compléter ensuite.
- Transmettre les preuves et suivre le dossier
Joignez photos datées, constat, devis de réparation et attestation d’assurance. Notez votre numéro de sinistre et conservez chaque échange. Une expertise peut être déclenchée avant la proposition d’indemnisation.
Franchise et indemnisation : à quoi vous attendre
Deux éléments expliquent, presque toujours, l’écart entre le coût réel de votre dégât des eaux et ce que vous touchez : la franchise et la vétusté.
- La franchise : c’est la part qui reste à votre charge sur chaque sinistre, fixée par votre contrat. Vérifiez-la avant même de déclarer.
- La vétusté : sur les biens anciens, l’assureur applique un coefficient qui ramène l’indemnité à la valeur d’usage, pas à la valeur à neuf (sauf garantie « valeur à neuf » prévue au contrat).
- L’indemnisation en deux temps : pour les gros dossiers, un acompte est versé, puis le solde sur présentation des factures de réparation.
Si la proposition vous semble basse, discutez-la avec vos devis et factures à l’appui. Vous pouvez demander une contre-expertise (souvent à vos frais) et, en cas de blocage, saisir gratuitement le médiateur de l’assurance avant tout recours.
Garder une trace de tout : le réflexe qui apaise
Un dégât des eaux bien géré, c’est un dégât des eaux bien documenté. Photos datées, constat amiable, échanges avec l’assureur et l’autre partie, attestations, devis, numéro de dossier : tout doit être conservé et retrouvable, du premier jour au versement.
C’est là qu’une gestion en ligne change la donne. Sur Locara, le locataire signale le sinistre au bailleur via les Demandes : l’alerte est datée et tracée, fini le SMS perdu ou l’appel non noté. Et les documents qui comptent (constat, photos, attestation d’assurance, rapport d’expert) vivent dans le coffre, horodatés, prêts à être transmis à l’assureur ou ressortis en cas de désaccord. En prime, l’attestation d’assurance du locataire est conservée au même endroit, pour vérifier qu’elle est à jour avant qu’un sinistre n’arrive.
Dernier rappel : ce guide donne des repères, il ne remplace pas l’avis de votre assureur ni un conseil juridique individuel. Chaque sinistre a ses spécificités et chaque contrat ses règles. Vérifiez toujours vos délais, garanties et seuils auprès de votre assureur, et rapprochez-vous de l’ADIL de votre département en cas de doute.
Questions fréquentes
Dégât des eaux en location : qui paie, le locataire ou le propriétaire ?
Tout dépend de la cause. Si la fuite vient d’un défaut d’entretien ou d’une négligence du locataire (robinet laissé ouvert, joint non entretenu, machine à laver mal raccordée), c’est sa responsabilité et son assurance habitation qui jouent. L’article 1732 du Code civil le présume d’ailleurs responsable des dégradations survenues pendant la location : c’est à lui de prouver que le dégât vient de la vétusté, d’un vice de construction, d’une force majeure ou du fait d’un tiers, auquel cas la réparation revient au bailleur, via son assurance propriétaire. En cas de désaccord, l’expert détermine l’origine.
Quelle assurance intervient pour un dégât des eaux en location ?
Jusqu’à trois contrats : l’assurance habitation du locataire (obligatoire, couvre ses responsabilités et ses biens), l’assurance propriétaire non occupant (PNO) du bailleur quand le bâti est touché, le logement vacant ou le locataire non assuré, et l’assurance de l’immeuble en copropriété pour les parties communes. Chacun déclare à son assureur avec les mêmes preuves partagées.
C’est quoi la convention IRSI pour un dégât des eaux ?
C’est un accord entre assureurs, en vigueur depuis le 1er juin 2018, qui désigne un seul assureur « gestionnaire » (en location, celui du locataire) pour piloter le dossier et accélérer l’indemnisation en immeuble collectif. Elle fonctionne par tranches : jusqu’à 1 600 € HT, l’assureur indemnise sans recherche de responsable ; de 1 600 à 5 000 € HT, expertise et recours possibles ; au-delà de 5 000 € HT, retour au droit commun. Les seuils sont révisés périodiquement, à confirmer avec votre assureur.
Quel est le délai pour déclarer un dégât des eaux ?
Au minimum 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre (article L113-2 du Code des assurances). Votre contrat peut prévoir un délai plus long, jamais plus court. Passé ce délai, l’assureur peut réduire ou refuser l’indemnisation s’il prouve que le retard lui a causé un préjudice. Si vous n’avez pas tous les justificatifs, déclarez quand même dans les temps et complétez ensuite.
La recherche de fuite, qui la paie ?
Dans le cadre de la convention IRSI, c’est l’assureur gestionnaire (en location, celui du locataire) qui prend en charge la recherche de fuite et la remise en état qui en découle, dans les limites de la convention. Cela évite de se disputer sur qui finance les sondages ou la cloison à rouvrir. Hors IRSI, cela dépend des garanties de chaque contrat : vérifiez votre police d’assurance.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .