
CFE en location meublée : qui paie, combien, et quelles exonérations
Vous louez un meublé et vous découvrez un impôt dont personne ne vous a parlé : la CFE. Normal, aux yeux du fisc, louer meublé est une activité commerciale. Bonne nouvelle : la première année est exonérée, et beaucoup de petits bailleurs ne paient presque rien. Voici qui est concerné, comment le montant se calcule, et les exonérations à connaître.
Oui, louer en meublé vous rend redevable de la CFE
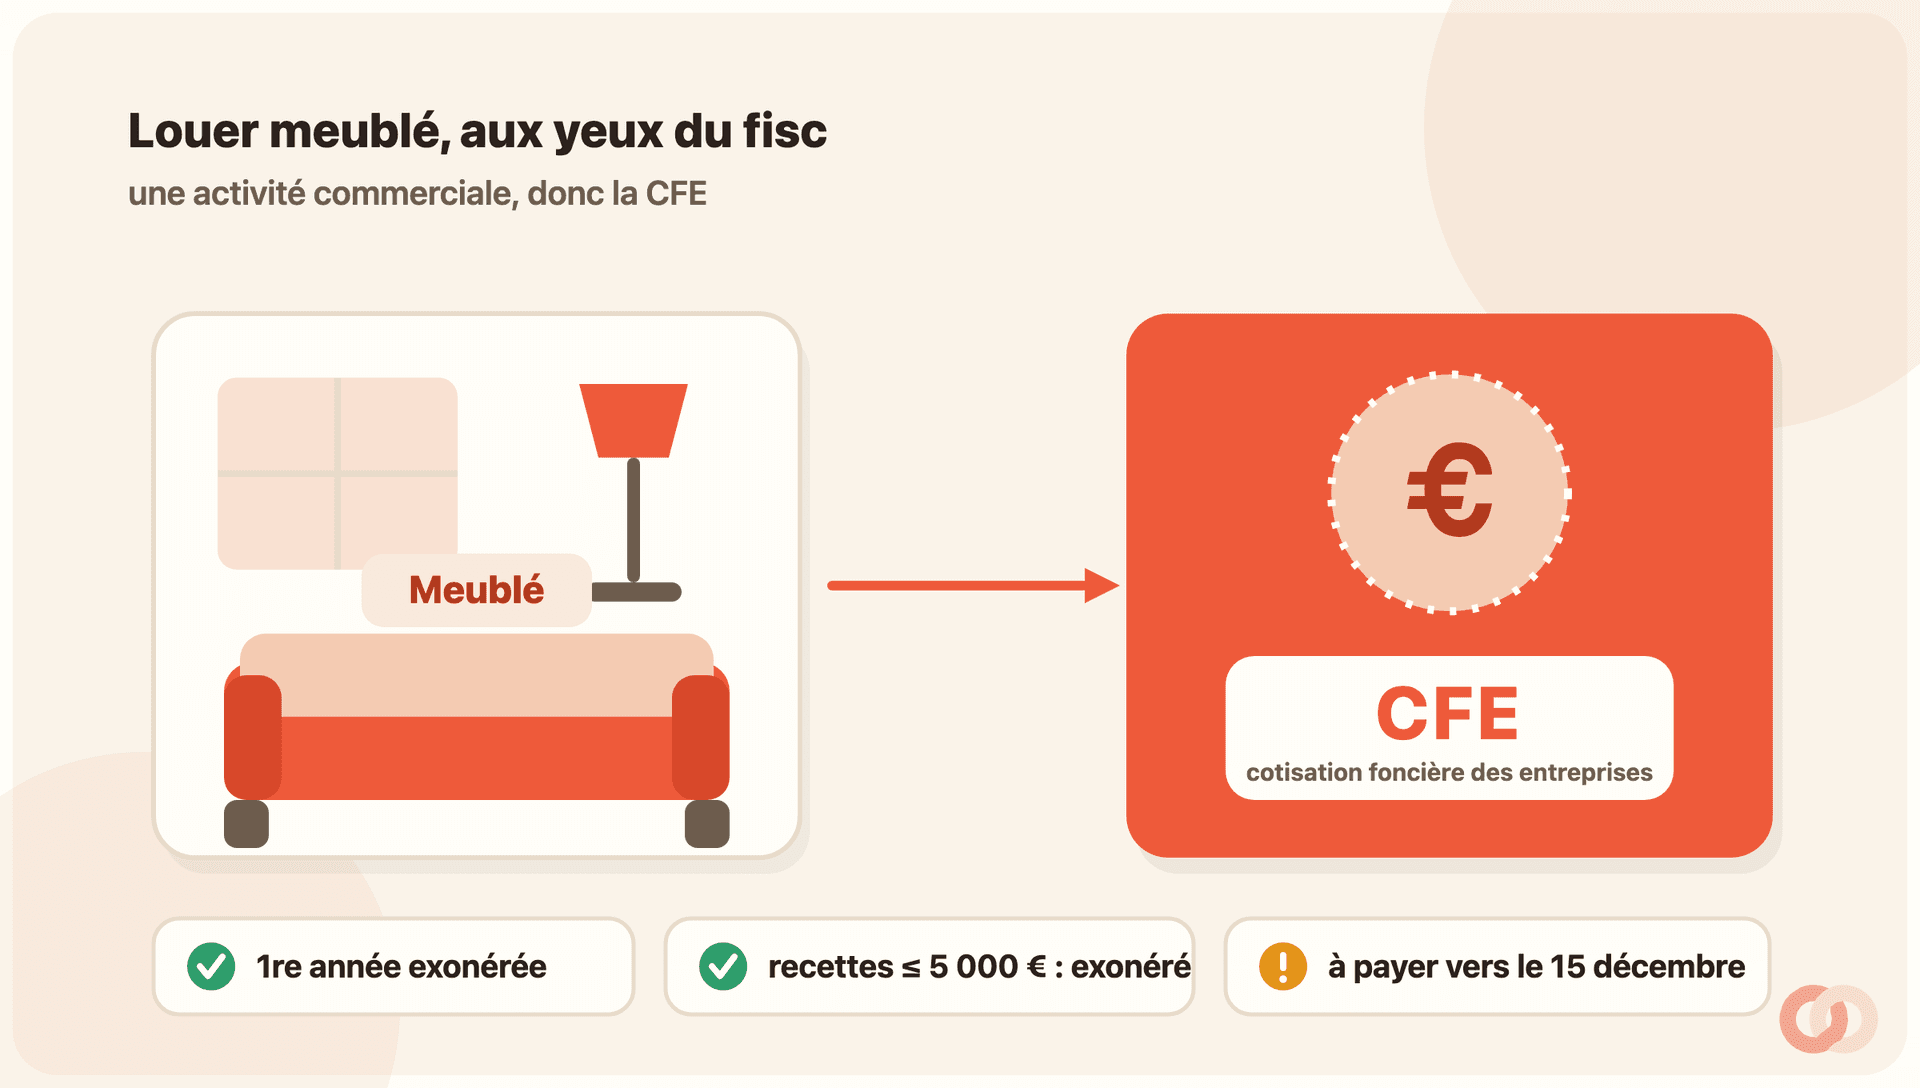
Commençons par la réponse : si vous louez un logement meublé, vous êtes en principe redevable de la cotisation foncière des entreprises, la CFE. Et ce, même si vous n’avez qu’un seul bien et que vous êtes un particulier sans société.
La raison tient en une ligne du Code général des impôts. La CFE frappe toute personne qui exerce une activité professionnelle non salariée (article 1447 du CGI). Or, aux yeux du fisc, louer en meublé n’est pas de la gestion de patrimoine « classique » comme la location vide : c’est une activité commerciale. L’administration le dit noir sur blanc sur impots.gouv.fr.
Conséquence directe : le statut LMNP (loueur en meublé non professionnel), que beaucoup choisissent justement pour sa simplicité, ne vous dispense pas de la CFE. Le « non professionnel » du LMNP est une notion fiscale liée à vos recettes, pas un laissez-passer face à cet impôt local.
Et la durée n’y change rien. Que vous louiez à l’année (bail meublé d’un an) ou à la nuitée (meublé de tourisme, type Airbnb), vous relevez du même principe. Seules les exonérations, qu’on détaille plus bas, diffèrent selon le cas.
Qui est concerné, et qui passe au travers
Dans les faits, la quasi-totalité des loueurs en meublé entrent dans le champ de la CFE. Voici le partage :
- Concerné : vous louez un ou plusieurs logements meublés à l’année, en résidence principale ou étudiante.
- Concerné : vous faites de la location saisonnière ou de courte durée (meublé de tourisme), sauf exonération locale.
- Concerné : vous êtes en LMNP comme en LMP, au micro-BIC comme au réel. Le régime fiscal ne change pas le principe.
- Potentiellement exonéré : vos recettes annuelles ne dépassent pas 5 000 €, ou vous louez une partie de votre propre logement dans des conditions précises (voir plus bas).
Et la CVAE, dans tout ça ? C’est une autre taxe des entreprises (la cotisation sur la valeur ajoutée des entreprises), parfois évoquée à côté de la CFE, mais elle ne concerne pas les bailleurs particuliers. Une simple obligation déclarative peut exister à partir d’un certain niveau de chiffre d’affaires, mais la taxe n’est réellement due que bien au-delà, un niveau hors de portée d’un bailleur particulier. Elle est par ailleurs engagée dans un processus de suppression progressive. Bref, vous pouvez l’oublier ; vérifiez les seuils et le calendrier en vigueur sur impots.gouv.fr si votre activité atteignait vraiment ces volumes.
Comment votre CFE est calculée
La CFE repose sur une base, à laquelle votre commune applique son taux. Pour un loueur en meublé, cette base peut prendre deux formes, et c’est la plus élevée qui l’emporte.
- La base « normale » : la valeur locative du bien que vous louez, telle que retenue par l’administration, calculée sur votre situation de l’année N-2 (votre CFE 2026 regarde donc 2024).
- La « base minimum » : un forfait fixé par votre commune, qui s’applique quand la valeur locative de votre bien est faible ou nulle au regard de cet impôt.
En pratique, pour un petit meublé, c’est très souvent la base minimum qui s’applique. Et c’est elle qui dépend de votre chiffre d’affaires, via un barème national dans lequel chaque commune choisit un montant.
Autrement dit : plus votre chiffre d’affaires est modeste, plus la base minimum est basse, et plus votre CFE est légère. Un bailleur qui loue un studio à 500 € par mois ne joue pas dans la même cour qu’une structure à gros volume.
Les exonérations qui peuvent vous dispenser
Plusieurs situations vous sortent, totalement ou partiellement, du paiement. Trois méritent votre attention.
1. Les petites recettes. Si votre chiffre d’affaires ou vos recettes de l’année ne dépassent pas 5 000 €, vous êtes exonéré (article 1647 D du CGI). C’est le cas de nombreux bailleurs occasionnels ou d’une location de courte durée limitée dans l’année.
2. Une partie de votre propre logement. Louer meublé une pièce ou une partie de votre résidence principale à un locataire qui en fait son habitation principale, à un loyer dit raisonnable, peut vous exonérer. Ce plafond de loyer annuel hors charges par m² est publié et revalorisé chaque année par l’administration (de l’ordre de 215 €/m² en Île-de-France et 159 €/m² ailleurs pour les dernières valeurs connues) : vérifiez le montant en vigueur sur impots.gouv.fr avant de vous appuyer dessus.
3. Le meublé de tourisme dans votre habitation. La location, totale ou partielle, de votre résidence (principale ou secondaire) en meublé de tourisme est en principe exonérée, mais votre commune peut décider le contraire par délibération. À vérifier localement, car certaines villes ont levé cette exonération.
Ces dispositifs dépendent de votre situation précise et des choix de votre commune. Avant de conclure que vous êtes exonéré, vérifiez votre cas sur impots.gouv.fr ou auprès de votre service des impôts des entreprises (SIE).
Vos démarches : déclaration 1447-C puis paiement au 15 décembre
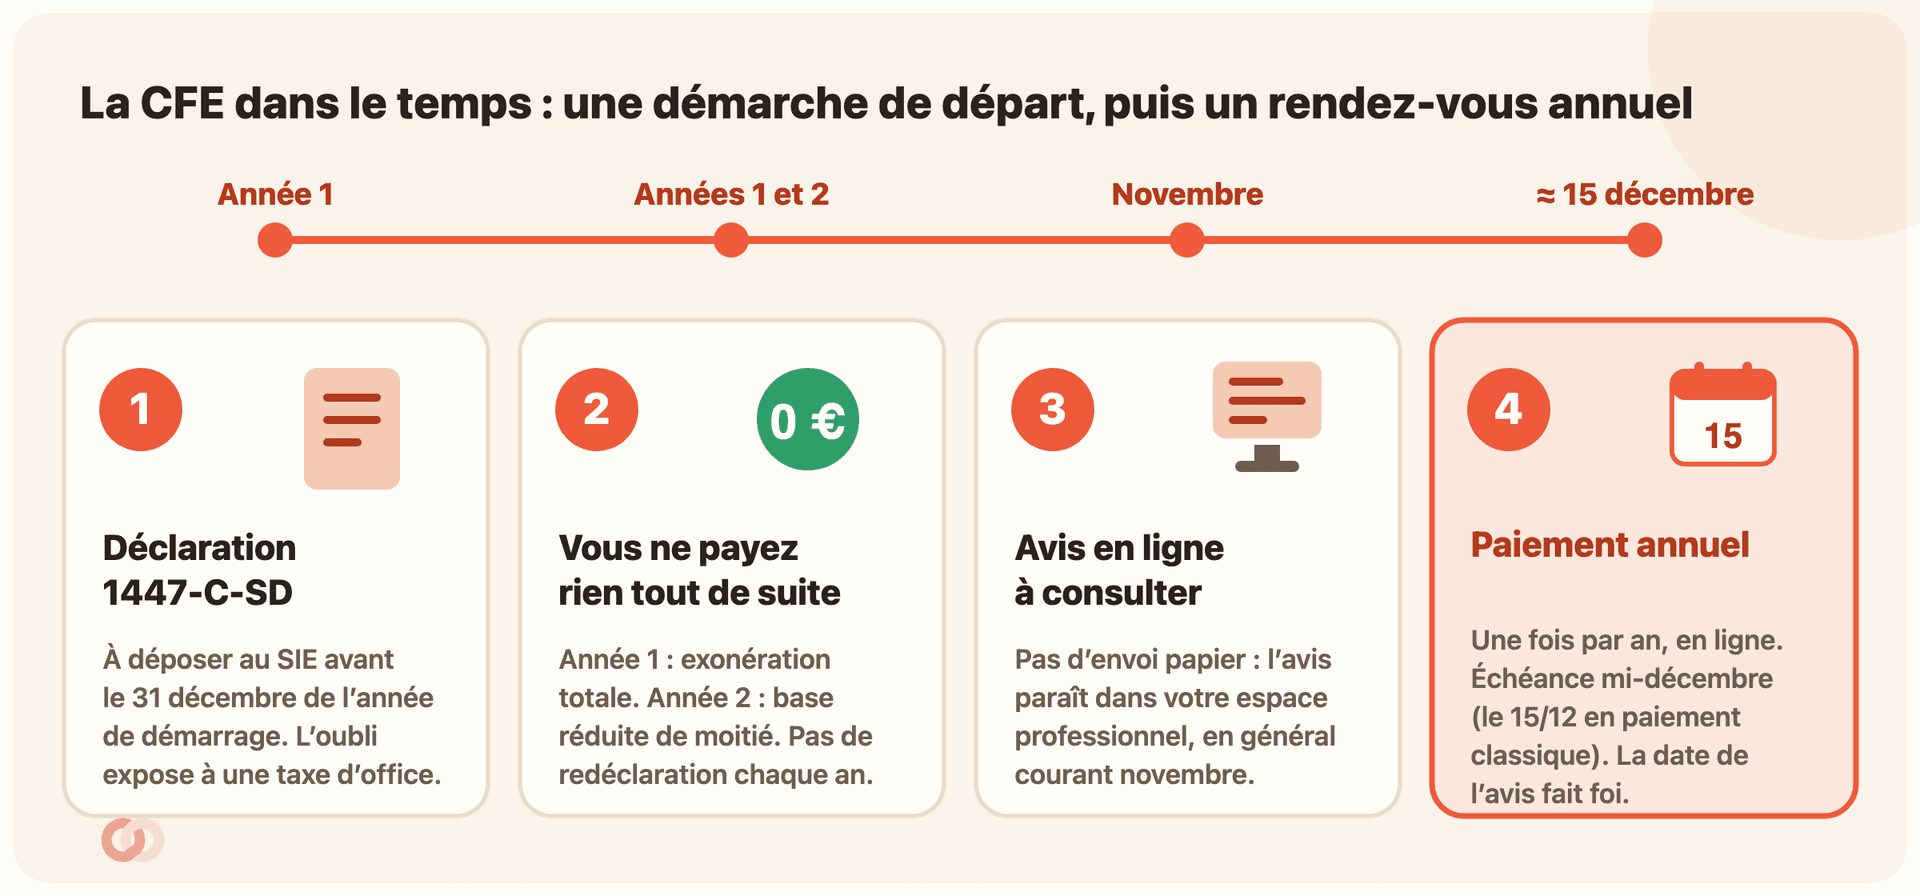
La CFE ne se gère pas comme l’impôt sur le revenu. Pas de déclaration chaque année, mais une formalité de départ à ne pas manquer, puis un avis à aller chercher.
- Déposez la déclaration initiale 1447-C-SD
Au lancement de votre activité de loueur en meublé, vous déposez ce formulaire auprès du service des impôts des entreprises. Date limite : le 31 décembre de l’année où vous démarrez. C’est lui qui fait exister votre activité au regard de la CFE et déclenche l’exonération de première année.
- Ne payez rien la première année
L’année de création, vous êtes exonéré. L’année suivante, votre base est réduite de moitié. Vous n’avez pas à refaire de déclaration chaque année : vous ne redéclarez qu’en cas de changement (nouveau bien, surface qui évolue, cessation).
- Consultez votre avis en ligne
Il n’y a pas d’envoi papier. Votre avis de CFE est mis à disposition dans votre espace professionnel sur impots.gouv.fr, généralement courant novembre. C’est à vous d’aller le consulter.
- Payez avant la date limite (vers le 15 décembre)
La CFE se règle une fois par an, l’échéance tombant mi-décembre (le 15 décembre pour un paiement classique). Le paiement se fait en ligne, par prélèvement à l’échéance ou mensualisation. La date exacte figure sur votre avis : c’est elle qui fait foi.
Un oubli de la déclaration initiale est le piège le plus fréquent : vous pensez être exonéré, mais sans 1447-C déposée, l’administration peut vous taxer sans tenir compte de votre situation réelle.
CFE, taxe foncière, taxe d’habitation : ne pas tout mélanger
La CFE n’est qu’un des impôts qui touchent le bien. Ne la confondez pas avec deux autres, qui obéissent à leurs propres règles :
- La taxe foncière reste due en tant que propriétaire, quel que soit le mode de location. Elle n’a rien à voir avec la CFE.
- La taxe d’habitation peut viser certains meublés de tourisme ou résidences secondaires que vous occupez aussi : un meublé loué une partie de l’année dans votre propre logement peut cumuler les deux. Un point à faire valider si c’est votre cas (notion encadrée par l’article 1407 du CGI, à vérifier selon votre situation).
Si vous tenez une comptabilité au réel, la CFE payée est une charge déductible de vos revenus de location meublée, au même titre que la taxe foncière ou l’assurance. Au micro-BIC, elle est couverte par l’abattement forfaitaire, vous ne la déduisez pas en plus.
L’essentiel à retenir (et à vérifier)
Louer meublé, même un seul bien et même en LMNP, vous rend redevable de la CFE, parce que le fisc y voit une activité commerciale (article 1447 du CGI). Le montant dépend surtout de votre commune et de vos recettes, et reste modeste pour un petit bailleur.
Trois réflexes : déposer la 1447-C avant le 31 décembre de votre première année, vérifier si une exonération s’applique (recettes ≤ 5 000 €, partie de votre logement, meublé de tourisme), et aller chercher votre avis en ligne pour payer à temps.
Sur Locara, vos échéances de loueur en meublé vivent au même endroit : vous anticipez la 1447-C, l’avis de CFE et le paiement de mi-décembre, et vous rangez cette charge dans vos frais pour voir un rendement net honnête, pas une surprise de fin d’année.
Enfin, ce guide donne des repères généraux et ne remplace pas un conseil adapté. Les montants, seuils et délais cités peuvent évoluer d’une année à l’autre : vérifiez toujours la valeur du moment sur une source officielle (impots.gouv.fr, service-public.fr, BOFiP, articles 1447 et 1647 D du CGI) ou auprès de votre SIE avant d’agir.
Questions fréquentes
Un loueur en meublé non professionnel (LMNP) doit-il payer la CFE ?
Oui, en principe. Le statut LMNP ne dispense pas de la cotisation foncière des entreprises : pour le fisc, louer en meublé est une activité commerciale (article 1447 du CGI). Vous pouvez toutefois être exonéré, notamment si vos recettes annuelles ne dépassent pas 5 000 €.
Combien coûte la CFE pour une location meublée ?
Cela dépend de votre commune et de vos recettes. Pour un petit meublé, c’est souvent la cotisation minimum qui s’applique : la base, modeste pour un faible chiffre d’affaires, est multipliée par le taux voté localement, plus des frais de gestion. En pratique, comptez souvent de quelques dizaines à quelques centaines d’euros. Le montant exact est sur votre avis.
Suis-je exonéré de CFE la première année de location meublée ?
Oui. L’année de début d’activité est exonérée, et votre base est réduite de 50 % l’année suivante. Mais ce n’est pas automatique sans démarche : vous devez déposer la déclaration initiale 1447-C-SD avant le 31 décembre de l’année où vous commencez.
Quand et comment payer la CFE ?
Une fois par an. Il n’y a pas d’envoi papier : l’avis est mis à disposition dans votre espace professionnel sur impots.gouv.fr, en général courant novembre. Le paiement se fait en ligne, l’échéance tombant mi-décembre (le 15 décembre pour un paiement classique). La date exacte figure sur votre avis.
La location saisonnière (Airbnb) est-elle aussi soumise à la CFE ?
Oui, la location de meublés de tourisme relève du même principe que le meublé longue durée. Une exonération existe si vous louez votre propre résidence (principale ou secondaire), mais votre commune peut la supprimer par délibération. À vérifier localement, et surtout si vos recettes dépassent 5 000 €.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .