
Caution bancaire : louer sans garant en rassurant le bailleur
Vous avez un bon dossier mais personne pour se porter garant, et le bailleur hésite. La caution bancaire peut débloquer la situation : vous immobilisez une somme à la banque, qui se porte garante pour vous. Voici comment ça marche, ce que ça coûte, et quand lui préférer Visale.
La caution bancaire, qu’est-ce que c’est au juste ?
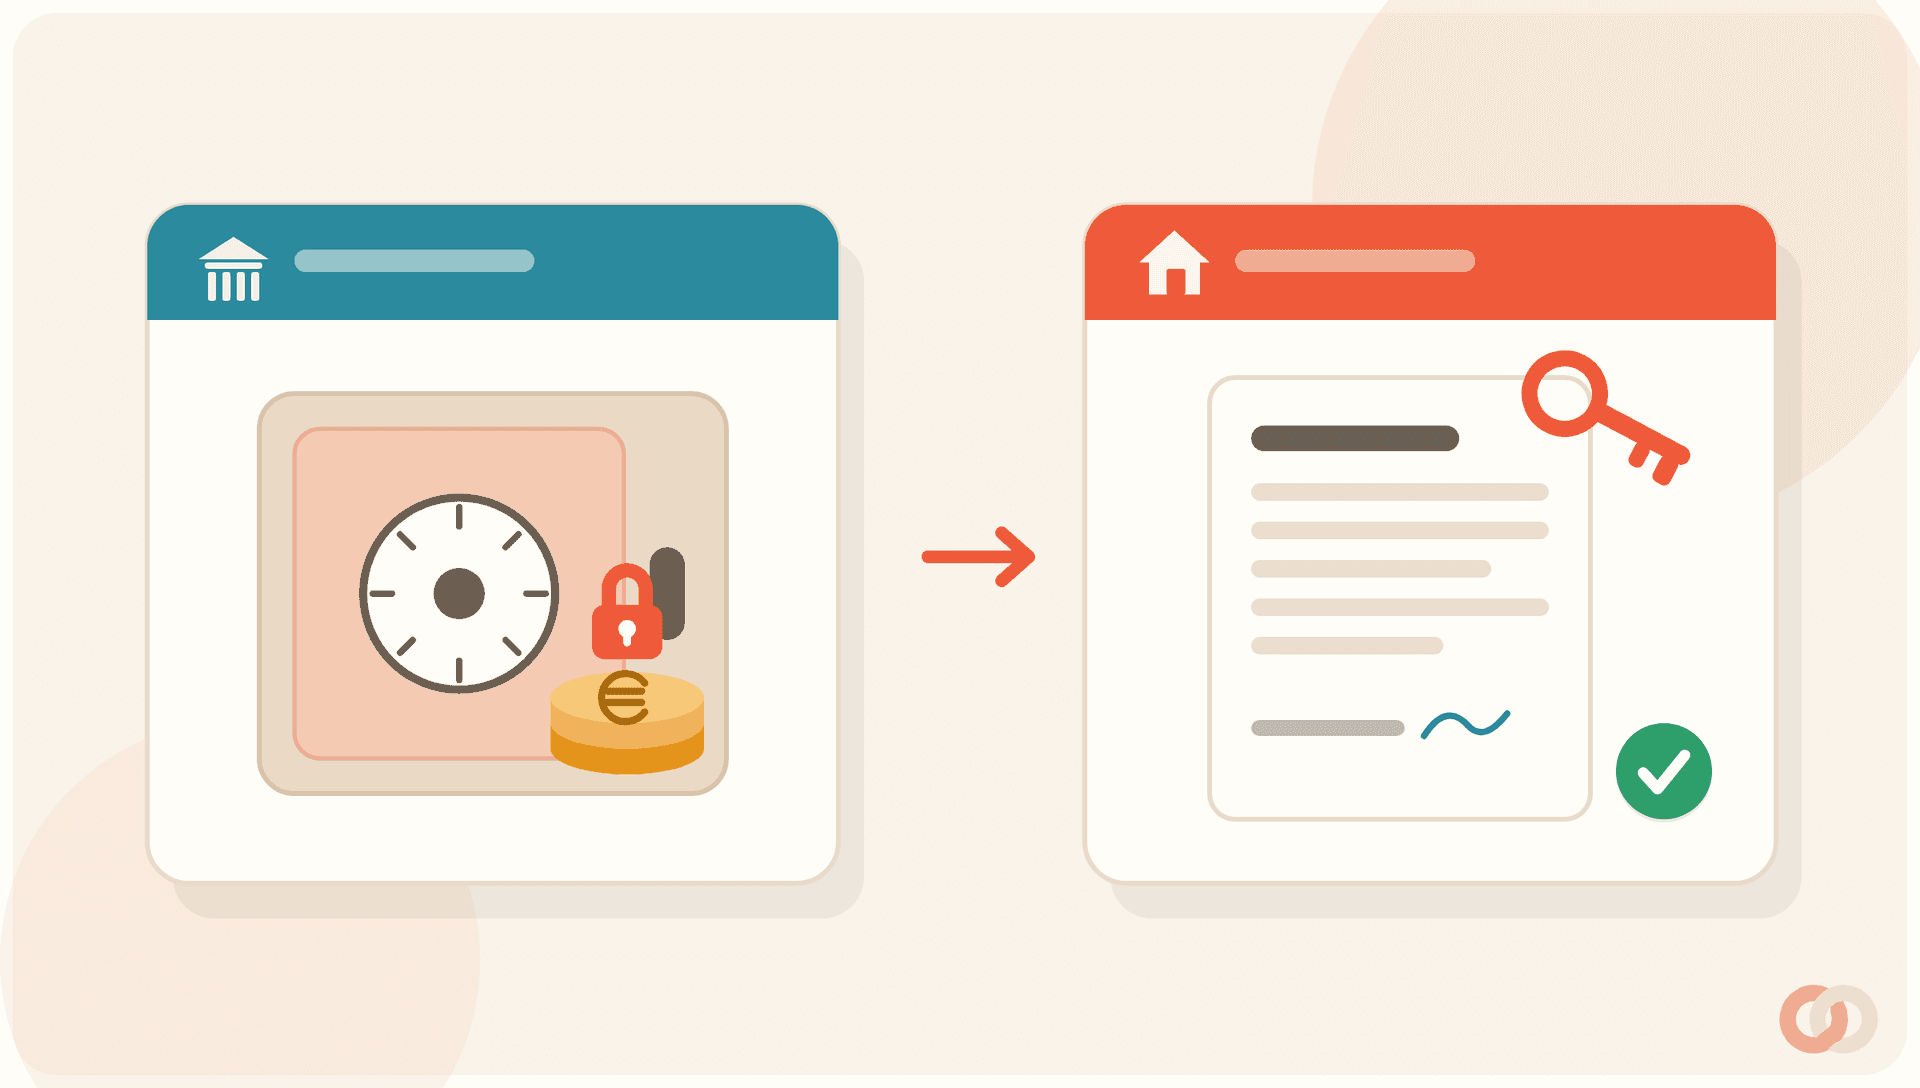
La caution bancaire, c’est votre banque qui se porte garante à la place d’un proche. Vous bloquez une somme d’argent sur un compte dédié, et la banque s’engage par écrit, auprès du bailleur, à payer les loyers si vous ne le faites pas. Si un impayé survient, la banque règle le bailleur, puis se rembourse sur la somme que vous avez bloquée.
C’est donc un cautionnement classique au sens de la loi, sauf que le garant n’est pas un parent : c’est un établissement bancaire. Pour le bailleur, la garantie est très solide, puisque l’argent est déjà mis de côté.
À qui ça sert vraiment :
- Vous n’avez pas de proche en mesure de se porter garant.
- Vous n’êtes pas éligible à Visale (âge, situation, type de contrat).
- Vous avez un apport ou une épargne disponible, mais des revenus jugés trop justes ou irréguliers (indépendant, intermittent, expatrié).
Attention à ne pas confondre : la caution bancaire n’est pas le dépôt de garantie. Le dépôt de garantie est une somme versée au bailleur à la signature (souvent un mois de loyer hors charges en location vide) et restituée en fin de bail. La caution bancaire, elle, reste bloquée sur votre compte à la banque, et sert uniquement de filet en cas d’impayé.
Comment l’obtenir auprès de votre banque
Tout part d’un rendez-vous avec votre conseiller. La caution bancaire n’est pas un produit standard chez tout le monde : commencez par vérifier que votre banque la propose, car beaucoup ne le font pas.
- Demander la caution à votre banque
Vous sollicitez votre conseiller en expliquant votre besoin : une garantie locative pour rassurer un bailleur. La banque étudie votre épargne et votre situation avant d’accepter.
- Bloquer la somme sur un compte dédié
Vous immobilisez le montant convenu sur un compte ou un livret spécifique. Cet argent reste à vous, mais vous ne pouvez plus y toucher tant que la garantie court.
- Faire établir l’acte de caution
La banque rédige un engagement écrit (l’acte de cautionnement) par lequel elle s’engage à payer le bailleur en cas d’impayé, dans la limite de la somme bloquée.
- Remettre l’attestation au bailleur
Vous transmettez ce document au propriétaire avant la signature du bail. C’est lui qui prouve que la garantie existe. Gardez-en une copie.
Comptez quelques jours à quelques semaines selon la banque. Anticipez : lancez la démarche dès que vous visez un logement, pas la veille de la signature.
Outil gratuit
En ligne, avec vos informations, sans inscription.
Combien ça coûte et combien faut-il bloquer
C’est le point sensible. La caution bancaire n’est pas encadrée par une loi qui fixerait un montant ou une durée : tout dépend de ce que demande le bailleur et de ce qu’accepte votre banque. En pratique, on vous demande souvent de bloquer l’équivalent de plusieurs mois de loyer, parfois jusqu’à une année entière.
Prenons un exemple. Pour un studio à 600 € par mois, un bailleur prudent peut exiger une caution bancaire couvrant une année, soit 7 200 € immobilisés sur votre compte pendant toute la durée du bail. Ce n’est pas une dépense, c’est de l’argent gelé, mais c’est quand même une somme à sortir.
Caution bancaire, Visale ou garant : lequel pour vous ?
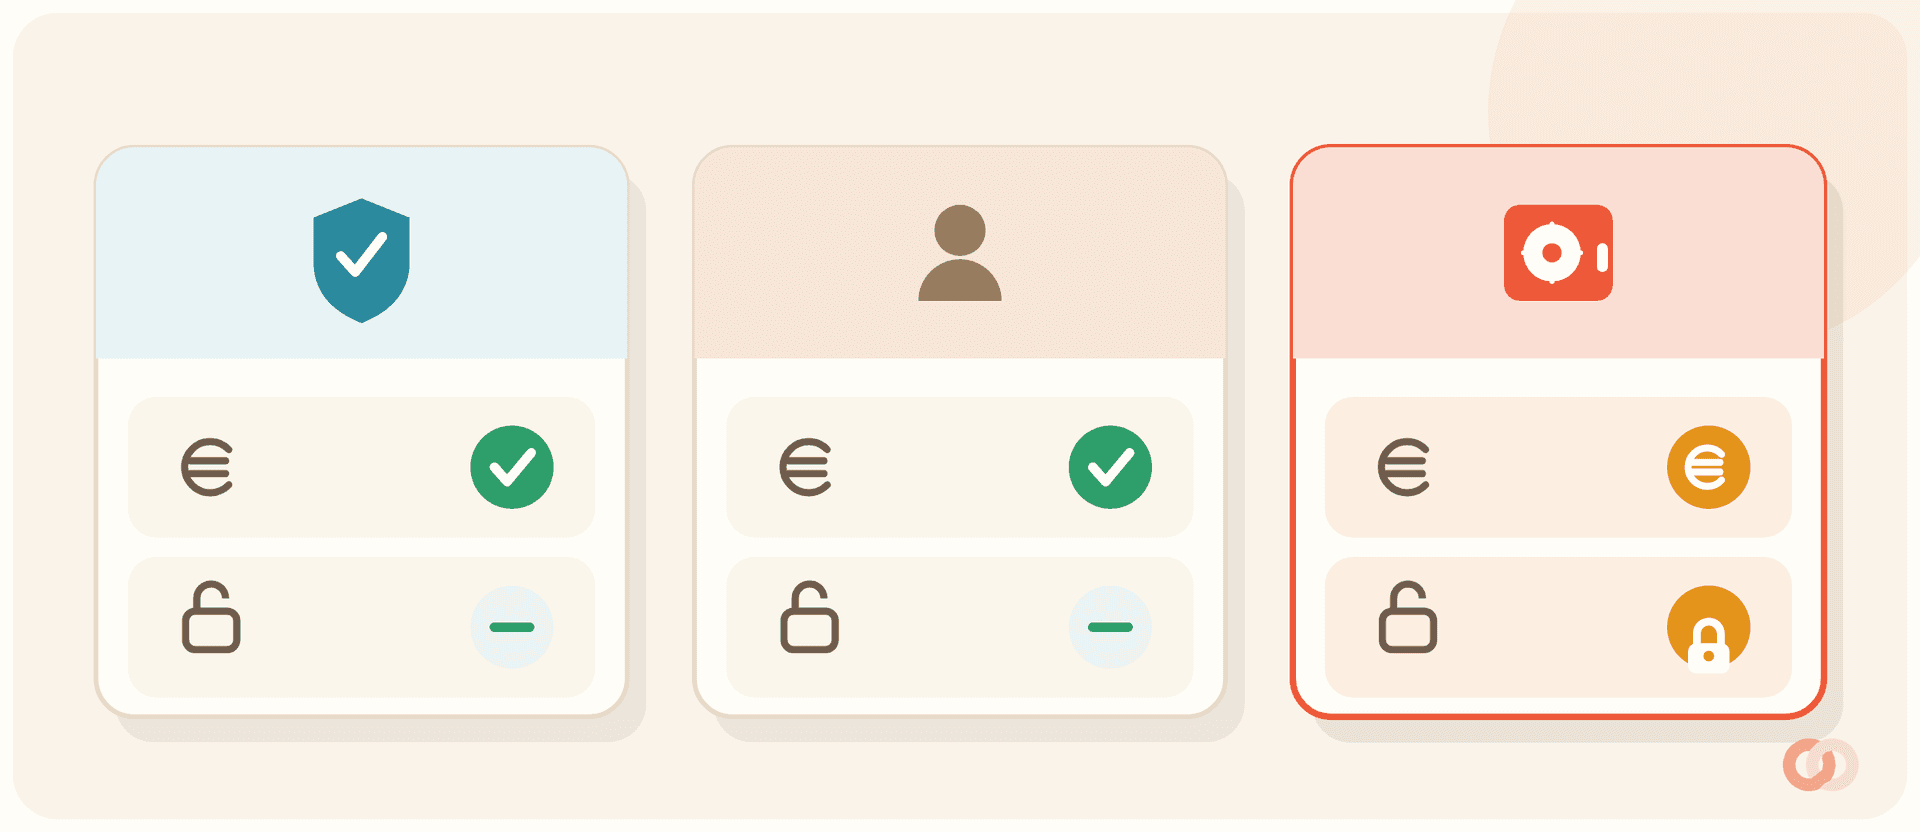
Trois solutions permettent de rassurer un bailleur sans garant idéal. Elles ne jouent pas dans la même cour côté coût et conditions.
- Visale : une caution gratuite portée par Action Logement, qui se substitue au garant. Imbattable côté prix, mais soumise à des conditions (notamment les 18-30 ans sans condition de ressources, et certains salariés de plus de 30 ans). Le visa doit être obtenu avant la signature du bail.
- Le garant personne physique : un proche solvable signe un acte de cautionnement et s’engage à payer à votre place. Gratuit, mais il faut quelqu’un qui accepte et dont les revenus tiennent la route.
- La caution bancaire : votre banque se porte garante contre une somme bloquée. Elle ne dépend ni de votre âge ni d’un proche, mais elle immobilise votre argent et peut coûter des frais.
Le piège à connaître : pas de cumul avec une assurance loyers impayés
Voici une règle qui joue en votre faveur. Un bailleur ne peut pas vous demander une caution (y compris une caution bancaire) s’il a déjà souscrit une assurance qui couvre les loyers impayés (la fameuse GLI). C’est l’article 22-1 de la loi du 6 juillet 1989 qui l’interdit.
Une précision pour ne pas tout mélanger : cette interdiction vise la caution (le garant), pas le dépôt de garantie. Le bailleur peut parfaitement vous demander un dépôt de garantie même s’il a une assurance loyers impayés.
Avantages et limites, en un coup d’œil
La caution bancaire n’est pas la solution miracle pour tout le monde. Elle brille dans certains cas, coince dans d’autres.
Ses atouts :
- Elle permet de louer sans garant physique ni éligibilité Visale.
- Elle rassure fortement le bailleur, puisque l’argent est déjà sécurisé.
- Elle vous positionne comme un dossier solide face à la concurrence.
Ses limites :
- Elle immobilise une somme importante, parfois une année de loyer, pendant toute la location.
- Elle peut entraîner des frais bancaires, et le compte bloqué rapporte peu ou rien.
- Toutes les banques ne la proposent pas, et aucune loi ne vous garantit de l’obtenir.
- Le bailleur n’est pas obligé de l’accepter : rien ne l’oblige à préférer une caution bancaire à un garant classique.
Questions fréquentes
Toutes les banques proposent-elles la caution bancaire ?
Non. Ce n’est pas un produit standard : beaucoup d’établissements ne le proposent pas ou le réservent à certains clients. Posez la question à votre conseiller avant de compter dessus, et demandez les conditions (montant à bloquer, frais, durée) par écrit.
Combien de temps mon argent reste-t-il bloqué ?
En principe pendant toute la durée du bail, tant que la garantie court. Les conditions de déblocage ne sont pas fixées par la loi et dépendent de votre contrat avec la banque : vérifiez précisément quand et comment vous récupérez la somme avant de signer.
La caution bancaire remplace-t-elle le dépôt de garantie ?
Non, ce sont deux choses différentes. Le dépôt de garantie est versé au bailleur à la signature et restitué en fin de bail. La caution bancaire reste bloquée à votre banque et ne sert qu’en cas d’impayé. Le bailleur peut vous demander les deux.
Le bailleur peut-il refuser une caution bancaire ?
Oui. Aucune règle ne l’oblige à accepter cette forme de garantie plutôt qu’un garant ou Visale. Mieux vaut en parler en amont et lui présenter l’attestation de la banque, qui est une garantie très rassurante pour lui.
Caution bancaire ou Visale si j’ai moins de 30 ans ?
Commencez par Visale : les 18-30 ans y accèdent sans condition de ressources, c’est gratuit pour vous comme pour le bailleur, et vous n’immobilisez aucun argent. Gardez la caution bancaire pour les cas où Visale ne couvre pas votre situation. Vérifiez les conditions à jour sur le site officiel de Visale.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .