
Suivre la rentabilité réelle de ses biens dans la durée
Sur le papier de l’agent, votre bien rapportait 5 %. Deux ans plus tard, entre un mois de vacance, une taxe foncière qui grimpe et des travaux imprévus, le chiffre réel a glissé. Voici les indicateurs à suivre pour savoir où vous en êtes vraiment, et quoi faire quand ça dérape.
La rentabilité réelle n’est pas celle de la calculette d’achat
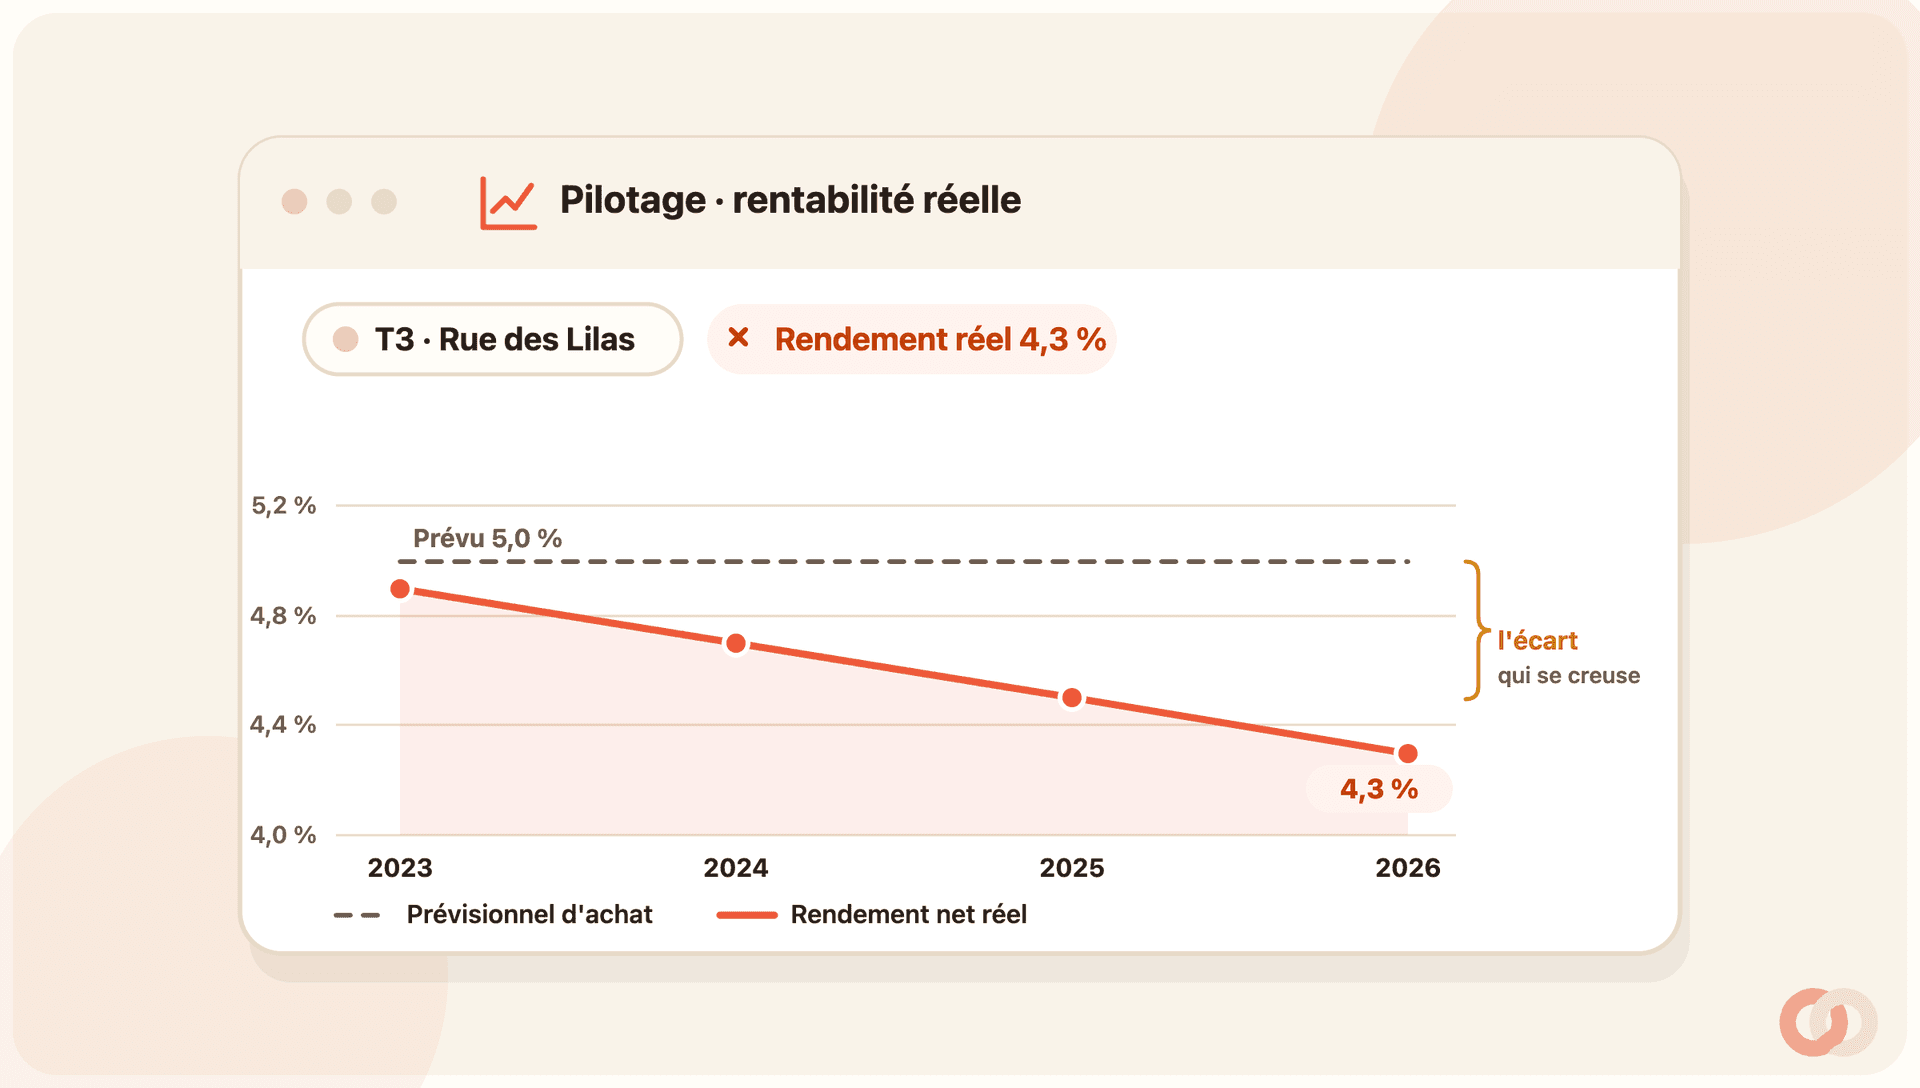
Quand vous avez acheté, vous avez calculé un rendement prévisionnel : le loyer attendu rapporté au prix, charges déduites. C’est l’étape du « avant d’acheter », et elle est indispensable. Mais ce chiffre fige une photo à l’instant T, avec un logement toujours loué, un loyer toujours payé et des charges stables.
La vraie vie est plus mouvementée. Un locataire part, l’appartement reste vide deux mois. Un impayé traîne. La taxe foncière augmente. La chaudière lâche. Chacun de ces petits événements grignote le rendement, et au bout de quelques années l’écart avec le prévisionnel peut dépasser un point entier.
Piloter la rentabilité réelle, c’est suivre ce que le bien rapporte vraiment, année après année, et pas seulement ce qu’il était censé rapporter le jour de la signature. C’est ce qui vous permet de réagir avant que le rendement ne fonde en silence.
Pourquoi le réel s’écarte du prévisionnel
Quatre familles de causes creusent l’écart au fil du temps :
- La vacance locative : chaque mois sans locataire, c’est du loyer en moins qui ne se rattrape jamais.
- Les impayés et retards : un loyer dû n’est pas un loyer perçu, et c’est le perçu qui compte.
- La hausse des charges : taxe foncière, charges de copropriété non récupérables, assurance, qui grimpent sans que le loyer suive au même rythme.
- Les travaux : entretien courant, remise en état entre deux locataires, gros poste imprévu (toiture, chaudière).
À l’inverse, un levier joue en votre faveur : la révision annuelle du loyer, si une clause le prévoit dans le bail. Elle compense une partie de l’inflation, mais rarement tout.
Outil gratuit
En ligne, avec vos informations, sans inscription.
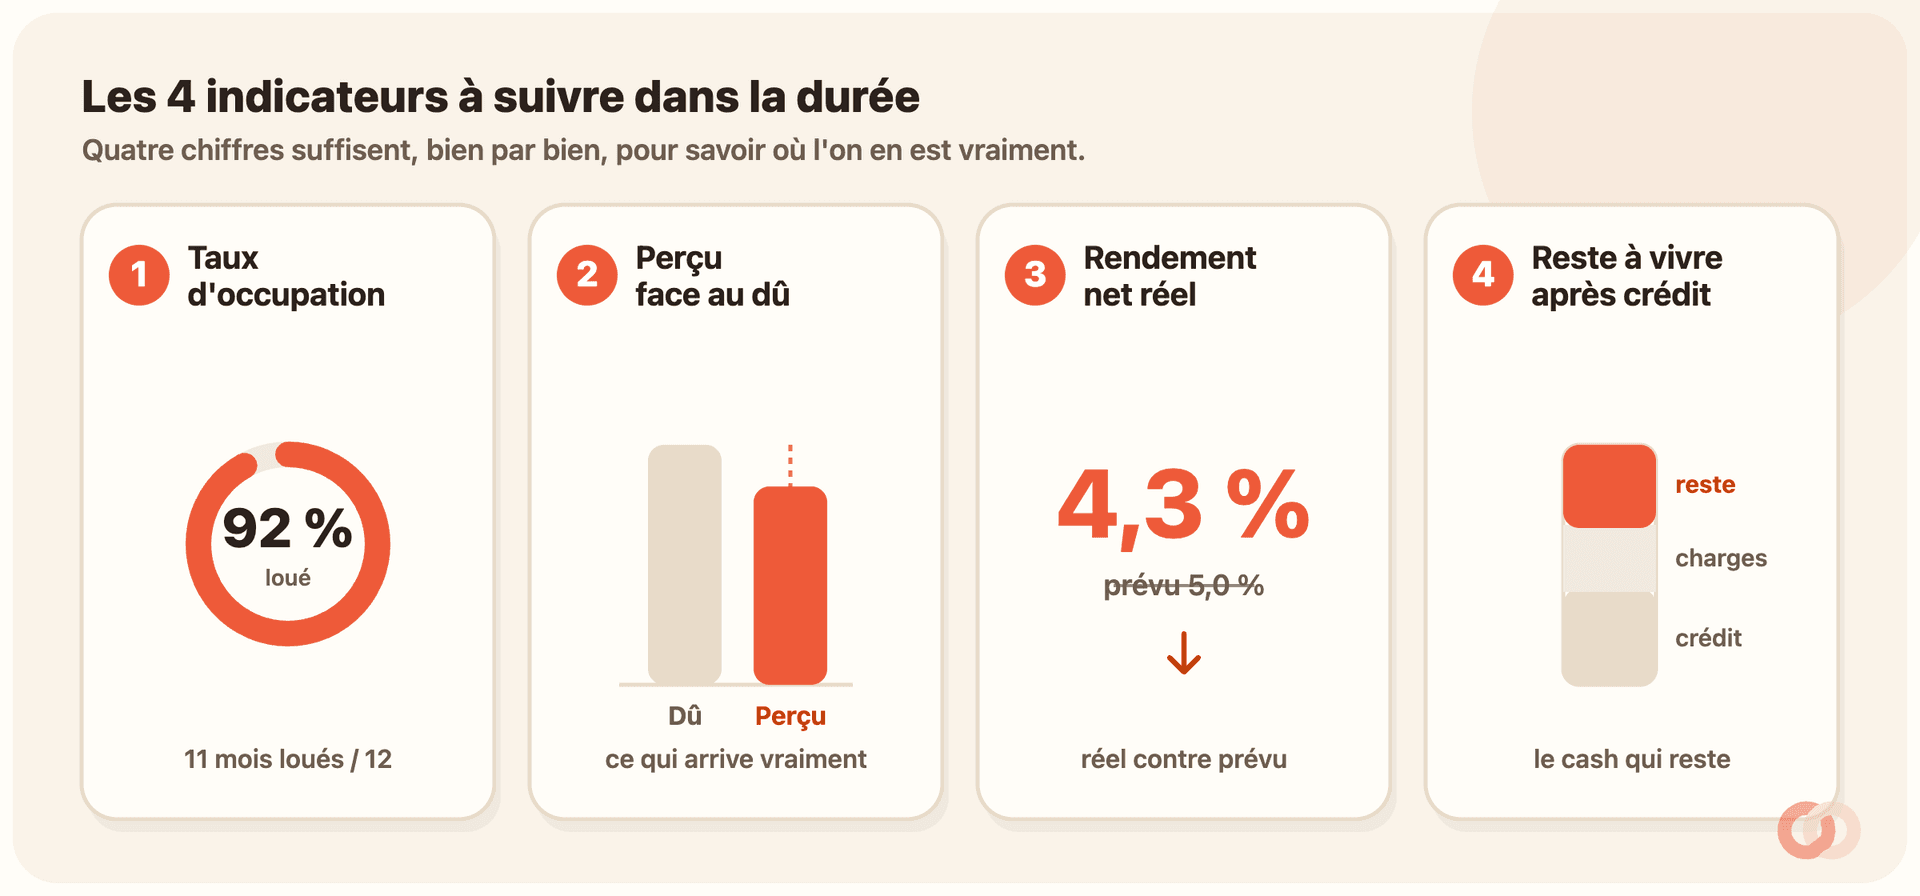
Les 4 indicateurs à suivre dans la durée
Pas besoin d’un tableau de bord d’analyste. Quatre chiffres suffisent à savoir si un bien tient la route, et à réagir à temps.
1. Le taux d’occupation
C’est le nombre de mois réellement loués sur l’année, rapporté à douze. Un bien loué onze mois sur douze affiche un taux d’occupation de 92 %. Le mois manquant, c’est de la vacance, et c’est souvent le premier poste qui plombe un rendement.
Suivez-le sur plusieurs années : un taux qui baisse d’une année sur l’autre signale un loyer trop haut, un bien qui se démode ou un secteur qui se tend. C’est un signal d’alerte précoce, bien avant que le rendement ne décroche.
2. Les loyers perçus face aux loyers dus
Un loyer appelé n’est pas un loyer encaissé. L’indicateur qui compte, c’est l’écart entre ce que le locataire vous devait sur l’année et ce qui est réellement arrivé sur votre compte.
Un écart ponctuel se rattrape. Un écart qui se répète mois après mois, c’est le début d’un impayé qu’il faut traiter vite, par une relance graduée, avant qu’il ne devienne une dette lourde à recouvrer.
3. Le rendement net réel
Reprenez le calcul du rendement net, mais avec les vrais chiffres de l’année écoulée : les loyers réellement perçus (pas le loyer théorique plein) divisés par le coût total du bien, après avoir retiré les charges réellement payées.
Comparez-le au rendement prévisionnel du départ. L’écart, lui, raconte une histoire : vacance, impayés ou charges qui dérapent. C’est le chiffre à regarder une fois par an, bien par bien.
4. Le reste à vivre après crédit
Le rendement se calcule hors crédit, pour comparer les biens entre eux. Mais au quotidien, ce qui vous importe, c’est le cash-flow réel : ce qui reste sur votre compte une fois la mensualité de prêt, les charges et l’assurance payées.
Un cash-flow légèrement négatif n’est pas forcément une perte : une partie de votre mensualité rembourse du capital, donc vous enrichit. Mais un cash-flow qui se dégrade d’année en année, lui, mérite qu’on regarde le loyer, les charges ou le montage de plus près.
À quelle fréquence faire le point
Inutile de vérifier tous les matins. Trois rendez-vous suffisent pour ne rien laisser filer :
- Chaque mois : un coup d’œil aux loyers encaissés face aux loyers attendus. C’est le réflexe qui repère un impayé en quelques jours plutôt qu’en six mois.
- Chaque trimestre : vérifier l’occupation et noter les charges et travaux payés sur la période, tant que c’est frais.
- Une fois par an : le bilan complet, rendement net réel contre prévisionnel, bien par bien. C’est le moment des décisions.
Quand ça dérive, comment réagir
Un indicateur qui décroche n’est utile que si vous en faites quelque chose. Selon la cause, plusieurs leviers :
- Réviser le loyer
Si le bail contient une clause de révision, vous pouvez augmenter le loyer une fois par an, à la date anniversaire, dans la limite de l’indice de référence des loyers (IRL) publié par l’INSEE. Deux garde-fous : la révision n’est jamais rétroactive (elle ne vaut que pour l’avenir, à compter du jour où vous la demandez), et elle est interdite pour les logements classés F ou G au DPE (bail conclu, renouvelé ou tacitement reconduit depuis le 24 août 2022 en métropole, le 1er juillet 2024 en Outre-mer) tant qu’ils ne sont pas remontés en classe E ou mieux.
- Vérifier vos charges récupérables
Une partie des charges (eau, entretien des parties communes, certaines taxes) se refacture au locataire. Si vous ne régularisez pas, vous payez de votre poche une dépense qui n’est pas la vôtre.
- Rogner sur les coûts qui dépendent de vous
Renégocier l’assurance propriétaire non occupant, faire jouer la concurrence sur un crédit ancien, contester une taxe foncière mal calculée : autant de dépenses sur lesquelles vous avez la main.
- Arbitrer
Si, année après année, le rendement net réel reste bas malgré les corrections, posez la vraie question : garder, ou vendre pour replacer ailleurs. Un bien n’est pas marié à vous.
Sans trace, on pilote à l’aveugle
Tout ça suppose une chose : garder une trace, mois après mois, de ce qui était prévu et de ce qui est réellement tombé. Un tableur fait l’affaire au début, mais il vieillit mal dès qu’on a deux ou trois biens et plusieurs années d’historique.
L’idée n’est pas de calculer plus, mais de lire plus vite. Avoir, pour chaque bien, le prévu face à l’encaissé et le rendement réel qui se met à jour tout seul, c’est ce qui transforme le pilotage d’une corvée annuelle en un réflexe de trente secondes.
En résumé : mesurez quatre chiffres, trois fois dans l’année, et agissez sur le levier qui correspond à la cause. C’est comme ça qu’un parc locatif reste rentable dans la durée, pas seulement le jour de l’achat.
Questions fréquentes
Quelle différence entre rentabilité prévisionnelle et rentabilité réelle ?
La prévisionnelle se calcule avant d’acheter, avec un loyer plein et des charges estimées. La réelle se mesure après coup, avec les loyers vraiment perçus et les charges vraiment payées. L’écart vient de la vacance, des impayés, des travaux et de la hausse des charges.
À quelle fréquence vérifier la rentabilité de son bien ?
Un point mensuel sur les loyers encaissés, un point trimestriel sur l’occupation et les charges, et un bilan annuel complet qui compare le rendement net réel au prévisionnel. Le bilan annuel se cale idéalement sur la déclaration de revenus locatifs.
Comment calculer mon rendement net réel ?
Divisez les loyers réellement perçus sur l’année (et non le loyer théorique plein) par le coût total du bien, après avoir retiré les charges réellement payées (taxe foncière, copropriété non récupérable, assurance, gestion). Comparez ensuite ce chiffre au rendement prévu au départ.
Puis-je augmenter le loyer si ma rentabilité baisse ?
Uniquement si le bail contient une clause de révision, une fois par an, à la date anniversaire, et dans la limite de l’IRL publié par l’INSEE. La hausse n’est jamais rétroactive : elle ne s’applique qu’à partir du jour où vous la demandez, et vous avez un an pour la réclamer, sinon la révision de l’année écoulée est perdue (la clause reste valable pour les années suivantes). Elle est par ailleurs interdite pour les logements classés F ou G au DPE. Vérifiez la valeur de l’IRL du moment avant d’envoyer l’avis.
Un cash-flow négatif veut-il dire que mon bien n’est pas rentable ?
Pas forcément. Une partie de votre mensualité rembourse du capital, donc constitue du patrimoine. Un cash-flow un peu négatif peut cacher une vraie épargne. En revanche, un cash-flow qui se dégrade d’année en année mérite d’examiner le loyer, les charges ou le financement.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .