
Rapprochement bancaire des loyers : pointer qui a vraiment payé
Fin de mois : trois loyers sont tombés sur votre compte, mais vous en attendiez quatre. Lequel manque ? Et ce virement bizarre, c’est un loyer entier ou juste la moitié ? Voici comment rapprocher vos encaissements de vos loyers dus, repérer en un coup d’œil ce qui cloche, et arrêter de pointer à l’aveugle.
Rapprochement, pointage : de quoi parle-t-on ?
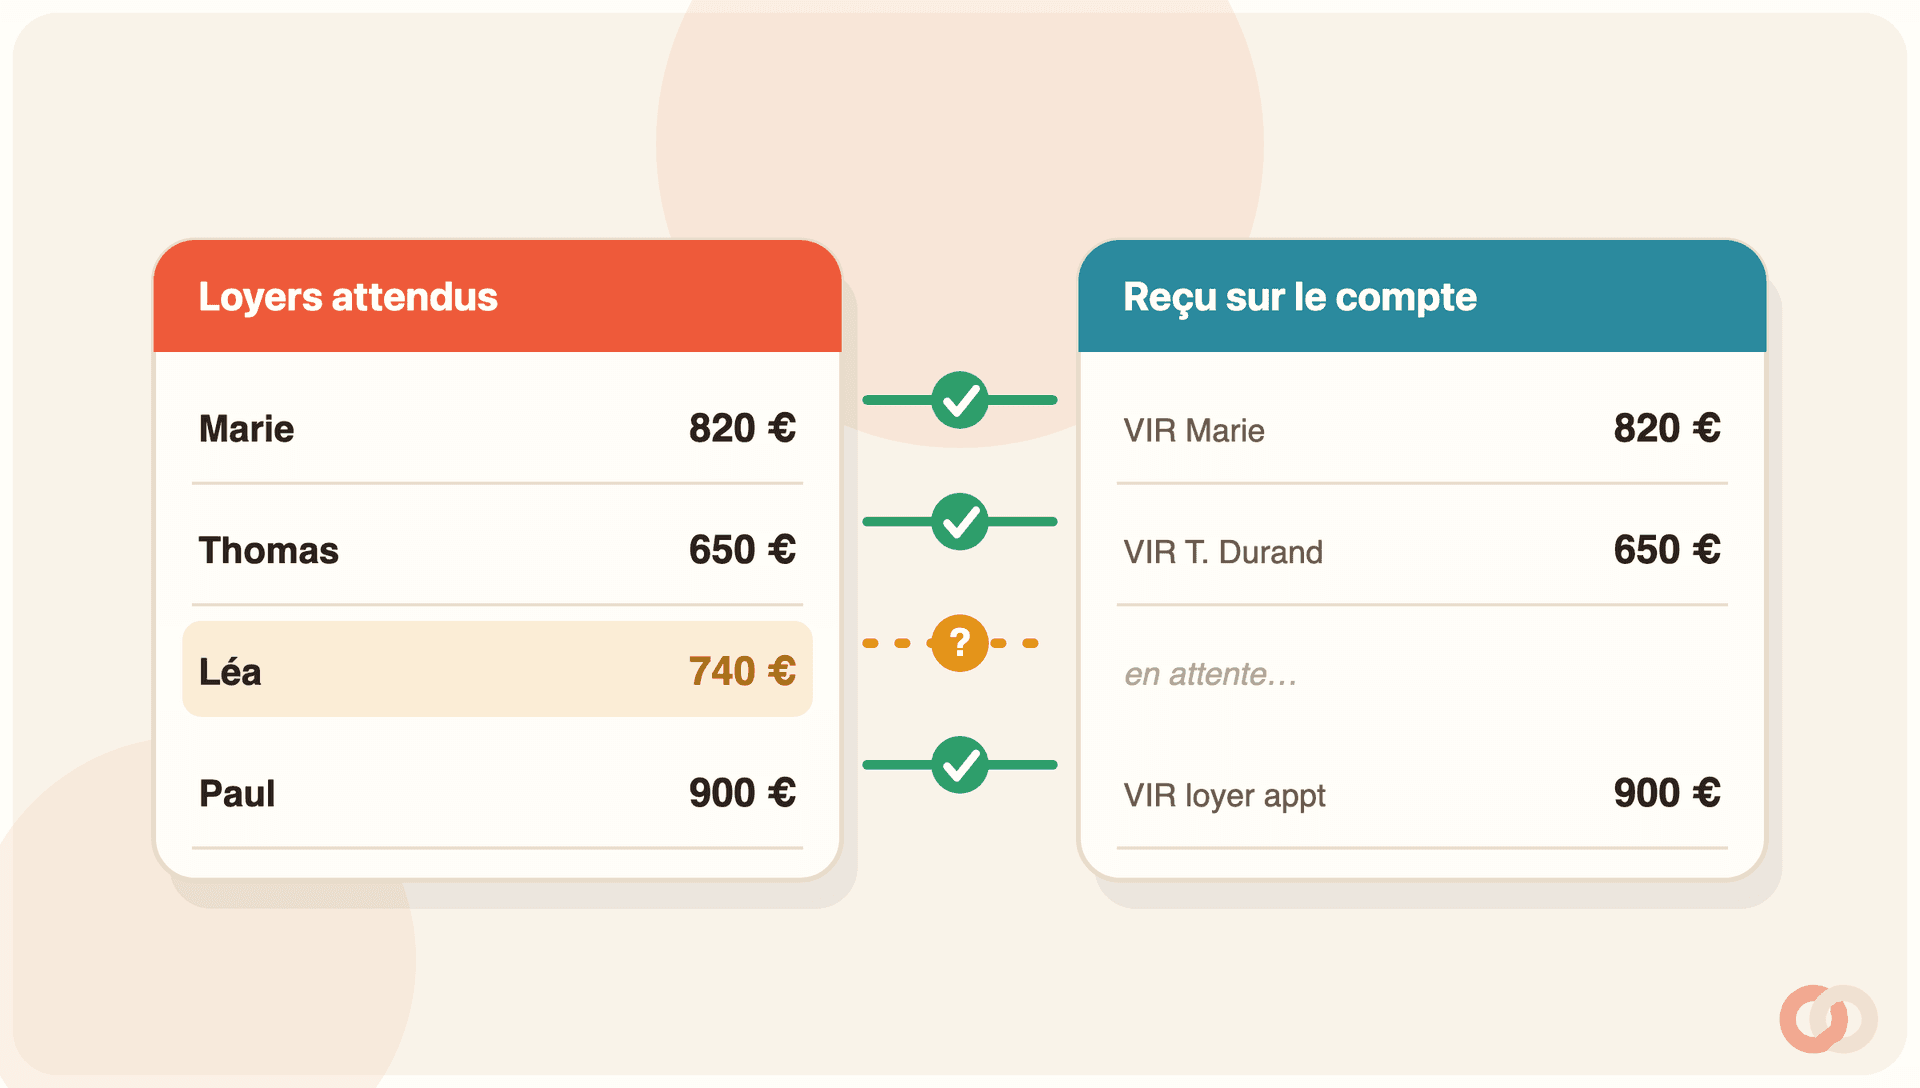
Commençons par le mot qui fait peur. « Rapprochement bancaire » sonne comptable, mais l’idée est toute simple : vérifier que chaque loyer que vous attendiez est bien arrivé sur votre compte, pour le bon montant, à la bonne date.
Vous avez deux listes face à face. D’un côté, vos loyers dus : ce que chaque locataire doit vous verser ce mois-ci. De l’autre, votre relevé bancaire : ce qui est réellement tombé sur votre compte. Rapprocher, c’est relier chaque ligne de l’un à une ligne de l’autre.
Pointer un loyer, c’est le geste unitaire : « ce virement de 820 € correspond bien au loyer d’octobre de Marie, c’est réglé ». Quand tous vos loyers du mois sont pointés, votre rapprochement est bouclé.
- Un loyer pointé : reçu, bon montant, rien à faire.
- Un loyer manquant : attendu, mais aucun virement en face. C’est un retard, peut-être un impayé qui commence.
- Un loyer partiel : un versement est arrivé, mais inférieur au loyer dû. Il reste un solde.
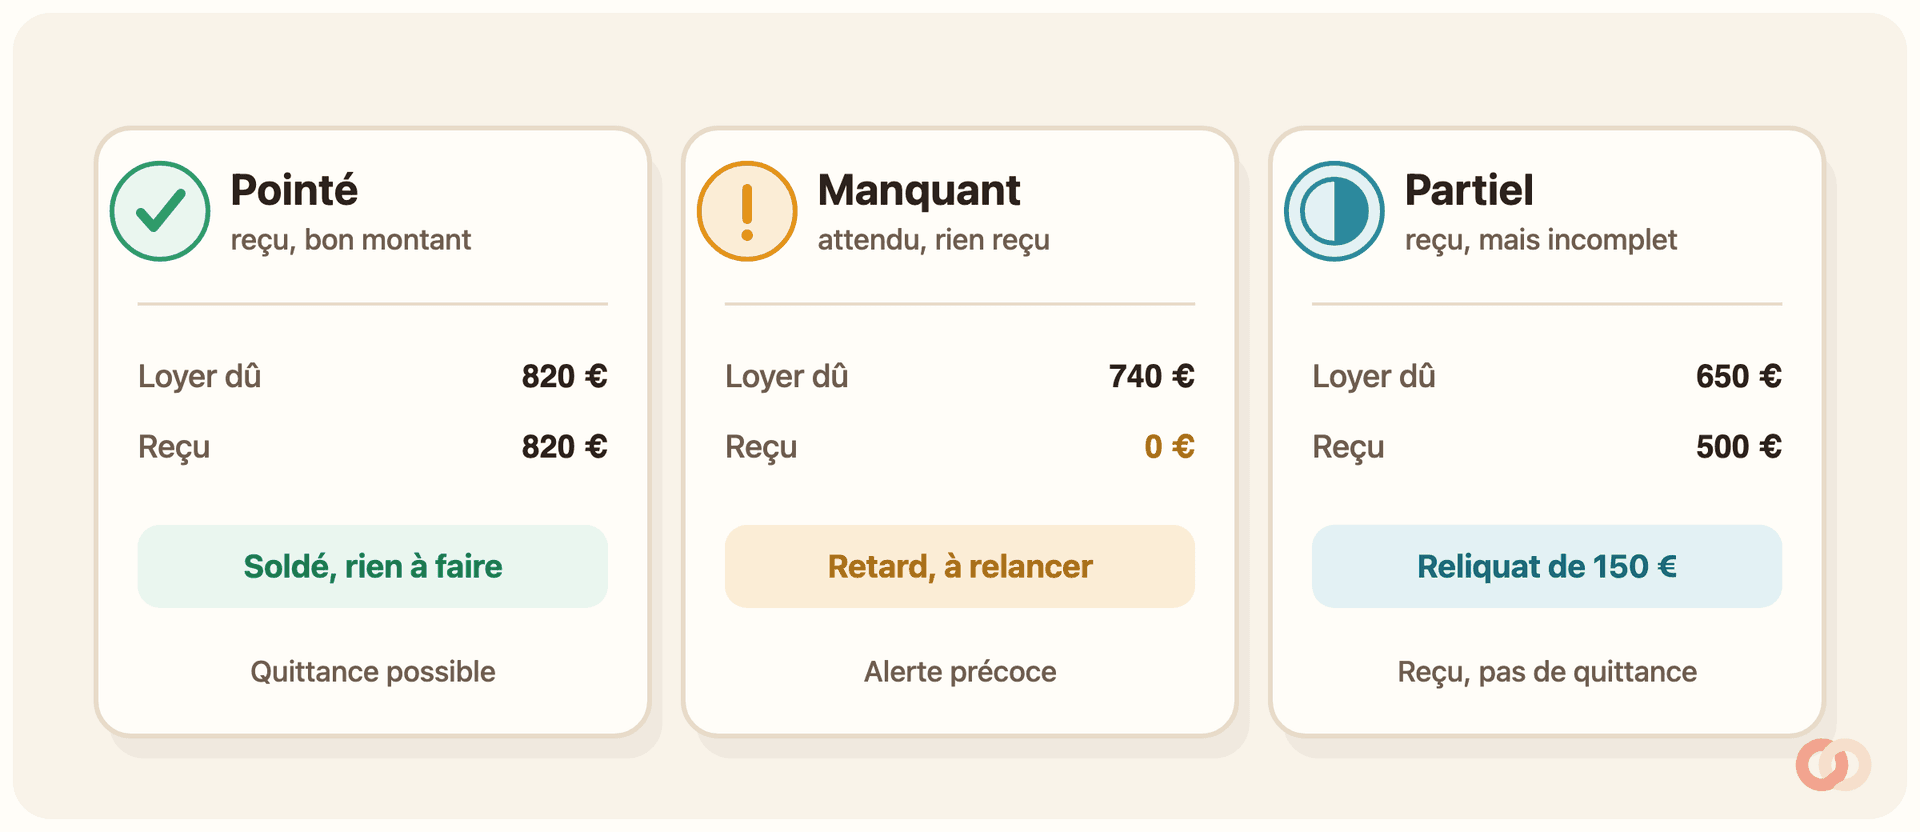
Rien de sorcier sur un ou deux biens. Mais dès que vous gérez plusieurs lots, avec des locataires qui paient à des dates différentes et des libellés fantaisistes, le rapprochement devient le petit travail de fourmi qui vous dit, en vérité, où vous en êtes.
Le vrai problème : savoir qui a payé, quand et combien
Un loyer encaissé, ce n’est pas une bonne nouvelle floue, c’est une information précise. Et c’est justement cette précision qui vous échappe quand vous regardez votre relevé sans le confronter à vos attentes.
Prenons Thomas, qui loue trois appartements. Son relevé du mois affiche quatre virements entrants. Bonne surprise ? Pas sûr : l’un vient de son beau-frère, un autre est un loyer d’août payé en retard, et un locataire a viré deux fois un demi-loyer. Résultat, sans rapprochement, Thomas croit être à jour alors qu’un loyer d’octobre manque encore à l’appel.
Le rapprochement répond à trois questions que le relevé seul ne tranche pas :
- Qui a payé ? Rattacher chaque virement au bon locataire et au bon bien, pas juste à un montant.
- Pour quelle période ? Un virement reçu le 2 novembre peut être le loyer d’octobre en retard, pas celui de novembre.
- Combien, exactement ? Le montant reçu solde-t-il le loyer, ou laisse-t-il un reliquat ?
La méthode manuelle : relevé contre échéancier
Avant d’automatiser quoi que ce soit, il faut comprendre le geste. Voici comment on rapproche à la main, avec un tableau de loyers dus d’un côté et le relevé bancaire de l’autre.
- Listez vos loyers dus du mois
Un par locataire : le nom, le bien, le montant attendu (loyer plus provisions sur charges), la date d’échéance. C’est votre colonne « ce que j’attends ».
- Récupérez les virements entrants du mois
Depuis votre relevé ou l’export de votre banque. Gardez le montant, la date de réception et le libellé de chaque opération.
- Reliez chaque virement à un loyer dû
Montant qui correspond, nom cohérent dans le libellé : vous cochez. Un loyer trouve son virement, vous le marquez payé.
- Isolez ce qui ne colle pas
Un loyer sans virement en face : retard. Un virement plus petit que prévu : paiement partiel. Un virement que vous n’attendiez pas : à élucider avant de le compter comme un loyer.
- Décidez quoi faire
Pour chaque anomalie : relancer, attendre, ou noter le solde restant. C’est la sortie utile du rapprochement.
Sur trois lignes, c’est l’affaire de cinq minutes. Le souci, ce sont les limites de la méthode manuelle dès que ça grossit.
- Chronophage : refaire le tableau chaque mois, recopier des montants, c’est du temps perdu et une source d’erreurs de saisie.
- Fragile : un oubli de ligne et vous croyez un loyer payé alors qu’il manque, ou l’inverse.
- Sans mémoire : un paiement partiel de septembre qui traîne, vous l’oubliez facilement d’un mois sur l’autre.
- Aveugle au détail : Excel ne vous dira pas qu’un virement de « 820 » ce mois cache en réalité deux demi-loyers de deux mois différents.
Les pièges qui faussent le pointage
Ce sont presque toujours les mêmes cas tordus qui transforment un rapprochement de dix minutes en casse-tête. Les connaître, c’est déjà les désamorcer.
- Le libellé flou : le virement s’appelle « VIR M. DUPONT » alors que votre bail est au nom de sa compagne, ou juste « virement » sans rien. Impossible de rattacher d’un coup d’œil.
- Le paiement partiel : le locataire vire 500 € sur un loyer de 650 €. Marqué « payé », il devient un faux solde ; non traité, le reliquat de 150 € disparaît des radars.
- Le trop-perçu : un locataire paie deux fois, ou verse d’avance. L’excédent doit être tracé et imputé au bon mois, sinon il fausse le mois suivant.
- Le virement à cheval sur deux mois : reçu le 1er ou le 2, il peut solder le mois précédent, pas le mois en cours. Mal daté, il crée un retard fantôme.
- Le loyer global charges comprises : si vous raisonnez loyer hors charges d’un côté et virement tout compris de l’autre, les montants ne tombent jamais juste.
Le fil conducteur de tous ces pièges : un virement ne se lit pas seul. Il prend son sens une fois relié à un loyer précis, pour une période précise, et comparé au montant attendu.
Comment fiabiliser votre suivi
Bonne nouvelle : quelques réflexes simples suppriment la plupart des frictions, avant même de parler d’outil.
- Demandez un libellé clair : invitez chaque locataire à mentionner son nom et le bien dans le motif du virement. Un « Loyer T2 Dupont » vaut de l’or au moment de pointer.
- Figez un rythme : un rendez-vous de pointage toujours au même moment, par exemple vers le 10, une fois l’échéance passée.
- Raisonnez par loyer, pas par solde : vous ne cherchez pas « combien il y a sur le compte », mais « ce loyer précis est-il réglé ».
- Tracez les cas partiels : notez noir sur blanc tout reliquat, avec le mois concerné, pour ne pas le perdre.
- Gardez la preuve : un loyer soldé, c’est la base de la quittance. Un loyer partiel ne donne droit qu’à un reçu, pas à une quittance.
L’étape d’après, quand les biens s’accumulent, c’est de laisser un outil faire le rapprochement à votre place : relier chaque encaissement au bon loyer, repérer seul les retards et les paiements partiels, et vous présenter uniquement ce qui demande une décision.
L’impact sur vos relances et votre comptabilité
Un rapprochement propre, ce n’est pas de la coquetterie de comptable. C’est ce qui conditionne deux choses très concrètes : relancer au bon moment, et tenir des comptes justes.
Côté relances, le rapprochement est le déclencheur. Un loyer non pointé passé l’échéance, c’est le signal pour relancer tôt, par un simple message, avant que le retard ne s’installe. À l’inverse, relancer un locataire qui a payé, mais dont le virement au libellé flou n’était pas rattaché, c’est le meilleur moyen d’abîmer la relation. Le pointage vous évite les deux erreurs.
Côté comptabilité, vos loyers encaissés sont la matière première de votre déclaration de revenus fonciers ou BIC. Un paiement partiel compté comme un loyer entier, un loyer de décembre encaissé en janvier mal rattaché, et vos montants annuels dérapent. Un rapprochement mensuel régulier, c’est une déclaration fiable en fin d’année, sans archéologie bancaire en avril.
Questions fréquentes
Quelle différence entre un relevé bancaire et un rapprochement ?
Le relevé liste ce qui est entré sur votre compte. Le rapprochement confronte ce relevé à vos loyers dus, pour vérifier que chaque loyer attendu est bien là, au bon montant. Le relevé décrit, le rapprochement contrôle.
Comment savoir si un loyer a été payé partiellement ?
En comparant le montant reçu au loyer dû du mois, locataire par locataire. Si le total des virements du locataire est inférieur au loyer attendu, c’est un paiement partiel : notez le reliquat et ne délivrez pas de quittance tant que le solde n’est pas réglé.
Un virement reçu le 2 du mois, c’est le loyer de quel mois ?
Ça dépend de l’échéance de votre bail et de ce que le locataire a voulu régler. Un virement de début de mois solde souvent le mois précédent en retard. Fiez-vous au libellé et au cumul dû, pas à la seule date de réception, pour éviter un retard fantôme.
Que faire d’un trop-perçu de loyer ?
Tracez-le. Soit vous l’imputez sur le loyer suivant avec l’accord du locataire, soit vous le remboursez. L’important est de ne pas le laisser gonfler artificiellement votre mois en cours, ce qui fausserait le rapprochement et vos comptes.
Peut-on automatiser le pointage des loyers ?
Oui. Un outil de gestion locative tient votre échéancier à jour et vous laisse marquer chaque loyer reçu, en repérant seul les retards et les paiements partiels. Le rapprochement entièrement automatique à partir du compte bancaire est une étape supplémentaire que tous les outils ne proposent pas encore : vérifiez ce que couvre réellement le vôtre.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .