
Fiscalité du meublé de tourisme 2026 : classé ou non, micro-BIC ou réel
Louer en saisonnier, ce n’est pas la même fiscalité que louer à l’année. Depuis la loi Le Meur, le classement de votre meublé change tout : abattement, plafond, montant d’impôt. Voici comment choisir entre micro-BIC et réel en 2026, sans vous tromper de régime.
Vos loyers saisonniers, c’est du BIC (et c’est là que tout commence)
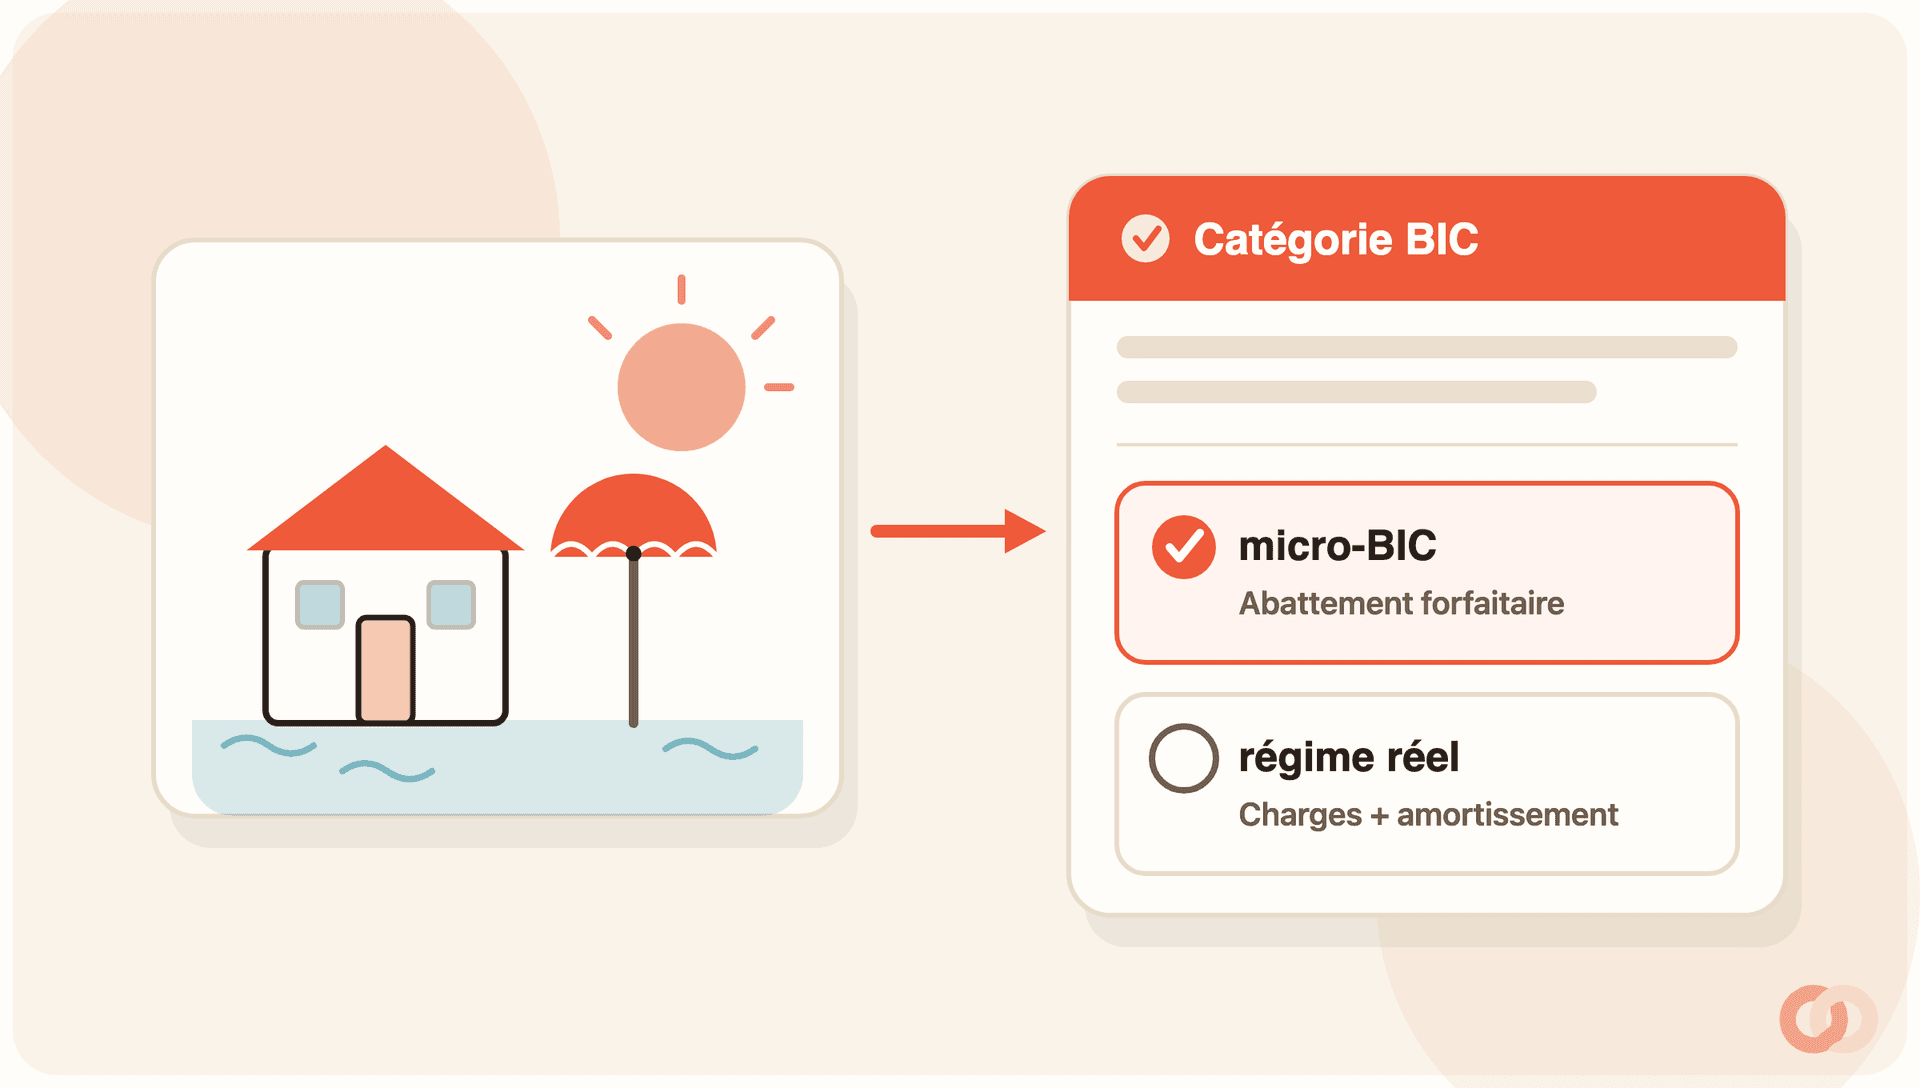
Premier réflexe à avoir : un meublé de tourisme ne relève pas des revenus fonciers. Il relève des bénéfices industriels et commerciaux, les fameux BIC, comme toute location meublée. Les revenus fonciers, c’est pour la location vide à l’année.
Concrètement, vos nuitées Airbnb, Booking ou Abritel se déclarent dans la catégorie BIC de votre déclaration de revenus, et non dans la case des loyers nus. Ça ouvre deux portes très différentes : le micro-BIC (forfaitaire et simple) ou le régime réel (charges et amortissement).
La vraie bascule, depuis la loi Le Meur du 19 novembre 2024, c’est le classement. Un meublé de tourisme classé (étoiles délivrées après visite d’un organisme agréé) et un meublé non classé n’ont plus du tout le même barème fiscal. On détaille les deux cas juste en dessous.
Cet article traite de l’angle fiscal. Pour les obligations de déclaration en mairie, le numéro d’enregistrement à 13 chiffres et le DPE, voyez notre décryptage dédié à la loi Le Meur.
Micro-BIC : le barème change selon que le meublé est classé ou non
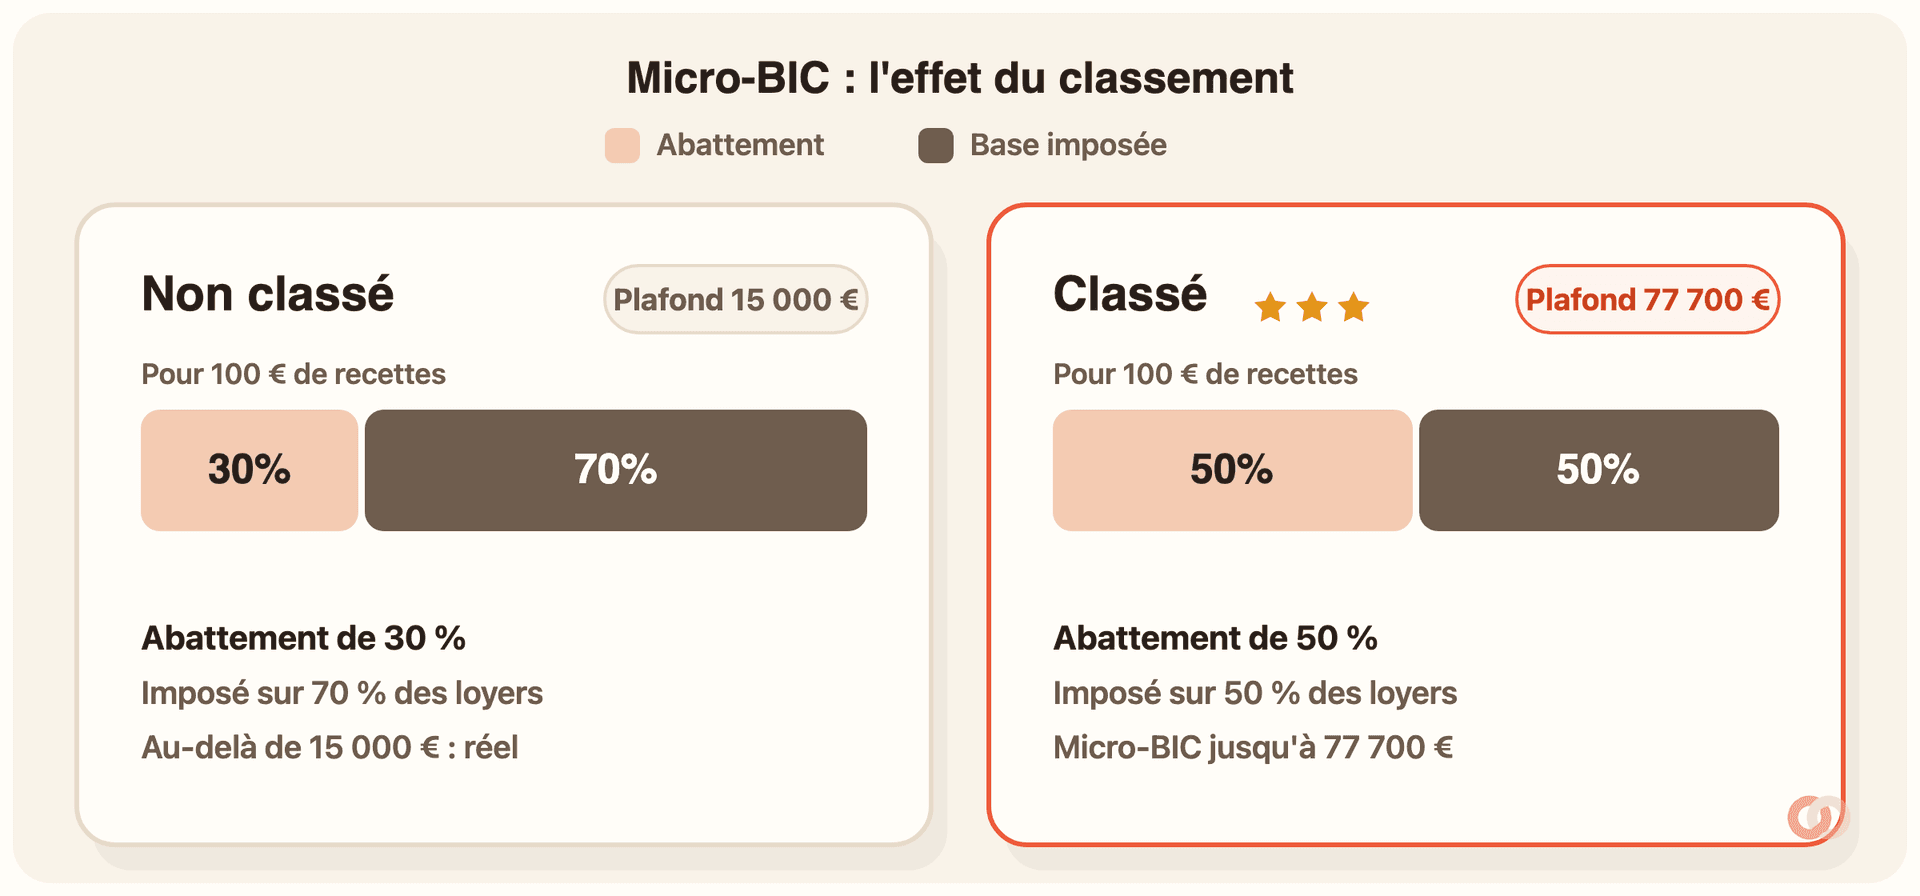
Le micro-BIC, c’est le régime « sans comptabilité » : vous déclarez vos recettes encaissées, l’administration applique un abattement forfaitaire censé couvrir vos charges, et vous êtes imposé sur le reste. Simple. Mais depuis la réforme, le taux de cet abattement et le plafond pour y rester dépendent du classement.
Non classé : abattement 30 %, plafond 15 000 €
Si votre meublé n’est pas classé, vous bénéficiez d’un abattement de 30 % seulement, et vous ne pouvez rester au micro-BIC que tant que vos recettes annuelles ne dépassent pas 15 000 €. Au-delà, vous basculez au régime réel.
Exemple : Julien loue un studio en bord de mer et encaisse 12 000 € de nuitées sur l’année. Avec l’abattement de 30 %, il est imposé sur 8 400 €. Il ajoute ensuite ses prélèvements sociaux et son taux d’imposition personnel.
C’est le cas le plus pénalisé par la réforme. Avant la loi Le Meur, un meublé non classé profitait de 50 % d’abattement et d’un plafond bien plus haut. Le durcissement est réel, et c’est souvent lui qui pousse à faire classer le bien ou à passer au réel.
Classé : abattement 50 %, plafond relevé (77 700 puis 83 600 €)
Si votre meublé est classé (de 1 à 5 étoiles), l’abattement monte à 50 % et le plafond pour rester au micro-BIC grimpe à 77 700 € pour les revenus 2025 (déclarés en 2026), relevé à environ 83 600 € pour les revenus 2026 (déclarés en 2027). Vous êtes donc imposé sur la moitié de vos recettes, et vous gardez le régime simplifié beaucoup plus longtemps.
Exemple : avec les mêmes 12 000 € de recettes, un meublé classé n’est imposé que sur 6 000 € au lieu de 8 400 €. À recettes égales, le classement fait baisser la base imposable de façon nette.
Les chambres d’hôtes suivent le même barème favorable que le meublé classé (50 % d’abattement et le même plafond relevé). Si vous hésitez encore sur le format de votre location, ce point pèse dans la balance.
Faut-il faire classer son meublé de tourisme ?
Vu l’écart de barème, la question se pose vite. Le classement est une démarche volontaire et payante, mais il peut rapporter gros côté impôt (et rassurer les voyageurs). Voici comment il se déroule.
- Choisir un organisme accrédité
Le classement est délivré par un organisme évaluateur accrédité (liste disponible auprès d’Atout France). C’est lui qui viendra visiter le logement.
- Faire visiter le logement
L’évaluateur contrôle une grille de critères (surface, équipements, services, confort) et attribue un nombre d’étoiles de 1 à 5. Comptez un coût de l’ordre de 100 à 300 € selon l’organisme.
- Obtenir la décision et la déclarer en mairie
Le classement est valable 5 ans. Vous mentionnez ensuite ce classement dans votre déclaration et sur vos annonces. Vérifiez la procédure du moment auprès d’Atout France et de votre mairie.
Le régime réel : quand il écrase le micro-BIC
Au réel, vous oubliez l’abattement forfaitaire. Vous déduisez vos charges réelles, une à une, de vos recettes : intérêts d’emprunt, assurance, taxe foncière, frais de ménage, commissions des plateformes, abonnements, petits travaux. Tout ce qui est justifié vient en déduction.
Mais le vrai moteur du réel, c’est l’amortissement. Vous déduisez chaque année une fraction de la valeur du logement, du mobilier et des équipements, comme s’ils se dépréciaient, alors que vous ne sortez pas un euro de plus cette année-là. C’est ce qui efface souvent une grande partie de l’impôt.
Le réel devient quasi incontournable dans deux situations : quand vos recettes dépassent le plafond du micro-BIC (le réel s’impose alors de lui-même), et quand vos charges réelles plus l’amortissement dépassent largement l’abattement forfaitaire. C’est fréquent dès que vous avez un crédit en cours.
Les deux impôts qu’on oublie : CFE et cotisations sociales
Le choix micro contre réel ne fait pas tout. Louer en meublé de tourisme, c’est exercer une activité, et deux prélèvements s’y greffent souvent sans qu’on les voie venir.
La CFE, due même en tant que particulier
La location meublée, y compris de tourisme, est en principe soumise à la cotisation foncière des entreprises (CFE), un impôt local que vous payez même sans être une « vraie » entreprise. Son montant dépend de votre commune et d’une base minimale fixée localement.
Il existe des cas d’exonération, notamment quand le bien est une partie de votre habitation personnelle louée occasionnellement. Les règles varient selon les communes : vérifiez votre situation sur impots.gouv.fr ou auprès de votre service des impôts des entreprises. C’est un budget à ne pas oublier dans votre rentabilité.
Cotisations sociales : le seuil des 23 000 €
Deuxième surprise fréquente : dès que vos recettes en location courte durée dépassent 23 000 € par an, vous ne relevez plus des simples prélèvements sociaux mais d’une affiliation à la Sécurité sociale des indépendants (SSI), avec de vraies cotisations sociales. Ce basculement se déclenche au seul franchissement du seuil, même si vous ne proposez aucun service à vos voyageurs.
Attention à ne pas confondre ce seuil avec la para-hôtellerie : ce sont deux choses distinctes. La para-hôtellerie vise les locations assorties de prestations de services (petit-déjeuner, ménage en cours de séjour, fourniture de linge, accueil de la clientèle) et entraîne notamment l’assujettissement à la TVA. On peut très bien être affilié à la SSI au titre du seuil des 23 000 € sans pour autant faire de la para-hôtellerie.
En dessous de 23 000 €, vous restez sur les prélèvements sociaux classiques (17,2 %). Au-dessus, le calcul des cotisations change et peut peser lourd : c’est un point à chiffrer avant de monter en puissance sur le saisonnier.
Micro ou réel : l’exemple chiffré qui tranche
Prenons Sophie, qui loue un appartement classé en saisonnier et encaisse 20 000 € de recettes sur l’année. Comparons sa base imposable (avant son taux personnel) dans les deux régimes.
- Au micro-BIC classé : abattement de 50 %, elle est imposée sur 10 000 €. Aucune charge à justifier, aucune comptabilité.
- Au réel : imaginons 4 000 € d’intérêts d’emprunt, 1 200 € de taxe foncière, 800 € d’assurance et frais divers, 2 500 € de commissions et ménage, plus 6 000 € d’amortissement. Total déductible : 14 500 €. Base imposable : 20 000 − 14 500 = 5 500 €.
Ici, le réel ramène la base de 10 000 € à 5 500 €. Et si ses charges plus l’amortissement avaient dépassé ses recettes, son résultat aurait été nul cette année-là. C’est tout l’intérêt du réel quand on a un crédit et des charges réelles.
À l’inverse, pour un petit meublé non classé sans crédit, avec peu de charges, le micro-BIC et sa simplicité restent souvent gagnants. Il n’y a pas de bonne réponse unique : faites chiffrer les deux scénarios avec vos vrais chiffres, idéalement via un simulateur ou un expert-comptable.
Garder la main sur ses chiffres toute l’année
Quel que soit le régime, le nerf de la guerre reste le même : savoir exactement ce que vous avez encaissé et dépensé. Au micro-BIC, ça décide si vous restez sous le plafond (15 000 € ou 77 700 €, bientôt 83 600 € pour les meublés classés) et sous le seuil social des 23 000 €. Au réel, chaque charge oubliée, c’est de l’impôt payé en trop.
Si vous repassez un meublé touristique en location longue durée, Locara prend le relais sur toute la gestion : bail, loyers, quittances, révision et suivi de rentabilité. Vous consignez vos charges au fil de l’eau et vous sortez un export comptable prêt pour la déclaration, sans chercher vos justificatifs la veille.
Le suivi de rentabilité vous montre aussi l’écart entre le brut et le net d’un bien : un bon réflexe pour vérifier, chiffres en main, que votre régime fiscal reste le bon d’une année sur l’autre.
Questions fréquentes
Un meublé de tourisme, c’est des revenus fonciers ou des BIC ?
Des BIC (bénéfices industriels et commerciaux), comme toute location meublée. Les revenus fonciers ne concernent que la location vide à l’année. Vos nuitées saisonnières se déclarent donc dans la catégorie BIC, au micro-BIC ou au réel.
Quel abattement micro-BIC pour un meublé de tourisme en 2026 ?
Pour les revenus 2025 déclarés en 2026 : 30 % d’abattement et un plafond de 15 000 € pour un meublé non classé, 50 % et un plafond de 77 700 € pour un meublé classé (et les chambres d’hôtes). Pour les revenus 2026 (déclarés en 2027), le plafond classé est relevé à environ 83 600 €. Vérifiez l’année applicable sur service-public.fr.
Faut-il faire classer son meublé de tourisme ?
Le classement fait passer l’abattement micro-BIC de 30 % à 50 % et relève le plafond (77 700 €, bientôt environ 83 600 €). Il a d’autant plus d’intérêt que vos recettes sont élevées. Comparez le gain d’impôt annuel au coût de la visite de classement (de l’ordre de 100 à 300 €, valable 5 ans) et à d’éventuels travaux.
Quand le régime réel devient-il plus intéressant que le micro-BIC ?
Dès que vos charges réelles plus l’amortissement dépassent l’abattement forfaitaire, typiquement quand vous avez un crédit en cours ou des charges importantes. Le réel s’impose aussi automatiquement au-delà du plafond micro-BIC. En contrepartie, il demande une comptabilité (souvent un expert-comptable).
Dois-je payer la CFE et des cotisations sociales sur mon meublé de tourisme ?
La CFE est due en principe pour toute location meublée, avec des cas d’exonération selon la commune. Côté social, au-delà de 23 000 € de recettes annuelles en courte durée, vous passez des prélèvements sociaux à une affiliation à la Sécurité sociale des indépendants, même sans proposer de services (la para-hôtellerie est une notion distincte, liée aux prestations et à la TVA). Ces seuils et règles évoluent : confirmez votre cas auprès de l’URSSAF ou des impôts.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .