
Fiscalité du bailleur non-résident : impôts et prélèvements
Vous vivez à l’étranger et vous louez un appartement resté en France. Mauvaise surprise ou pas : ces loyers restent imposables en France, avec des règles bien à vous. Taux minimum, prélèvements sociaux, convention fiscale, déclaration : on déroule tout, simplement, pour que vous sachiez à quoi vous attendre.
Vivre à l’étranger ne sort pas vos loyers de l’impôt français
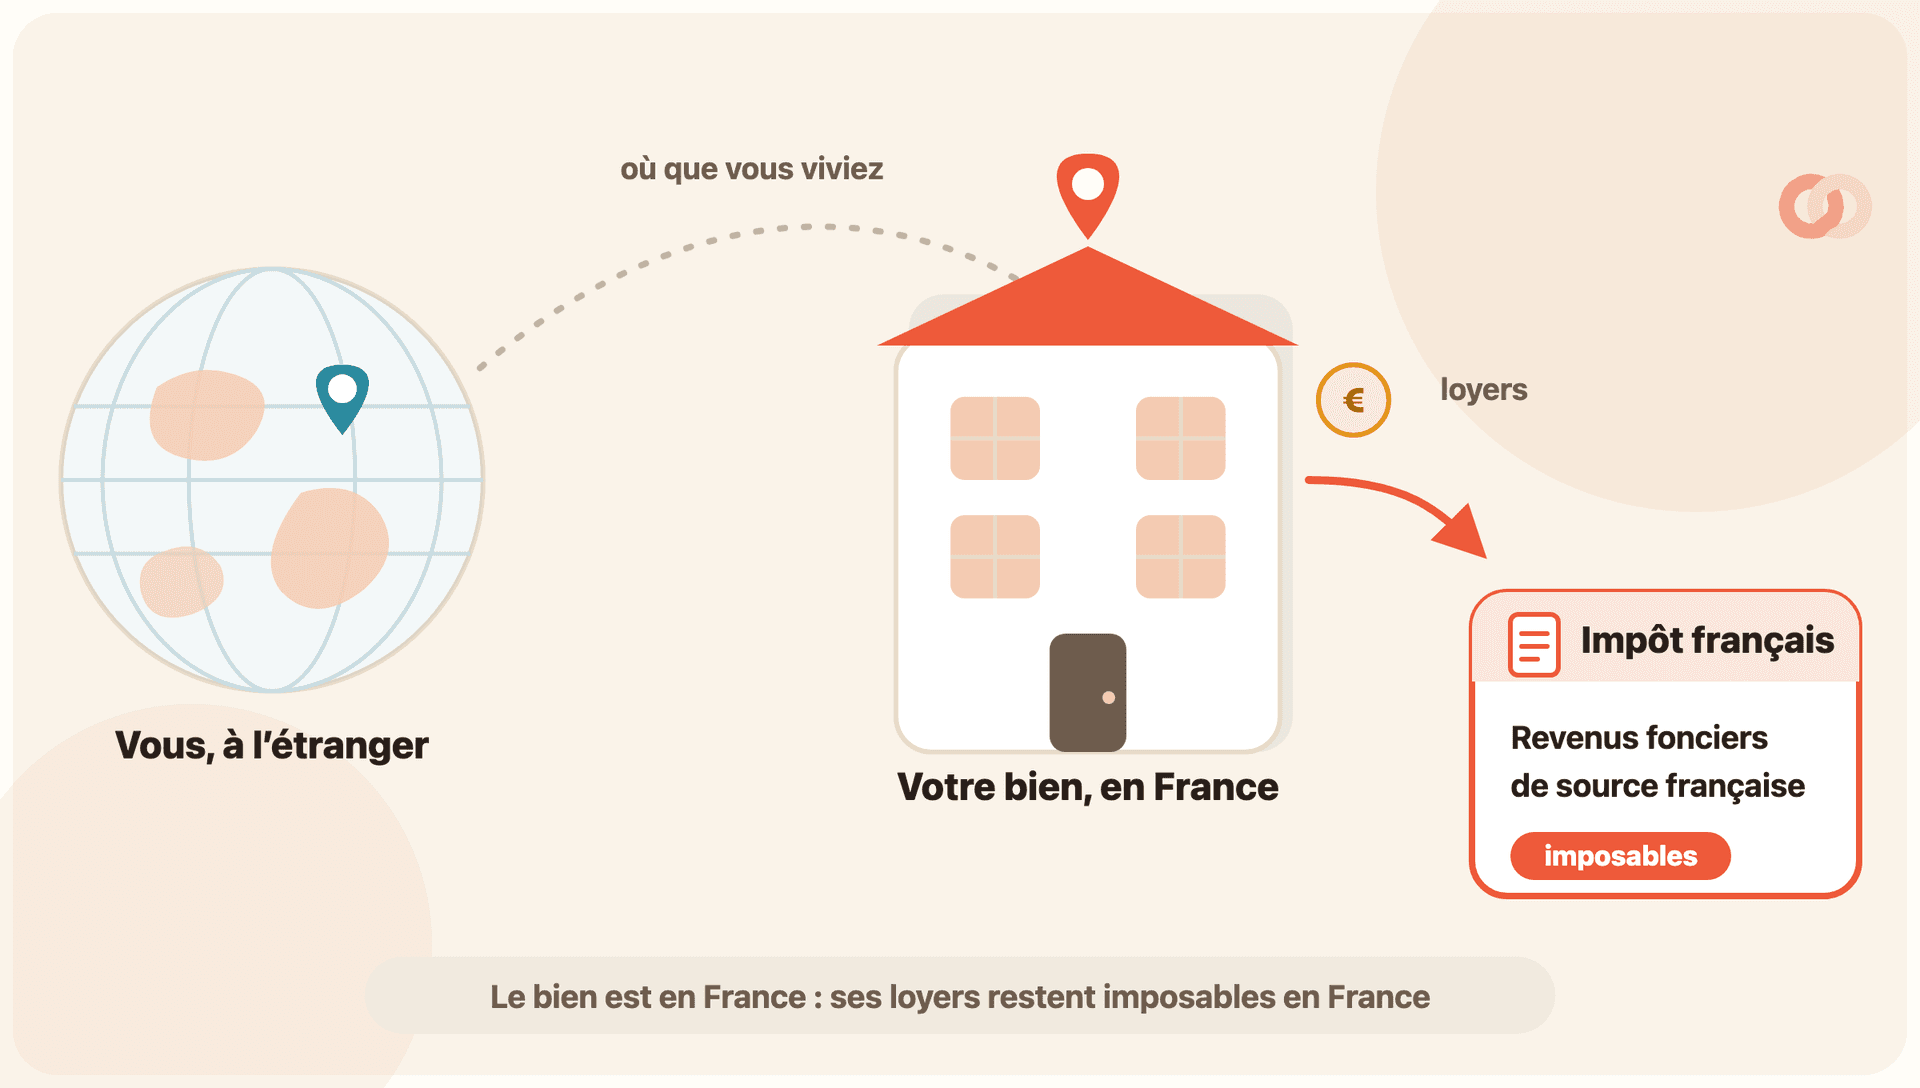
Commençons par le principe qui surprend le plus : partir vivre à l’étranger ne met pas vos loyers à l’abri du fisc français. C’est la règle de territorialité. Un revenu foncier de source française, c’est-à-dire tiré d’un bien situé en France, reste imposable en France, même si vous résidez à Londres, Dubaï ou Montréal.
La logique est simple : ce qui compte, c’est où se trouve le bien, pas où vous dormez. Votre immeuble est en France, donc les loyers qu’il produit relèvent de l’impôt français. Votre pays de résidence pourra lui aussi vouloir les taxer, et c’est là qu’intervient la convention fiscale, on y revient plus bas.
Ce guide parle d’argent et de droit, deux sujets où une erreur coûte cher. Il vous donne le cadre et les bons réflexes, pas un conseil calé sur votre situation précise. Les taux, seuils et dates évoluent, et chaque pays de résidence a ses propres règles : faites valider votre cas par un professionnel avant de déclarer.
L’impôt sur le revenu : un taux minimum de 20 % (parfois 30 %)
Vos loyers nets sont d’abord soumis à l’impôt sur le revenu, comme pour un bailleur résident. La différence, c’est qu’en tant que non-résident vous relevez d’un taux minimum d’imposition. L’administration ne vous applique jamais moins que ce plancher.
Voici les deux tranches, pour les revenus perçus en 2025 (ce seuil est revalorisé chaque année, vérifiez la valeur du moment sur impots.gouv.fr) :
- 20 % (14,4 % dans les DOM) pour la part de revenus imposables inférieure à 29 579 €.
- 30 % (20 % dans les DOM) pour la part qui dépasse ce seuil de 29 579 €.
Un point à retenir : c’est bien un minimum. Si le barème progressif habituel (celui de tous les contribuables) aboutit à un taux plus élevé que ce plancher, c’est le barème qui s’applique, exactement comme pour un résident. Vous n’êtes donc jamais perdant côté barème, seulement protégé par un plancher.
Le taux moyen : l’option presque toujours gagnante
Ce taux minimum de 20 ou 30 % peut être lourd si vos revenus mondiaux sont modestes. Heureusement, il existe une parade : demander le taux moyen d’imposition.
Le principe : l’administration calcule le taux qui s’appliquerait si l’ensemble de vos revenus, français et étrangers, était imposé en France au barème. Ce taux moyen, souvent plus bas, est ensuite appliqué à vos seuls revenus imposables en France. Pour en bénéficier, vous cochez la case dédiée et vous déclarez vos revenus mondiaux (uniquement pour le calcul du taux, ils ne sont pas imposés).
Les prélèvements sociaux : 17,2 %, sauf si vous cotisez dans l’EEE ou en Suisse
À l’impôt sur le revenu s’ajoutent les prélèvements sociaux sur vos revenus fonciers. Et c’est souvent ici que tout se joue pour un non-résident, car le taux peut être divisé par plus de deux selon votre situation.
Deux cas de figure :
- Vous êtes affilié à un régime de sécurité sociale obligatoire d’un pays de l’Union européenne, de l’Espace économique européen (EEE) ou de Suisse : vous êtes exonéré de CSG et de CRDS, et vous ne payez que le prélèvement de solidarité, soit 7,5 %.
- Vous êtes affilié à un régime hors UE / EEE / Suisse (États-Unis, Émirats, Asie…) : vous restez au taux plein de 17,2 % (CSG à 9,2 %, CRDS à 0,5 % et prélèvement de solidarité à 7,5 % réunis).
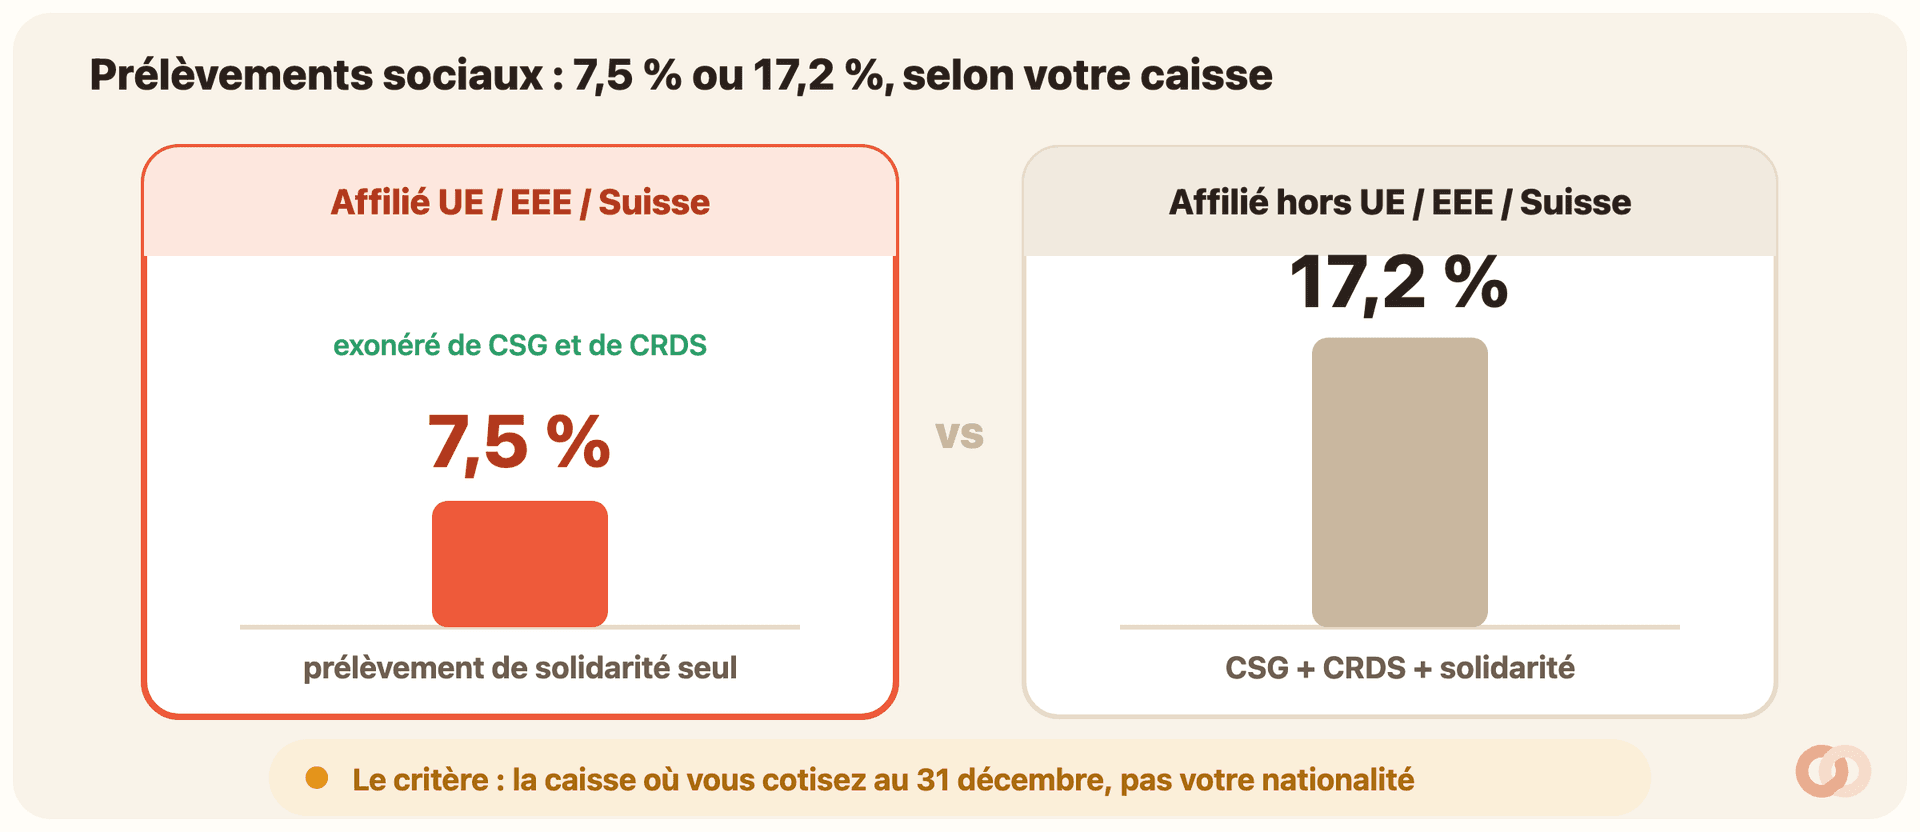
Cette exonération ne s’applique pas toute seule : vous devez la demander en cochant les cases prévues (8SH pour le premier déclarant, 8SI pour le second) sur le formulaire 2042-C. Sans cela, l’administration applique le taux plein par défaut.
La convention fiscale : votre garde-fou contre la double imposition
La crainte légitime quand on est expatrié : payer deux fois sur le même loyer, une fois en France, une fois dans son pays de résidence. C’est précisément ce que les conventions fiscales servent à éviter.
La France a signé une convention avec la plupart des pays. Pour les revenus immobiliers, la règle quasi universelle est que le bien est imposé dans le pays où il se trouve, donc la France pour votre appartement. Votre pays de résidence applique alors l’un des deux mécanismes prévus par la convention :
- Soit il exonère ces revenus (tout en pouvant les prendre en compte pour calculer le taux de vos autres revenus, c’est la règle du taux effectif).
- Soit il les taxe, mais vous accorde un crédit d’impôt égal à l’impôt français déjà payé, ce qui neutralise la double charge.
Chaque convention a ses nuances, et c’est le texte signé avec votre pays de résidence qui tranche. Avant de vous inquiéter d’une double imposition, lisez la convention concernée (les textes sont publics sur impots.gouv.fr) ou faites-la lire par un fiscaliste de votre pays d’accueil.
Micro-foncier ou réel : le choix reste le vôtre
Bonne nouvelle : côté régime de déclaration des loyers en location nue, un non-résident n’est pas traité différemment d’un résident. Vous avez accès aux mêmes deux régimes.
- Le micro-foncier : si vos revenus fonciers bruts restent sous le plafond de 15 000 € par an, vous bénéficiez d’un abattement forfaitaire de 30 %. Vous ne reportez que vos loyers bruts, l’abattement est appliqué automatiquement.
- Le régime réel : vous déduisez vos charges réelles (intérêts d’emprunt, travaux d’entretien, taxe foncière, assurance, frais de gestion). Il devient intéressant dès que vos charges dépassent 30 % des loyers, et il ouvre droit au déficit foncier.
Le raisonnement micro contre réel est le même que pour un bailleur en France, nous le détaillons dans un guide dédié. La seule chose qui change, ce n’est pas le calcul du revenu net, c’est le taux qu’on lui applique ensuite (le fameux minimum de 20 %) et le lieu de dépôt de la déclaration.
Où et comment déclarer : le service des non-résidents
Depuis l’étranger, vous ne dépendez plus du centre des impôts de votre ancienne adresse, mais d’un service unique dédié : le Service des impôts des particuliers non-résidents (SIPNR). C’est lui votre interlocuteur pour toute question.
- Rattachez-vous au bon service
Signalez votre départ et votre nouvelle adresse à l’étranger dans votre espace sur impots.gouv.fr. Votre dossier bascule au Service des impôts des particuliers non-résidents, votre interlocuteur unique.
- Déclarez vos loyers comme un bailleur français
La mécanique ne change pas : formulaire 2044 au régime réel (reporté sur la 2042), ou simple report en case 4BE au micro-foncier. La location meublée, elle, passe par la 2042-C-PRO. Vérifiez les références de formulaires du millésime en cours sur impots.gouv.fr.
- Pensez au taux moyen et à l’exonération sociale
Cochez la case « Bénéficier du taux moyen d’imposition » et renseignez vos revenus mondiaux, qui servent uniquement au calcul du taux. Si vous cotisez dans l’EEE ou en Suisse, cochez aussi les cases 8SH/8SI sur la 2042-C pour obtenir le taux de prélèvements sociaux réduit.
- Anticipez l’acompte
Comme les résidents, les non-résidents règlent souvent un acompte prélevé sur un compte bancaire au titre des revenus fonciers. Gardez un compte à jour pour éviter le rejet de prélèvement.
Les dates limites de déclaration suivent le calendrier des non-résidents, publié chaque printemps sur impots.gouv.fr. Vérifiez-les chaque année, elles ne collent pas toujours à celles des départements.
Les pièges à éviter
Trois quarts des ratés d’un bailleur expatrié viennent des mêmes oublis. Passez cette liste en revue avant de valider :
- Croire que vivre à l’étranger exonère : non, un loyer de source française reste imposable en France.
- Oublier de demander le taux moyen : vous risquez de subir le plancher de 20 % alors qu’un taux plus bas vous attendait.
- Payer 17,2 % par défaut alors que votre affiliation dans l’EEE, en Suisse ou (selon les cas, malgré le Brexit) à la sécurité sociale britannique vous ouvre droit au 7,5 % : cochez les cases 8SH/8SI et justifiez votre caisse.
- Ignorer la convention fiscale de votre pays de résidence et déclarer deux fois le même revenu, par excès de prudence.
- Rester rattaché à l’ancien centre des impôts au lieu du service des non-résidents, et voir vos courriers se perdre.
Dernier mot : ce guide donne la méthode, pas une décision à votre place. Les seuils, taux et conventions bougent, et votre situation personnelle (pays, affiliation, revenus mondiaux) change tout. Vérifiez les valeurs du moment sur impots.gouv.fr et faites-vous accompagner dès que les montants deviennent sérieux.
Questions fréquentes
Dois-je payer des impôts en France sur mes loyers si je vis à l’étranger ?
Oui. En vertu de la territorialité, un revenu foncier de source française (tiré d’un bien situé en France) reste imposable en France, quel que soit votre pays de résidence. Votre pays d’accueil peut aussi vouloir le taxer, mais la convention fiscale entre les deux pays sert justement à éviter une double imposition.
Quel est le taux d’imposition d’un bailleur non-résident ?
Un taux minimum s’applique : 20 % jusqu’à 29 579 € de revenus imposables (seuil des revenus 2025, revalorisé chaque année, à vérifier sur impots.gouv.fr), puis 30 % au-delà. Si le barème progressif donne un taux plus élevé, c’est lui qui s’applique. Vous pouvez demander le taux moyen, retenu seulement s’il vous est plus favorable.
Un non-résident paie-t-il les prélèvements sociaux de 17,2 % sur ses loyers ?
Cela dépend de votre affiliation sociale. Si vous cotisez à un régime obligatoire d’un pays de l’UE, de l’EEE ou de Suisse, vous êtes exonéré de CSG et de CRDS et ne payez que le prélèvement de solidarité de 7,5 % (à demander via les cases 8SH/8SI de la 2042-C). Sinon (États-Unis, Émirats, Asie…), vous restez au taux plein de 17,2 %. Cas particulier à vérifier : malgré le Brexit, une personne affiliée à la sécurité sociale britannique peut, sous conditions, conserver le taux réduit de 7,5 % ; confirmez votre situation dans la FAQ Brexit d’impots.gouv.fr.
Comment éviter la double imposition sur mes loyers français ?
Grâce à la convention fiscale entre la France et votre pays de résidence. Pour l’immobilier, le bien est en général imposé dans le pays où il se situe (la France). Votre pays d’accueil exonère alors ces revenus ou vous accorde un crédit d’impôt égal à l’impôt français payé. Lisez la convention applicable, les règles varient d’un pays à l’autre.
Puis-je bénéficier du micro-foncier en étant non-résident ?
Oui. Les régimes de déclaration des loyers nus sont les mêmes que pour un résident : micro-foncier avec abattement de 30 % sous le plafond de 15 000 € de revenus fonciers par an, ou régime réel pour déduire vos charges. Ce qui change, c’est le taux appliqué ensuite (le minimum de 20 %) et le service compétent. En meublé, ce sont les règles BIC qui s’appliquent.
Ce guide donne des repères généraux à jour de la législation en vigueur (notamment la loi n° 89-462 du 6 juillet 1989). Il a valeur d’information et ne remplace pas l’avis d’un professionnel du droit. Mis à jour le .